 18:02
Рынок урана скатывается к структурному дефициту: спрос на ядерное топливо растёт быстрее, чем развиваются новые рудники.
Согласно совместному отчету Агентства по ядерной энергии ОЭСР (АЯЭ) и Международного агентства по атомной энергии (МАГАТЭ), глобальные расходы на разведку и разработку урана в 2023–2024 годах превысили 1,78 млрд долларов, что примерно на 46% больше, чем в предыдущие два года.
Производство также откликнулось ростом — примерно на 20% за тот же период, превысив 116 000 тонн урана.
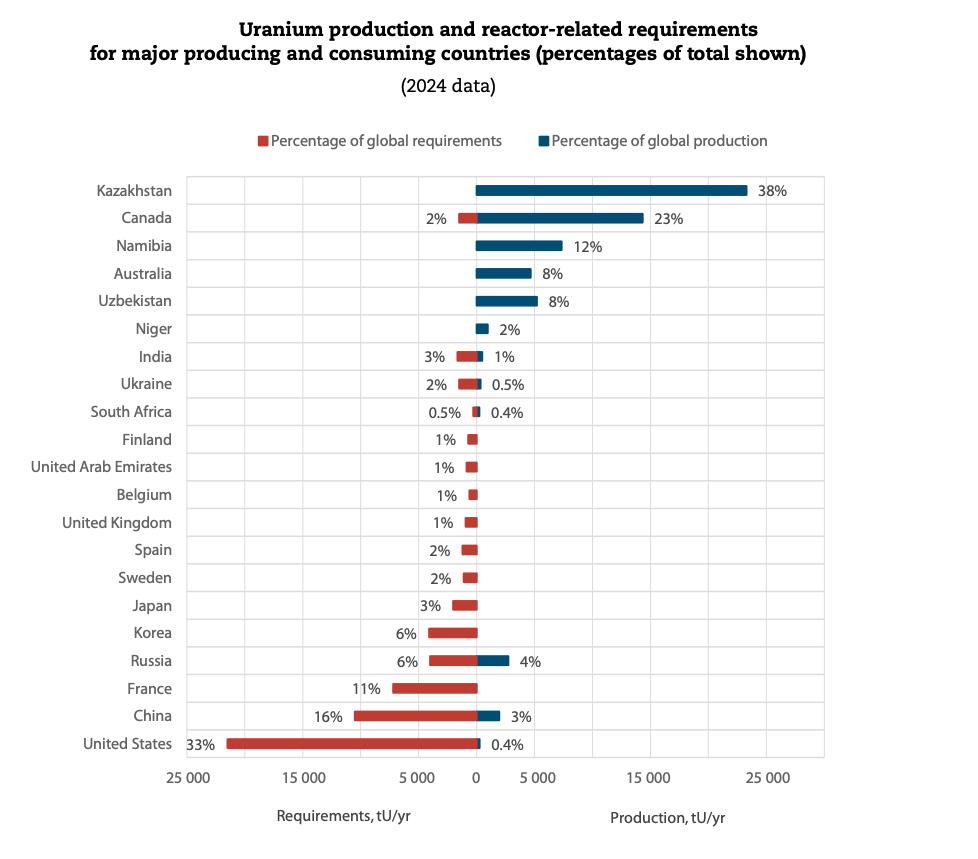
В 2024 году добыча составила 61 924 тонны урана, что является самым высоким годовым показателем с 2016 года.
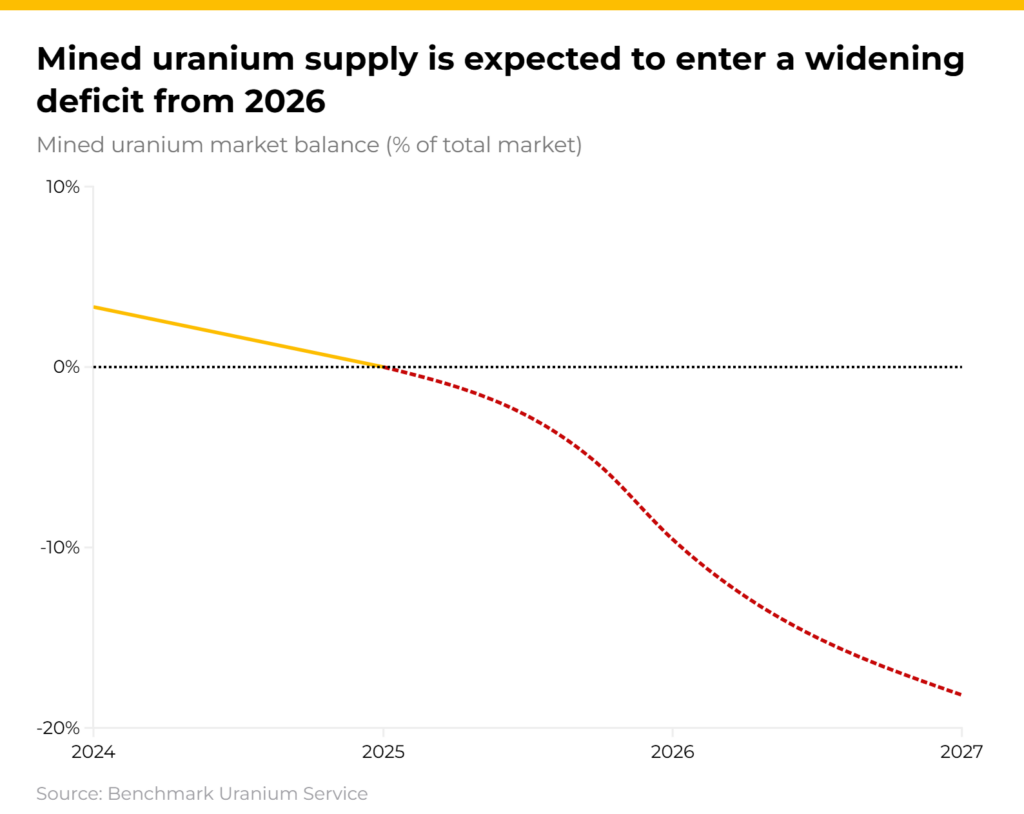
По оценке Benchmark Mineral Intelligence, уже в 2026 году рынок испытывает небольшой дефицит, который к 2027 году может вырасти до 18% от спроса. Строительство реакторов, рост потребления электроэнергии и быстрый бум энергоёмких центров обработки данных увеличивают спрос, в то время как разработка новых рудников требует длительного времени.
«Рынок урана решительно выходит за рамки постфукусимского периода сдержанной рыночной и ценовой конъюнктуры», — заявил MINING.COM Тони Алдерсон, менеджер по исследованиям урана в Benchmark.
Проблема не в том, что под землёй недостаточно урана, а в том, смогут ли горнодобытчики добывать его достаточно быстро. Выявлeнные мировые ресурсы урана, извлекаемые при цене менее 260 долларов США за кг U (100 долларов США за фунт U3O8), превышают 8,1 млн тонн — на 2,1% больше по сравнению с предыдущим выпуском отчёта АЯЭ–МАГАТЭ. По оценкам, этого объёма достаточно даже для самых высоких прогнозов спроса до 2050 года.
Строительство реакторов продолжает набирать темпы.
Актуальность проблемы определяется масштабами ожидаемого расширения атомной энергетики в ближайшие 25 лет.
По состоянию на 1 января 2025 года в мире эксплуатировались 418 коммерческих ядерных реакторов с общей чистой генерирующей мощностью 378 ГВт, которые нуждаются примерно в 64 500 тонн урана в год, согласно данным АЯЭ и МАГАТЭ. Ещё 23 реактора общей мощностью 19,7 ГВт находились в приостановленном состоянии.
В зависимости от темпов развития сектора, к 2050 году годовая потребность в уране может вырасти примерно до 84 800 тонн и при более активном расширении — до 143 900 тонн.
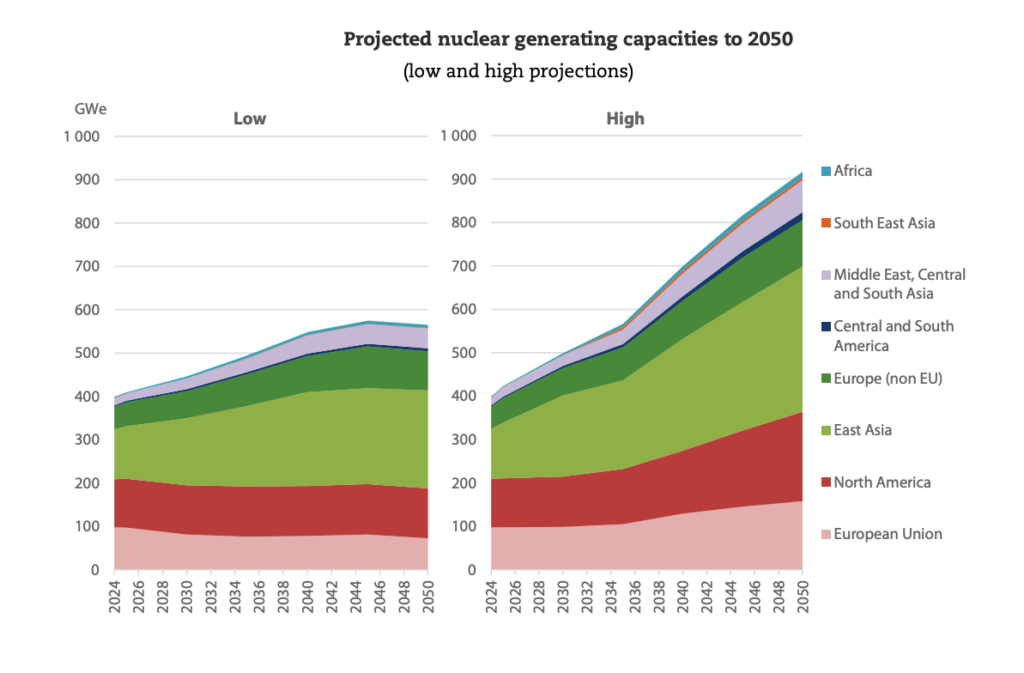
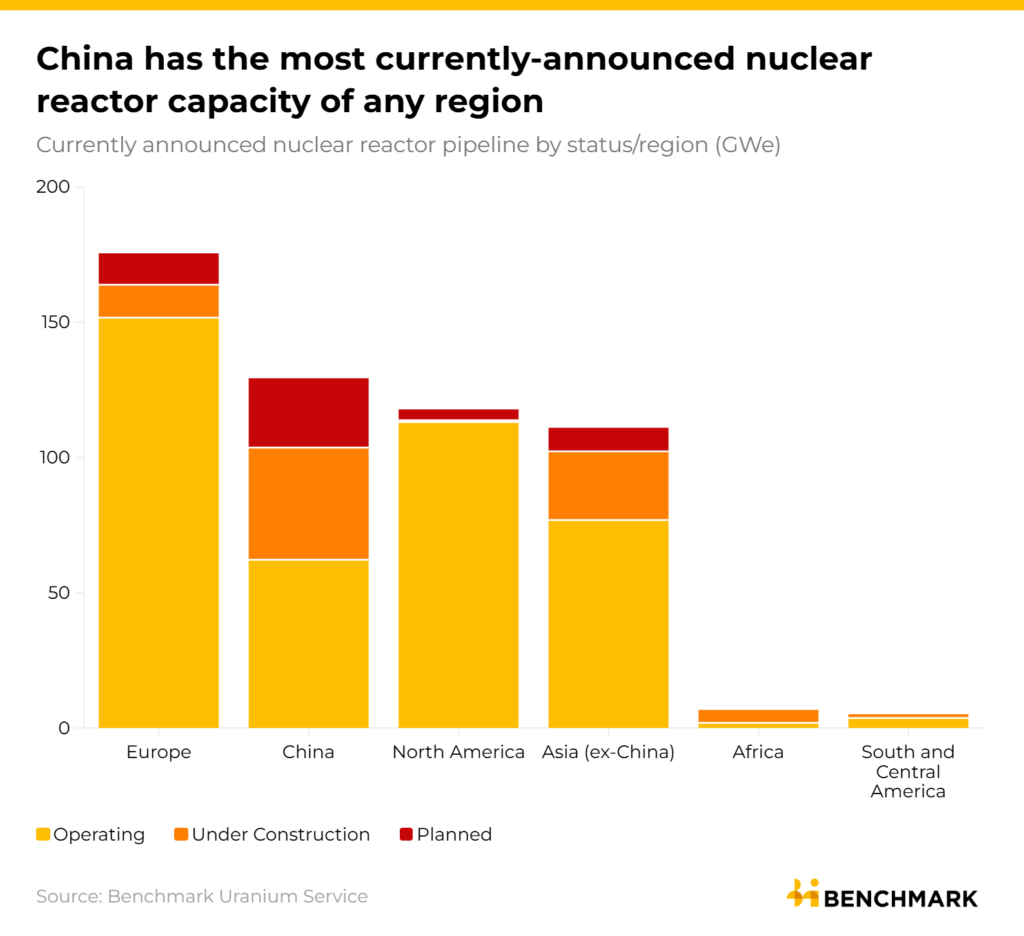
Ожидается, что основным фактором спроса станет Китай: существующие мощности около 68 ГВт будут быстро расширяться — 42 ГВт находятся в строительстве и ещё 26 ГВт в планах. Более 30 ГВт строятся или запланированы в других странах Азии, а в Европе в разработке находится свыше 20 ГВт.
Параллельно развитие центров обработки данных даёт дополнительный спрос на надёжную круглосуточную электроэнергию; операторам облачных сервисов и систем искусственного интеллекта нужна стабильная подача энергии, что усиливает интерес к ядерной генерации.
Малые модульные реакторы (SMR) могут в перспективе ещё сильнее расширить рынок благодаря компактным, стандартизированным конструкциям, которые, возможно, будет проще разворачивать. Однако их краткосрочный вклад в потребление урана остаётся невелик: Benchmark отслеживает 73 SMR, которым, как ожидается, потребуется менее 2 000 тонн урана в год.
Этот сдвиг противоположен тенденциям после аварии на Фукусиме в 2011 году, когда остановки реакторов сократили спрос сильнее, чем горнодобывающие компании смогли сократить предложение. Низкие цены с 2014 по 2021 годы привели к сокращению производства и оттеснили инвестиции в новые рудники.
Узкое место в шахтах становится ключевым ограничением.
Ответ со стороны поставщиков усиливается, но большая часть дополнительного урана поступила за счёт перезапуска простаивающих мощностей и расширения действующих рудников, а не за счёт новых проектов.
Рост в 2023–2024 годах главным образом обусловлен возобновлением работы простаивающих мощностей и расширением существующих рудников, особенно в Канаде, отмечают АЯЭ и МАГАТЭ. Несколько новых проектов получили одобрение регуляторов и приблизились к разработке, но в этот период ни один из них не приступил к добыче.
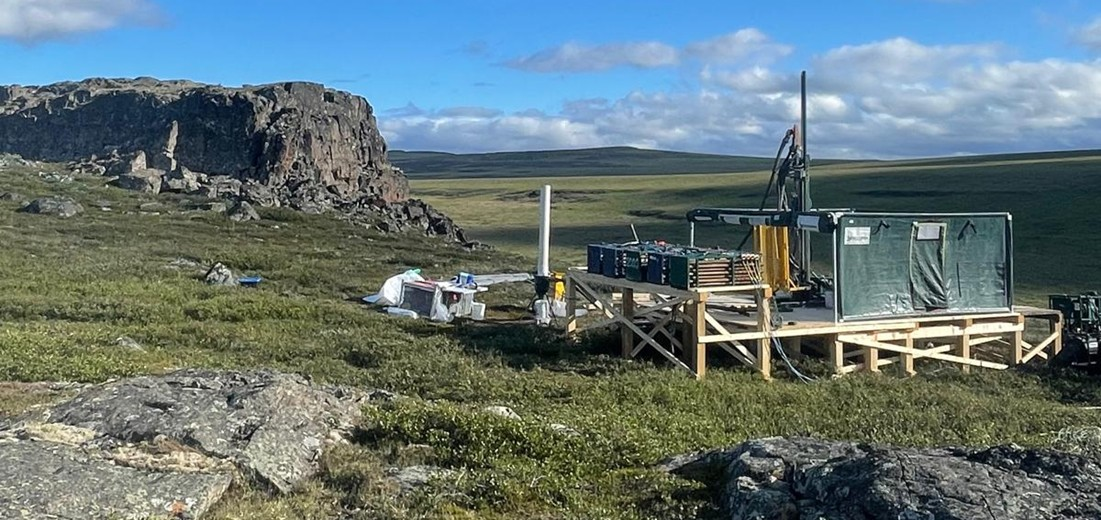
Активность в разведке ускорилась, тогда как буровые работы, направленные на доведение проектов до стадии разработки, остаются относительно вялотекущими. Это важно, поскольку превращение месторождения в действующую шахту обычно занимает 15–20 лет.
Следовательно, наличие ресурсов не гарантирует своевременные поставки: требуются устойчивые инвестиции для подтверждения запасов, получения разрешений, финансирования строительства и запуска новых производств до роста спроса.
«Проблема не ограничивается добычей урана», — добавил Олдерсон. «Более широкий ядерный топливный цикл также сталкивается с заметными ограничениями, связанными с конверсией и производственными мощностями».
Из‑за длительных сроков реализации проектов, политических препятствий и концентрации цепочки поставок необходимы значительные инвестиции по всему топливному циклу — и это нужно сделать как можно скорее, чтобы предложение соответствовало спросу.
Казахстан остаётся критически важным в краткосрочной перспективе: на его долю приходится около 39% мировой добычи урана. Benchmark предупреждает, что рост производства в стране может сдерживаться ограниченными запасами серной кислоты, нехваткой квалифицированной рабочей силы и регулярными понижениями прогнозов добычи.
Серная кислота жизненно важна для методов подземного выщелачивания, широко используемых в Казахстане; проблемы с поставками этого химиката также в июле кратковременно приостанавливали производство на руднике Сигар-Лейк в Канаде, одном из крупнейших в Северной Америке.
Намибия предложила ещё один источник роста: страна стала третьим по величине производителем урана в мире благодаря значительным китайским инвестициям, и Benchmark ожидает продолжения роста добычи до 2030 года.
Однако эти новые объёмы, вероятно, появятся слишком поздно, чтобы избежать краткосрочной напряжённости: по оценке Benchmark, доставка новых поставок на рынок может занять около десяти лет, тогда как АЯЭ и МАГАТЭ оценивают типичные сроки разработки месторождений в 15–20 лет с учётом разведки, получения разрешений и строительства.
Бум в сфере искусственного интеллекта уже усиливает спрос на надёжную электроэнергию и, по прогнозам, ускорит рост потребления урана в 2026 году.
Агентства делают вывод, что адекватные и устойчивые цены на уран, подкреплённые долгосрочными контрактами, будут критически важны для продолжения разведки, принятия окончательных инвестиционных решений и стимулирования более эффективных технологий добычи и переработки.
В результате урановая отрасль оказалась под временным давлением: запасов достаточно для удовлетворения прогнозируемого спроса до 2050 года, и компании увеличили затраты и производство, но процессы перевода ресурсов в надёжные поставки из шахт остаются медленными.
«Высокие цены на уран посылают чёткий сигнал о том, что рынку нужны новые поставки», — подчеркнул Олдерсон. «Несмотря на возросший интерес к ядерной энергетике и передовым реакторным технологиям, развитие шахт и ёмкостей топливного цикла не успевает за ростом спроса».
«Если немедленно не будут направлены значительные инвестиции, отрасль рискует углубить структурный дефицит и столкнуться с более волатильной ценовой средой», — предупредил он.


Добавить комментарий