 19:01
Цены на родий могут снизиться, поскольку ослабление спроса на автокатализаторы толкает рынок к профициту в следующем году, однако исключительно низкие запасы делают этот редкий металл уязвимым к резким ценовым скачкам из‑за перебоев с поставками, следует из обзора TD Commodity Strategy. Банк при этом ожидает дефицита в размере 20 000 унций.
Переход к профициту стал бы первым с 2022 года и последовал бы за прогнозируемым дефицитом примерно в 50 000 унций в этом году. В TD отмечают, что баланс мог бы измениться и раньше, если бы выпуск металлов платиновой группы в Южной Африке — в том числе на месторождении Амандельбулт — не был задержан в 2025 году из‑за обрушений шахт.
Медвежий долгосрочный прогноз сопровождается существенными оговорками: ожидается, что наземные запасы сократятся до чуть более трёхмесячного объёма спроса, оставляя мало возможностей для компенсации крупных сбоев на отдельных шахтах или перерабатывающих предприятиях.
Сокращение поставок
Необычно длительный цикл обработки родия усугубляет этот риск. По данным TD, перемещение материала от рудника до рафинированного металла занимает более трёх месяцев, тогда как для платины и палладия требуется чуть более месяца.
Это ограничение означает, что при движении рынка к профициту отрасль всё равно остаётся подвержена внезапным скачкам цен: производственные мощности уже работают практически на пределе, и в случае сбоя быстро восполнить утраченные поставки будет невозможно.
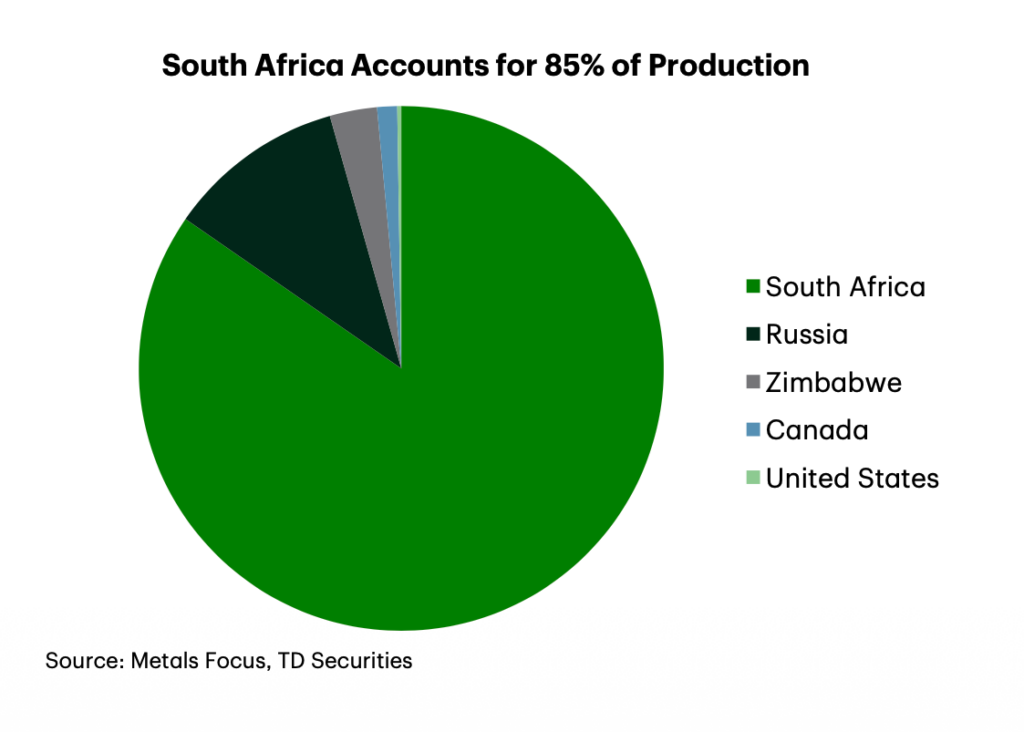
Уязвимость рынка дополнительно обусловлена высокой географической концентрацией предложения. Южная Африка обеспечивает около 85% первичного родия в мире, причём на пять рудников МПГ страны приходится примерно половина глобального производства. Большую часть оставшейся продукции дают более мелкие предприятия в Южной Африке, а также рудники в России и Зимбабве.
Предложение родия также слабо реагирует на повышение собственной цены, поскольку металл в основном получается как побочный продукт при добыче платины и палладия. Родий приносит лишь около четверти доходов от добычи МПГ, поэтому решения о разработке и объёмах производства зависят в первую очередь от экономики корзины металлов платиновой группы.
Такая структура порождает нестандартную рыночную динамику: падение спроса на родий может привести к профициту, при этом горнодобывающие компании не будут автоматически резко сокращать добычу, а любые перебои в поставках по‑прежнему способны вызвать серьёзные колебания цен из‑за скудности запасов в качестве буфера.
Автоматическое замедление
Спрос остаётся ключевой проблемой: основную часть потребления родия обеспечивают автокатализаторы, то есть спрос напрямую связан с производством автомобилей с ДВС.
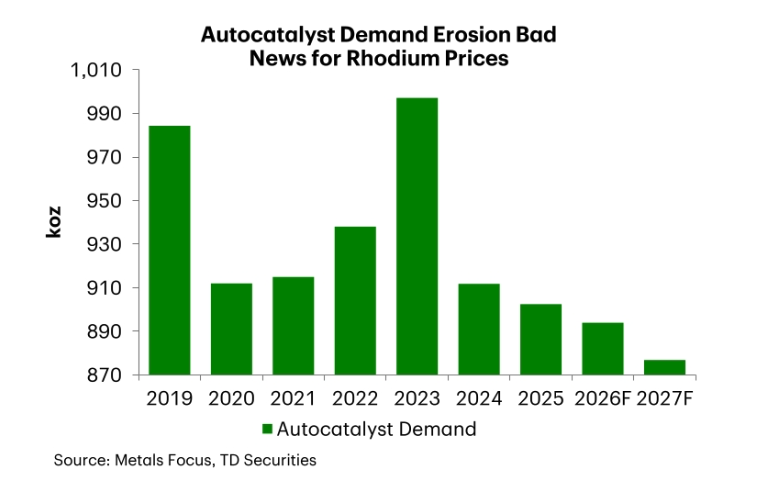
После нескольких лет роста спрос на автокатализаторы сократился, поскольку электромобили заняли большую долю автомобильного рынка. TD прогнозирует, что падение продаж автомобилей с двигателями внутреннего сгорания ещё сильнее повлияет на потребление родия в ближайшие годы.
Более медленное, чем ожидалось, внедрение электромобилей может смягчить этот спад в ближайшей перспективе и снизить риск затяжного обвала цен. Длительнее срок эксплуатации автомобилей также задерживает возвращение родия, содержащегося в старых катализаторах, на вторичный рынок.
Тем не менее вторичное предложение должно постепенно расти, поскольку автомобили старых моделей с более высокими нагрузками родия подходят к концу срока службы. Высокие цены стимулируют переработку металлолома, хотя рост переработки сдерживается несовершенным сбором и ограниченным технологическим оснащением на некоторых рынках утилизации автомобилей.
Замена родия представляет ещё один возможный путь снижения давления на рынок, но замена — не простая и быстрая задача. Палладий используется как альтернатива, однако, по оценкам TD, внедрение замены может занять от 18 до 24 месяцев и потребовать в пять–восемь раз больше палладия, чем заменяемого родия.
Между тем инвесторы вновь проявляют интерес: биржевые фонды родия впервые более чем за десять лет зафиксировали положительный приток средств, поскольку розничные и институциональные инвесторы стремятся получить доступ к физическим драгоценным металлам. В результате в ближайшие годы возможен общий спад цен с периодическими резкими подъёмами всякий раз, когда добыча сокращается.
.


Добавить комментарий