 03:00
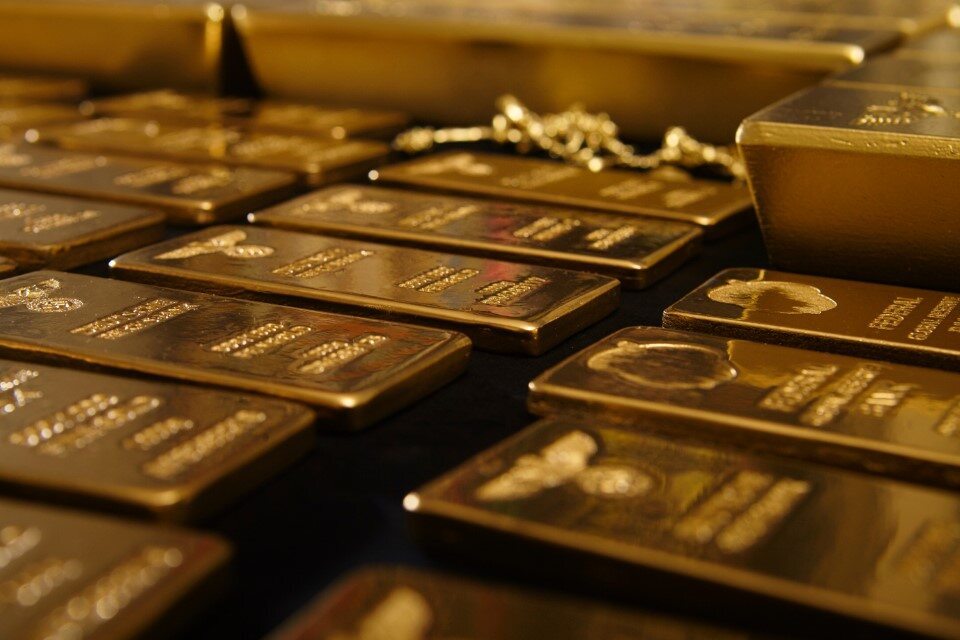
По данным Всемирного совета по золоту, металл занял устойчивое место в портфелях ряда пенсионных фондов — инвесторы ищут защиты от инфляции, рыночных шоков и снижения диверсификационного эффекта облигаций.
Примеры таких вложений не новые: в отчёте, опубликованном в четверг, отмечается, что фонды в Нидерландах, США, Великобритании и Австралии формировали позиции в основном в 2020–2021 годах и сохранили долю золота на уровне примерно 2–5% через физические слитки или фьючерсы.
Разрыв облигаций
Традиционно государственные облигации обеспечивали диверсификацию в периоды давления на рисковые активы, но в последние годы корреляция между облигациями и акциями существенно выросла, указывает Совет. С 2022 года казначейские облигации США демонстрируют положительную корреляцию с акциями, тогда как золото характеризуется более стабильным профилем корреляции.
Совет отмечает, что этот сдвиг отражает недавнее расхождение между облигациями и золотом: с начала 2022 года объём закупок слитков более чем удвоился, несмотря на рост доходности облигаций США. По словам инвесторов, выступавших на недавнем саммите по драгоценным металлам в Бивер-Крик, это может свидетельствовать о восстановлении у золота монетарной роли.
Кроме того, во время серьёзных распродаж на фондовом рынке золото, как правило, демонстрировало более выраженную отрицательную корреляцию с акциями, что усиливает аргумент в пользу его использования как инструмента диверсификации портфеля, а не только как спекулятивной ставки. Совет также отметил рост цен на слитки.
Нидерланды
Пенсионный фонд Pensioenfonds PDN из Нидерландов стоимостью 7,7 млрд евро (8,67 млрд долларов США) начал закупки золота в октябре 2020 года и завершил их в апреле 2021 года, доведя долю актива до 5%.
Решение последовало за исследованием активов и пассивов 2020 года, которое выявило преимущества диверсификации и потенциал снижения риска портфеля без снижения ожидаемой доходности; исследование проводилось на фоне падения доходности немецких государственных облигаций ниже нуля и роста инфляционных рисков на фоне мер денежно-кредитной и фискальной поддержки в период пандемии.
PDN финансировал новую стратегию за счёт снижения рисков по государственным облигациям на 10%: половина средств была направлена в физическое золото, остальная часть — в акции, недвижимость и инфраструктуру.
В США пенсионная система Fairfax County Retirement Systems держит около 3% своего портфеля объёмом 6,2 млрд долларов в золоте через фьючерсы. Фонды Вирджинии начали инвестировать в металл в 2020 году в ответ на пандемию и связанное с ней стимулирование, что усилило опасения по поводу инфляции.
Fairfax рассматривает золото как средство хеджирования инфляции, одновременно отслеживая его склонность возвращаться к рисковым активам в периоды рыночного стресса; использование фьючерсов позволяет остальной части портфеля оставаться инвестированной в активы роста.
Британия
Британский фонд Now: Pensions Master Trust, обслуживающий более 2,5 миллиона членов и управляющий активами свыше 8 миллиардов фунтов стерлингов (10,6 миллиарда долларов), впервые вложился в золото в апреле 2021 года.
Сейчас фонд держит около 2% от совокупных активов во фьючерсах на золото в рамках альтернативного портфеля, который также включает промышленные металлы, углеродные кредиты и высокодоходные инвестиции. По данным Совета, золото в основном используется для расширения диверсификации портфеля, в котором доминируют котирующиеся на бирже акции и инструменты с фиксированным доходом.
Австралия: NGS Super сохраняет долю золота с июня 2020 года и в настоящее время владеет примерно 3% активов. Фонд использует металл наряду с государственными облигациями и другими защитными активами в стратегии, направленной на повышение устойчивости портфеля в периоды повышенной волатильности и спада на фондовом рынке.
По словам Совета, NGS также считает золото полезным в периоды инфляции и обесценения валюты.
Тематические кейсы не отражают единой целевой доли золота для пенсионных фондов: фонды применяют металл по-разному в зависимости от финансового положения, структуры управления, риск-бюджетов и инвестиционной философии.
Эти четыре примера не задают стандартного правила по аллокации: их общая черта — стойкость позиций, открытых в пандемию, которые остаются в силе пять–шесть лет спустя
.


Добавить комментарий