 18:25
Мировой профицит рафинированной меди, как ожидается, увеличится более чем втрое к 2027 году, поскольку производство металлургических предприятий восстанавливается быстрее, чем спрос, сообщает Международная группа по изучению меди (ICSG).
По итогам встречи в Лиссабоне, Португалия, ICSG в среду сообщила, что прогнозирует профицит в 368 000 тонн в 2027 году против 104 000 тонн в этом году. Оценка на 2026 год немного выше апрельского прогноза в 96 000 тонн, тогда как прогноз на следующий год остался без изменения.
Рост профицита обусловлен восстановлением выпуска рафинированной меди после ограничений, вызванных дефицитом концентрата, который в этом году сдерживал работу металлургических заводов. В докладе также отмечается связь между увеличением перерабатывающих мощностей и более скромным ростом потребления, несмотря на спрос со стороны электрификации, искусственного интеллекта и центров обработки данных.
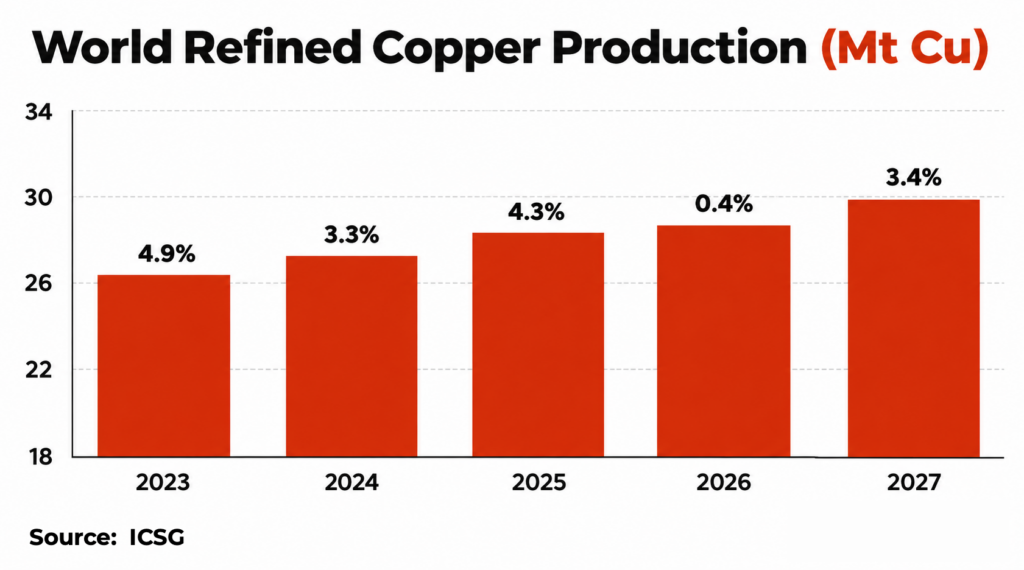
По прогнозу, мировое производство рафинированной меди вырастет всего на 0,4% в 2026 году, а затем ускорится до 3,4% в 2027 году. Восстановление будет поддержано увеличением мощности металлургических и перерабатывающих заводов в Индонезии, Индии и Европейском союзе, а также улучшением операционных показателей в Чили и увеличением производства в
Восстановление поставок на рудниках
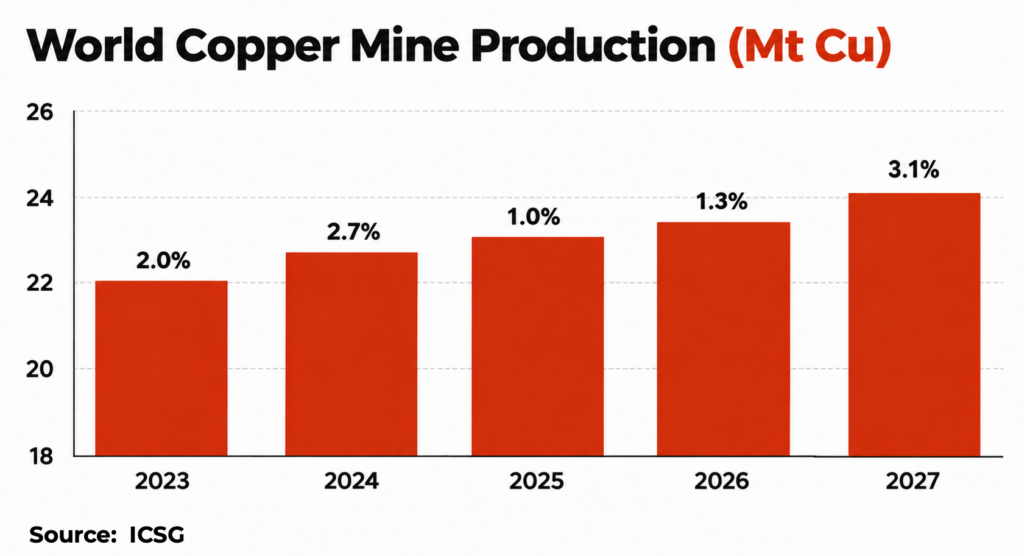
Мировое производство меди, как ожидается, вырастет на 1,3% в этом году, по сравнению с 1,6%, прогнозируемыми в апреле, после пересмотра в сторону понижения объемов в Чили, Китае и Индонезии.
Рост поддерживается ускорением на рудниках Ою-Толгой в Монголии, Бату Хиджау в Индонезии и российских рудниках Малмыз, а также расширением на китайских рудниках Джулонг и операциях Святогора в России. Дополнительный вклад дают более высокая добыча на перуанском Антамине и переработка складированной руды на Кобре в Панаме.
Текущая добыча остаётся ограниченной на индонезийском Грасберге и Камао-Какула в Демократической Республике Конго после инцидентов в 2025 году. Снижение добычи в Чили усиливает давление на предложение.
ICSG ожидает ускорения роста добычи на рудниках до 3,1% в 2027 году по мере восстановления деятельности в Индонезии и ДРК, увеличения добычи в Чили и Замбии и ввода вновь создаваемых мощностей.
Это восстановление должно ослабить ограничения по доступности концентрата, которые давят на производство первичной электролитической меди. Ожидается, что выпуск вторично переработанного металла из лома увеличится примерно на 4,7% в следующем году, в то время как производство первичной меди — включая экстракцию растворителем и электролиз — вырастет примерно на 3%.
Рост спроса отстаёт.
По прогнозу, мировое потребление рафинированной меди увеличится на 1,5% в 2026 году и на 2,5% в 2027 году, при этом основным источником роста останется Азия.
Китай, на долю которого приходится 59% мирового потребления рафинированной меди, ожидается, увеличит спрос на 2,5% в этом году, тогда как потребление в остальном мире останется практически неизменным.
ICSG несколько понизила прогноз потребления на 2026 год по сравнению с апрелем, сославшись на более слабые ожидания по Ближнему Востоку, Северной Америке и Европейскому союзу; спрос в Японии также ожидается сдержанным.
В следующем году рост потребления должен поддержать ожидаемое улучшение глобальной экономической активности, ввод новых и расширение действующих заводов по производству медных полуфабрикатов и более высокие операционные показатели на Ближнем Востоке.
Долгосрочные драйверы спроса включают энергетический переход, урбанизацию, цифровизацию и инвестиции в инфраструктуру, связанную с искусственным интеллектом, однако темпы восстановления промышленности остаются неравномерными в ключевых регионах-потребителях.
Медный бум в Южной Америке сталкивается с кризисом. Проверка реальности: 170 миллиардов долларов
ICSG предупредила, что её прогнозы остаются уязвимыми к перебоям в поставках и геополитическим событиям, в частности к конфликту на Ближнем Востоке, который может повлиять как на производство, так и на потребление.
Группа также отметила, что расчёты видимого спроса в Китае не учитывают изменения в незарегистрированных запасах, находящихся в собственности государственных агентств, производителей, потребителей и торговцев; такие движения запасов способны существенно изменить глобальный баланс спроса и предложения
.


Добавить комментарий