 03:25
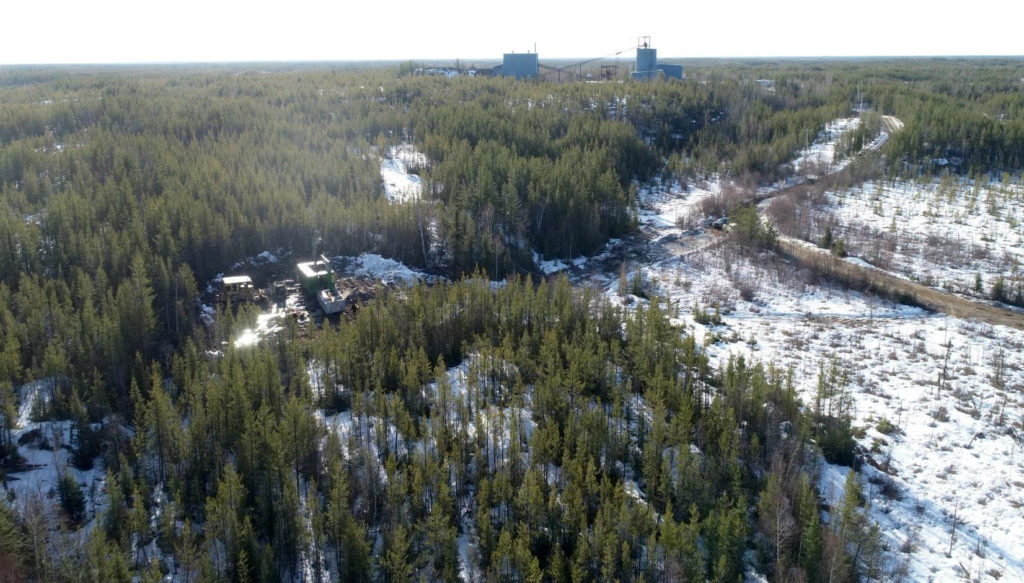
Minnova (TSXV: MCI; US-OTC: AGRDF) представила план стоимостью 76,2 миллиона канадских долларов (53,4 миллиона долларов США) по возобновлению добычи золота на руднике PL в Манитобе в 2028 году с использованием существующей инфраструктуры для сокращения первоначальных капиталовложений.
Операция у населённого пункта Шерридон, примерно в 630 км к северо-западу от Виннипега, по предварительной экономической оценке (PEA), опубликованной в среду, будет давать в среднем по 62 200 унций в год в течение 10 лет.
«Этот PEA подтверждает то, что мы думали о золотом руднике PL: старт карьера с высоким содержанием золота, существующая мельница и инфраструктура, а также скромные капитальные требования в совокупности обеспечивают быструю окупаемость и высокую прибыльность», — сказал в пресс‑релизе президент и генеральный директор Горден Гленн.
Начать с открытых разработок позволит Minnova получать доходы до перехода на полномасштабную подземную добычу. Такой подход отличается от более раннего плана, ориентированного в основном на подземные работы, и даёт компании более длительный операционный горизонт для поддержки проекта перезапуска.
Высокое содержание
Сентябрьская оценка ресурсов PL включает 3,76 миллиона измеренных и обозначенных тонн с содержанием золота 4,98 грамма на тонну, что даёт 601 158 унций, а также 1,67 миллиона предполагаемых тонн с содержанием 3,78 г/т, или 202 810 унций.
В пределах карьера выделены 1,58 миллиона измеренных и обозначенных тонн с содержанием 5,28 г/т, содержащих 268 091 унцию. По словам Minnova, более низкие границы запасов в отчётности и изменённые ограничения на разработку не позволяют напрямую сравнивать эти данные с историческими оценками ресурсов.
К полудню в четверг на Торонто‑бирже акции Minnova упали на 3,2% до 15 центов, при этом капитализация компании составила примерно 19 миллионов канадских долларов (около 13 миллионов долларов). За последний год акции торговались в диапазоне от 14 до 50 центов.
Риск затрат
При цене золота $3 000 за унцию новая оценка прогнозирует чистую приведённую стоимость после уплаты налогов в $180,6 млн при дисконтировании 5% и внутреннюю норму доходности 111%. Срок окупаемости — примерно восемь месяцев от начала производства.
Общие затраты на производство оцениваются в $2 288 за унцию. При снижении цены на золото на 20% до $2 400 NPV после уплаты налогов падает до $5 млн. В карьерах потребуется перемещать около 21 тонны пород на каждую тонну руды.
Технико‑экономическое обоснование 2017 года предполагало пятилетнюю эксплуатацию с производством около 46 500 унций в год, преимущественно за счёт подземных работ; тогда совокупные затраты на содержание оценивались в $942 за унцию.
В предыдущем исследовании была принята цена $1 250 за унцию и исключены предполагаемые ресурсы из производственного плана. Различия в методологиях оценок, планах добычи и ценовых допущениях не позволяют напрямую сравнивать те результаты с нынешней оценкой.
В прошлом месяце Minnova также анонсировала планы по увеличению мощности действующего завода с 1 000 до 2 000 тонн в сутки на втором году работы. Это позволит нарастить переработку, при этом наземная добыча будет обеспечивать завод сырьём до перехода к подземным разработкам.
Расширение ресурсов
Обновлённая оценка последовала за буровыми работами более чем на 13 500 метров в 131 скважине, выполненными с сентября прошлого года по апрель, цель которых — расширение ресурсов и повышение степени уверенности в месторождении, сообщила компания в июле.
Месторождение, ранее известное как Паффи‑Лейк, работало с декабря 1987 года по март 1989 года, после чего добыча была остановлена, говорится в экологической оценке, поданной в провинцию Манитоба.
Minnova планирует дальнейшие обновления ресурсов, металлургические испытания и работу над предварительным технико‑экономическим обоснованием. Действующая экологическая лицензия покрывает подземную добычу; планы развития предполагают внесение поправок для учёта открытых карьеров и нового подземного доступа.


Добавить комментарий