 18:25
Мировой медной отрасли потребуется $332 млрд инвестиций в новые рудники, чтобы избежать нехватки сырья, которая может начаться в 2028 году. При этом в ближайшие два года производство рафинированной меди, по прогнозу Международной исследовательской группы по меди (ICSG), будет превышать спрос.
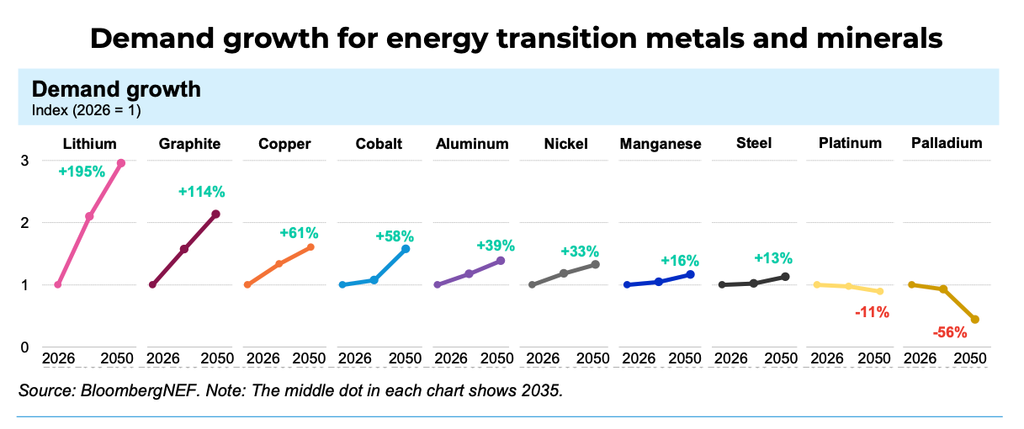
По оценке BloombergNEF (BNEF), изложенной в докладе Transition Metals Outlook 2026, потребление меди вырастет на 61% с 2026 по 2050 год — почти до 46 млн тонн. К этому времени возможный дефицит достигнет 20 млн тонн, или 44% спроса.
Прогнозы не противоречат друг другу: ICSG сопоставляет выпуск рафинированной меди со спросом и ожидает профицит в 104 тыс. тонн в 2026 году и 368 тыс. тонн в 2027-м. BNEF оценивает, хватит ли добывающих мощностей для долгосрочного спроса. Рост производства на плавильных предприятиях может поддержать предложение в ближайшее время, но не решит проблему нехватки новых рудников.
Добыча не успевает за спросом
BNEF прогнозирует, что с 2028 года предложение меди начнёт отставать от спроса. К 2035 году разрыв может составить 3 млн тонн, или 8% потребления. Ключевые причины — снижение содержания меди в руде и недостаточные вложения в разведку новых месторождений.
На запуск рудника в среднем уходит 17 лет. Развитию проектов также мешают длительное получение разрешений, высокие капитальные затраты и технические сложности. Между тем спрос к 2035 году, по прогнозу BNEF, вырастет на 34%: медь широко используется в электромобилях, аккумуляторах, проводке и центрах обработки данных.
Особенно быстро растёт потребление в электротранспорте. К 2050 году оно может увеличиться на 244%, до 11,4 млн тонн, на фоне распространения электромобилей и развития необходимой инфраструктуры.
Giustra: Copper market needs six new mines a year to 2050
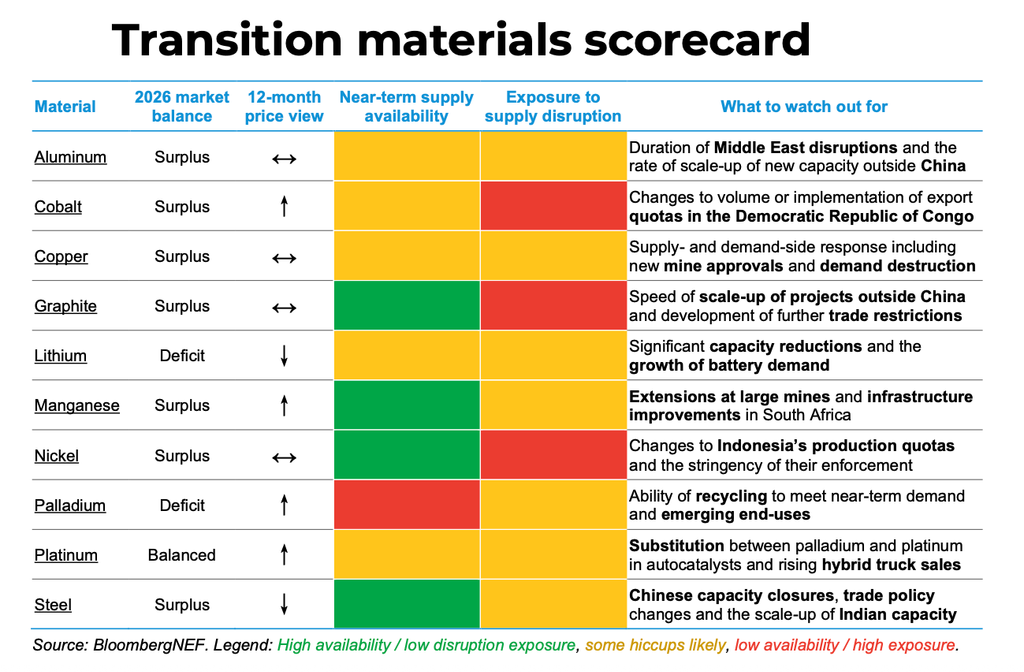
Среди десяти рассмотренных в докладе материалов медь выделяется как наиболее проблемная для долгосрочного обеспечения энергоперехода. BNEF считает, что мощностей по производству лития, графита, кобальта, алюминия, никеля, марганца, стали, платины и палладия должно хватить до 2050 года.
Риски переработки
Уязвимость создаёт и концентрация перерабатывающих мощностей: более половины мощностей по рафинированию восьми из десяти материалов сосредоточено в одной стране. В семи случаях это Китай. Такая зависимость делает поставки чувствительными к торговым ограничениям, геополитике и изменениям промышленной политики.
Для диверсификации поставок критически важных минералов недостаточно нарастить добычу — нужны дополнительные инвестиции, инфраструктура и перерабатывающие предприятия. Ожидаемый профицит рафинированной меди может временно смягчить давление на рынок, но не увеличит объём добываемого сырья.
South America’s copper boom faces a $170B reality check
Насколько дефицит ограничит электрификацию в 2030-х годах и позднее, будет зависеть от того, удастся ли отрасли обеспечить финансирование, получить разрешения и построить новые рудники.


Добавить комментарий