 16:25
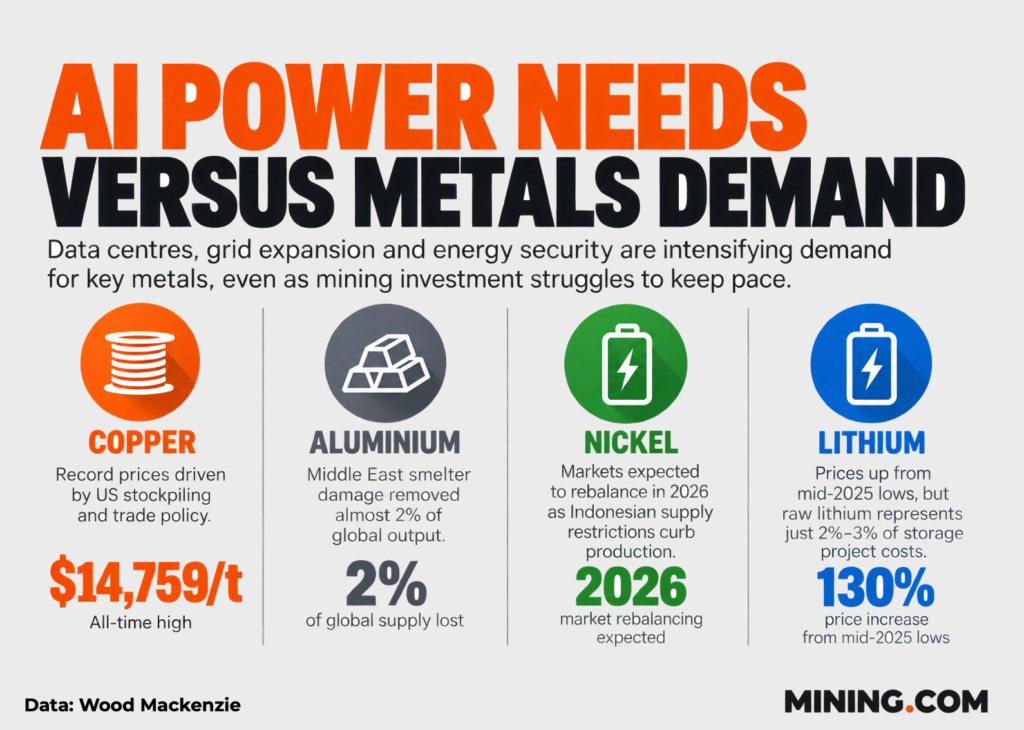
Резкий рост спроса на электроэнергию для искусственного интеллекта и геополитические потрясения усиливают давление на мировые поставки металлов. При этом инвестиции в добычу не успевают за потребностями, отмечает Wood Mackenzie.
Компания отслеживает более 250 ГВт проектов центров обработки данных по всему миру — это втрое больше, чем год назад. По прогнозу Wood Mackenzie, потребление электричества, связанное с ИИ, вырастет в пять раз в 2025–2030 годах и превысит 1000 ТВт·ч к 2035 году. Линии электропередачи, подстанции и отдельные источники генерации для таких объектов могут потребовать в три-четыре раза больше металла, чем сами центры обработки данных.
«Центры обработки данных создают задачу для всей энергосистемы, но главный вопрос — столкновение ускоряющегося спроса со всё более сложным обеспечением поставок», — заявил Линдси Грант, вице-президент Wood Mackenzie по исследованиям металлургии и горнодобывающей отрасли. По его словам, высокие цены должны стимулировать инвестиции, однако запуск проектов остаётся ниже ожиданий.
Разрыв между планами правительств по обеспечению поставок критически важных минералов и возможностями отрасли наращивать добычу увеличивается. Новые проекты тормозят длительное получение разрешений, геополитическая неопределённость и усложнение разработки месторождений.
Медь и алюминий под давлением
Особенно напряжённая ситуация складывается на рынке меди. Цена достигла рекордных $14 759 за тонну на фоне накопления запасов в США и торговых мер, меняющих распределение металла. Американских запасов хватит более чем на 170 дней, тогда как в остальных регионах — лишь на 48 дней. За пределами США прогнозируется дефицит рафинированной меди примерно в 450 тыс. тонн.
Добыча в Чили, по прогнозу Wood Mackenzie, в 2026 году сократится на 5,2%. Мировое производство может вырасти более чем на 5% в 2027 году после трёх лет стагнации. В долгосрочной перспективе отрасли потребуется ежегодно вводить около 850 тыс. тонн новых мощностей на месторождениях, осваиваемых с нуля, — сложная задача с учётом сроков и растущей стоимости проектов.
Chile copper mines disruptions put 5% of production at risk
На рынке алюминия повреждение двух крупных ближневосточных заводов после атак вывело из строя почти 2% мирового производства первичного металла. Wood Mackenzie ожидает дефицит в 1 млн тонн в 2026 году. Рост цен побудил производителей возвращать простаивающие мощности: загрузка заводов в Китае достигла 99%. Производство в Индонезии в этом году составит 1,3 млн тонн и, как ожидается, приблизится к 3 млн тонн к 2030 году. В 2027 году рынок может снова стать профицитным.
Copper surplus masks looming $332B mine shortfall
Никель и батареи
Мировое производство рафинированного никеля в 2026 году, по оценке Wood Mackenzie, снизится на 2% — впервые с 2015 года. Однако динамика зависит от вида продукции: квоты на добычу в Индонезии, ухудшение качества руды и перебои из-за засухи ограничивают предложение никеля класса II. Дефицит ожидается с 2027 года. В то же время никель класса I и химическая продукция остаются в избытке из-за расширения индонезийских проектов и китайских мощностей по переработке. К 2030 году цены могут восстановиться примерно до $19 тыс. за тонну.
На спрос на металлы влияет и развитие аккумуляторов. Wood Mackenzie ожидает, что литий-железо-фосфатные батареи останутся основным решением для массового рынка до 2030 года благодаря расширению производства в Китае и технологиям быстрой зарядки. CATL заявила, что её батарея Shenxing третьего поколения рассчитана на зарядку с 10% до 80% менее чем за четыре минуты. В апреле компания заключила с HiTHIUM Energy Storage трёхлетнее соглашение на поставку 60 ГВт·ч натрий-ионных батарей. По прогнозу Wood Mackenzie, к 2035 году такие батареи сравняются по стоимости с LFP, а массовое производство твердотельных аккумуляторов может начаться около 2030 года.
Несмотря на рост цен на литиевый карбонат примерно на 130% от минимума середины 2025 года, само сырьё составляет лишь 2–3% стоимости типового проекта накопления энергии мощностью 100 МВт с четырёхчасовым хранением. Подорожание лития на 83% в первом квартале 2026 года увеличило стоимость всей системы примерно на 10%. За последнее десятилетие отрасль получила $60 млрд инвестиций, а для развития поставок до 2050-х годов понадобится ещё $150–250 млрд. Китайские компании строят мощности эффективнее западных конкурентов, что затрудняет создание независимых цепочек поставок аккумуляторов.
CATL says mining, not refining, is battery making’s big hurdle
Дополнительным ограничением становится доступ к электричеству. В Японии центры обработки данных можно построить менее чем за пять лет, тогда как модернизация сетей занимает более десяти. Поэтому разработчики рассматривают микросети и автономную генерацию, хотя их стоимость в два-три раза выше, чем при подключении к общей сети.
«При принятии инвестиционных решений наряду с конкурентоспособностью по затратам всё большее значение имеют надёжность поставок, доступность энергии и геополитические факторы», — заявил Грант.


Добавить комментарий