 18:25
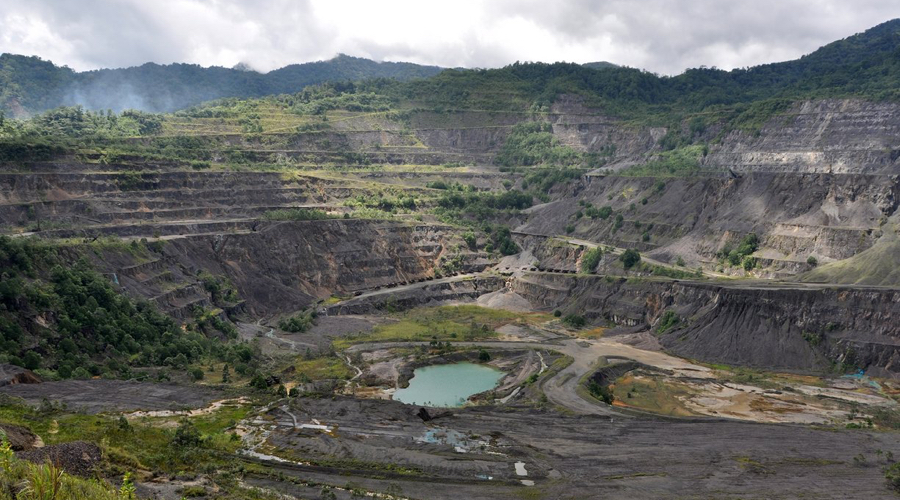
В 2026 году добыча меди в Чили может сократиться на 6,6%, до 5,034 млн тонн, и стать самой низкой с 2003 года. Аналитик горнодобывающей отрасли компании Plusmining Хуан Хосе Пардо связывает спад с истощением руд и перебоями на предприятиях. Одновременно отрасль сталкивается с рекордной зависимостью от импорта серной кислоты, необходимой для извлечения меди из руды.
По оценке Пардо, производство уменьшится на 354 тыс. тонн по сравнению с прошлым годом. Это почти на 800 тыс. тонн ниже пика 2018 года. Чили — крупнейший в мире производитель меди.
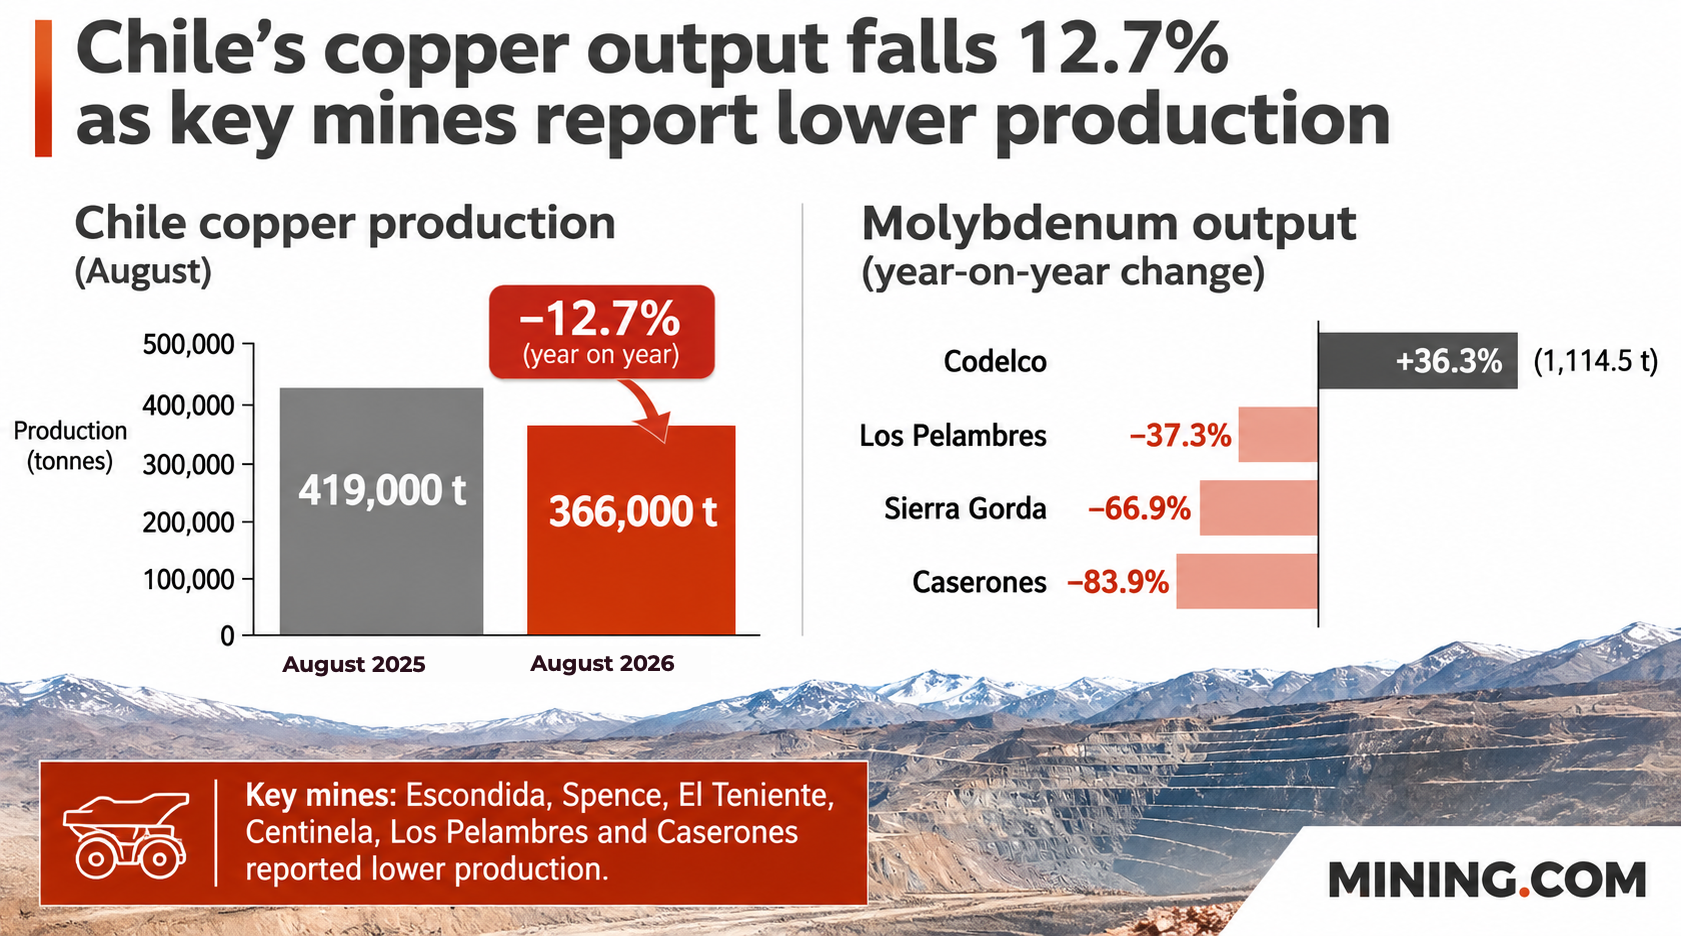
В августе выпуск металла в стране упал на 12,7% год к году, до 366 тыс. тонн, сообщает Plusmining. На результат повлияли низкое содержание меди в руде, операционные сбои и плохая погода. Снижение производства зафиксировали Escondida и Spence; El Teniente продолжает восстанавливаться после горного удара 2025 года. В июле сильные снегопады нарушили работу Los Pelambres и Caserones.
$32 billion later and nothing to show for it: Codelco’s future hinges on private partners
Проблема носит не только краткосрочный характер: старые месторождения требуют всё больших затрат. Чтобы получить прежнее количество меди, компаниям приходится перерабатывать больше руды, расходовать больше энергии и использовать больше оборудования. Разработка более глубоких участков также усложняет перевозку и ведение горных работ.
Запущенные с 2003 года проекты, в том числе Ministro Hales, Gabriela Mistral, Spence, Caserones, Sierra Gorda и Antucoya, обеспечили около 1,33 млн тонн меди в 2025 году. Однако их вклад в основном компенсировал падение добычи на более старых предприятиях.
Plusmining ожидает, что в 2027 году выпуск может восстановиться примерно на 250 тыс. тонн, а к 2032 году — превысить 6 млн тонн, если запланированные вложения будут реализованы, а действующие рудники выполнят производственные планы. Проекты, поданные на экологическую оценку по октябрь включительно, предполагают инвестиции свыше $25 млрд — это годовой рекорд. Но для запуска добычи им ещё предстоит пройти согласование, получить финансирование и быть построенными.
Основной прирост ожидается за счёт расширения действующих предприятий: второго обогатительного комплекса Centinela, комплекса El Abra, проекта RT Sulphides II и возобновления работы Cerro Colorado. Часть вложений, например планируемая замена обогатительной фабрики Escondida, нужна прежде всего для сохранения нынешних мощностей.
Импорт кислоты бьёт по затратам
В 2025 году Чили импортировала рекордные 3,97 млн тонн серной кислоты — примерно половину внутреннего потребления, сообщила Чилийская комиссия по меди (Cochilco). Внутреннее производство, напротив, упало на 17,2%, до 3,92 млн тонн, минимума с 2002 года. Закрытие Ventanas, приостановка Paipote, остановка Potrerillos и перебои в El Teniente привели к тому, что медеплавильные заводы в среднем работали примерно на 60% мощности.
При плавке меди серную кислоту получают, улавливая технологические газы. Снижение работы заводов ограничивает её доступность для выщелачивания и SX-EW — способов производства, на которые приходится около 21% чилийской меди и примерно 88% потребления кислоты в стране, подсчитала GEM Mining Consulting. По оценке компании, с импортной кислотой связано около 11% национального выпуска меди, в том числе примерно 4% — с поставками из Китая.
На Китай пришлось 37% импорта кислоты в 2025 году. В мае 2026-го Пекин ограничил её экспорт. Дополнительные перебои возникли после ударов Украины по российскому производству серы в 2025 году и закрытия Ормузского пролива в марте 2026-го: через него проходила почти половина мировой морской торговли серой.
Copper king Chile faces acid supply crunch as China exports dry up
По данным Plusmining, спотовая цена кислоты в Чили поднялась примерно с $190 за тонну в конце февраля до $485 в середине июня, а к началу ноября снизилась примерно до $340. Расчёты GEM показывают, что при средних показателях потребления кислоты в Чили затраты на этот ресурс для производства фунта меди методом SX-EW выросли с $0,42 при средней импортной цене 2025 года до $0,73 по ценам июля 2026-го — на 74%. При этом потребление кислоты на разных рудниках сильно различается.
Компания Capstone в ответ увеличила долю переработки сульфидной руды и сократила выщелачивание на Mantoverde, снизив прогноз потребности в кислоте на 2026 год примерно на 200 тыс. тонн.
Acid test: IEA warns copper supply outlook has “worsened considerably”
В последние месяцы цены снизились в том числе из-за ослабления спроса со стороны производителей удобрений. Поставки также частично восстановились после открытия Ормузского пролива по временному соглашению США и Ирана 15 июня. Китай сохранил ограничения, но разрешил отдельные отгрузки: в сентябре в Чили отправили около 32 тыс. тонн кислоты.
По прогнозу Cochilco, потребление серной кислоты медной отраслью вырастет с 6,9 млн тонн в 2025 году до 7,9 млн в 2027-м, примерно на 15%. Если внутреннее производство останется на уровне 2025 года, разрыв между выпуском кислоты в стране и потребностью одной только медной промышленности может достичь около 4 млн тонн. GEM подчёркивает, что это расчётная оценка, а не официальный прогноз.
Оригинал этой публикации впервые появился на steelland.ru.


Добавить комментарий