 23:01
В начале сентября Канада отвечала на эскалацию торгового конфликта с США после введения Вашингтоном 50%-ных пошлин на широкий круг канадских товаров, выходящих далеко за рамки первоначальных претензий по автомобилям, молочным продуктам и алкоголю.
Встречные тарифы Канады на импорт из США на сумму 27,6 млрд канадских долларов (19,7 млрд долларов США) вступили в силу 8 сентября. На этой неделе в Торонто прошёл первый Канадский инвестиционный саммит, на котором инвесторам был предложен проспект из 167 проектов, курируемых фондами с «подозрительно округленными» 100 триллионами канадских долларов под управлением.
Американские инвестиции, как ни странно, составили значительную часть присутствующих средств, даже при том, что в зале были и крупнейшие в мире благосостояния‑фонды. Оттава официально не раскрыла размеры обязательств, но просочившиеся сообщения говорят об объёме порядка 360 миллиардов долларов. Горнодобывающая отрасль представлена на саммите наибольшим числом проектов — 63 позиции — при этом общий объём требуемых инвестиций относительно невелик, чуть более 53 миллиардов долларов.
Горнодобывающая часть программы саммита соседствует с крупными инфраструктурными проектами: расширением незамерзающего порта в Черчилле стоимостью 57 миллиардов долларов, морской ветряной электростанцией у Новой Шотландии за 44 миллиарда долларов и трубопроводом в Тихий океан стоимостью 25 миллиардов долларов.
На золотых приисках.
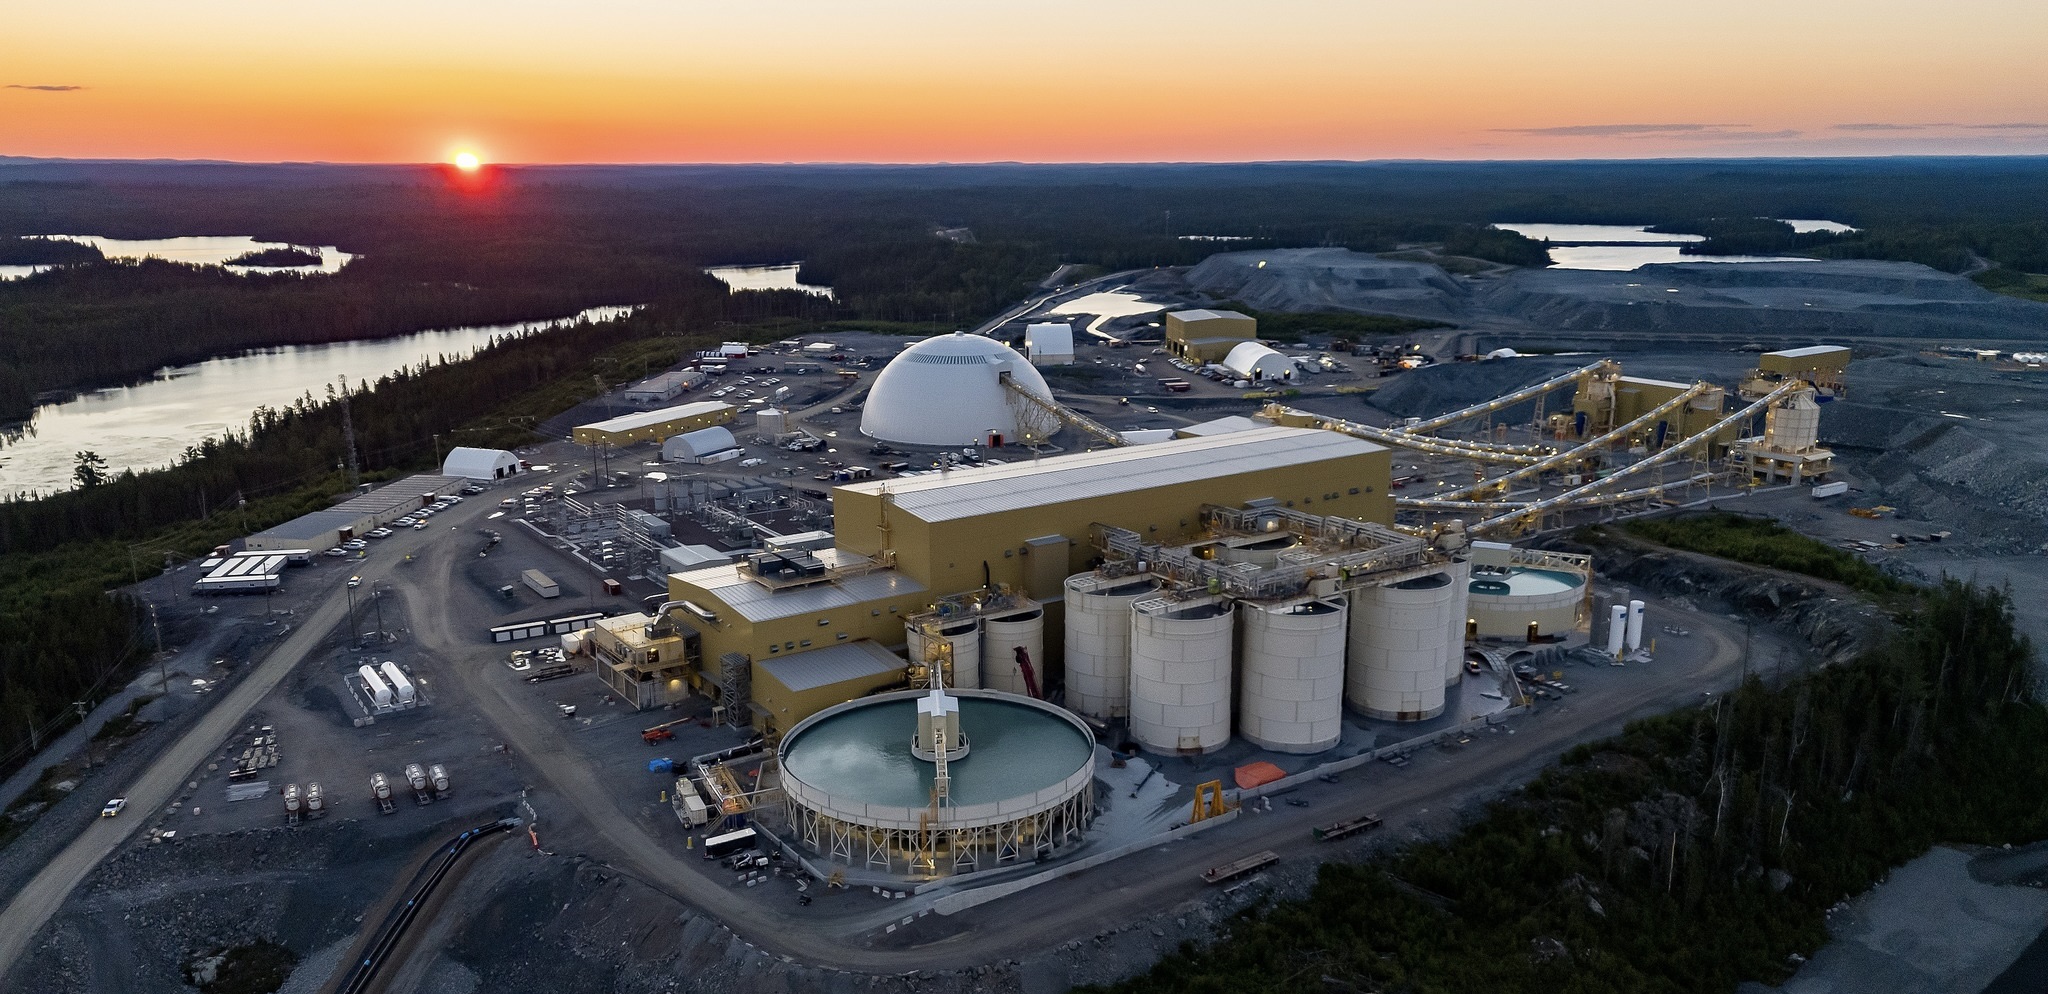
Три золотых проекта подтвердили своё включение в книгу проектов: Troilus в Квебеке, полностью разрешённый Goldboro компании NexGold в Новой Шотландии и New Polaris компании Canagold в Британской Колумбии. Эти проекты отличаются от «тенτ‑полей»: у них есть планы добычи, объявленные запасы, требуемый капитал выражается в двузначных миллиардах, проведены исследования, и в пяти случаях единственным препятствием для начала строительства остаётся подпись правительства.
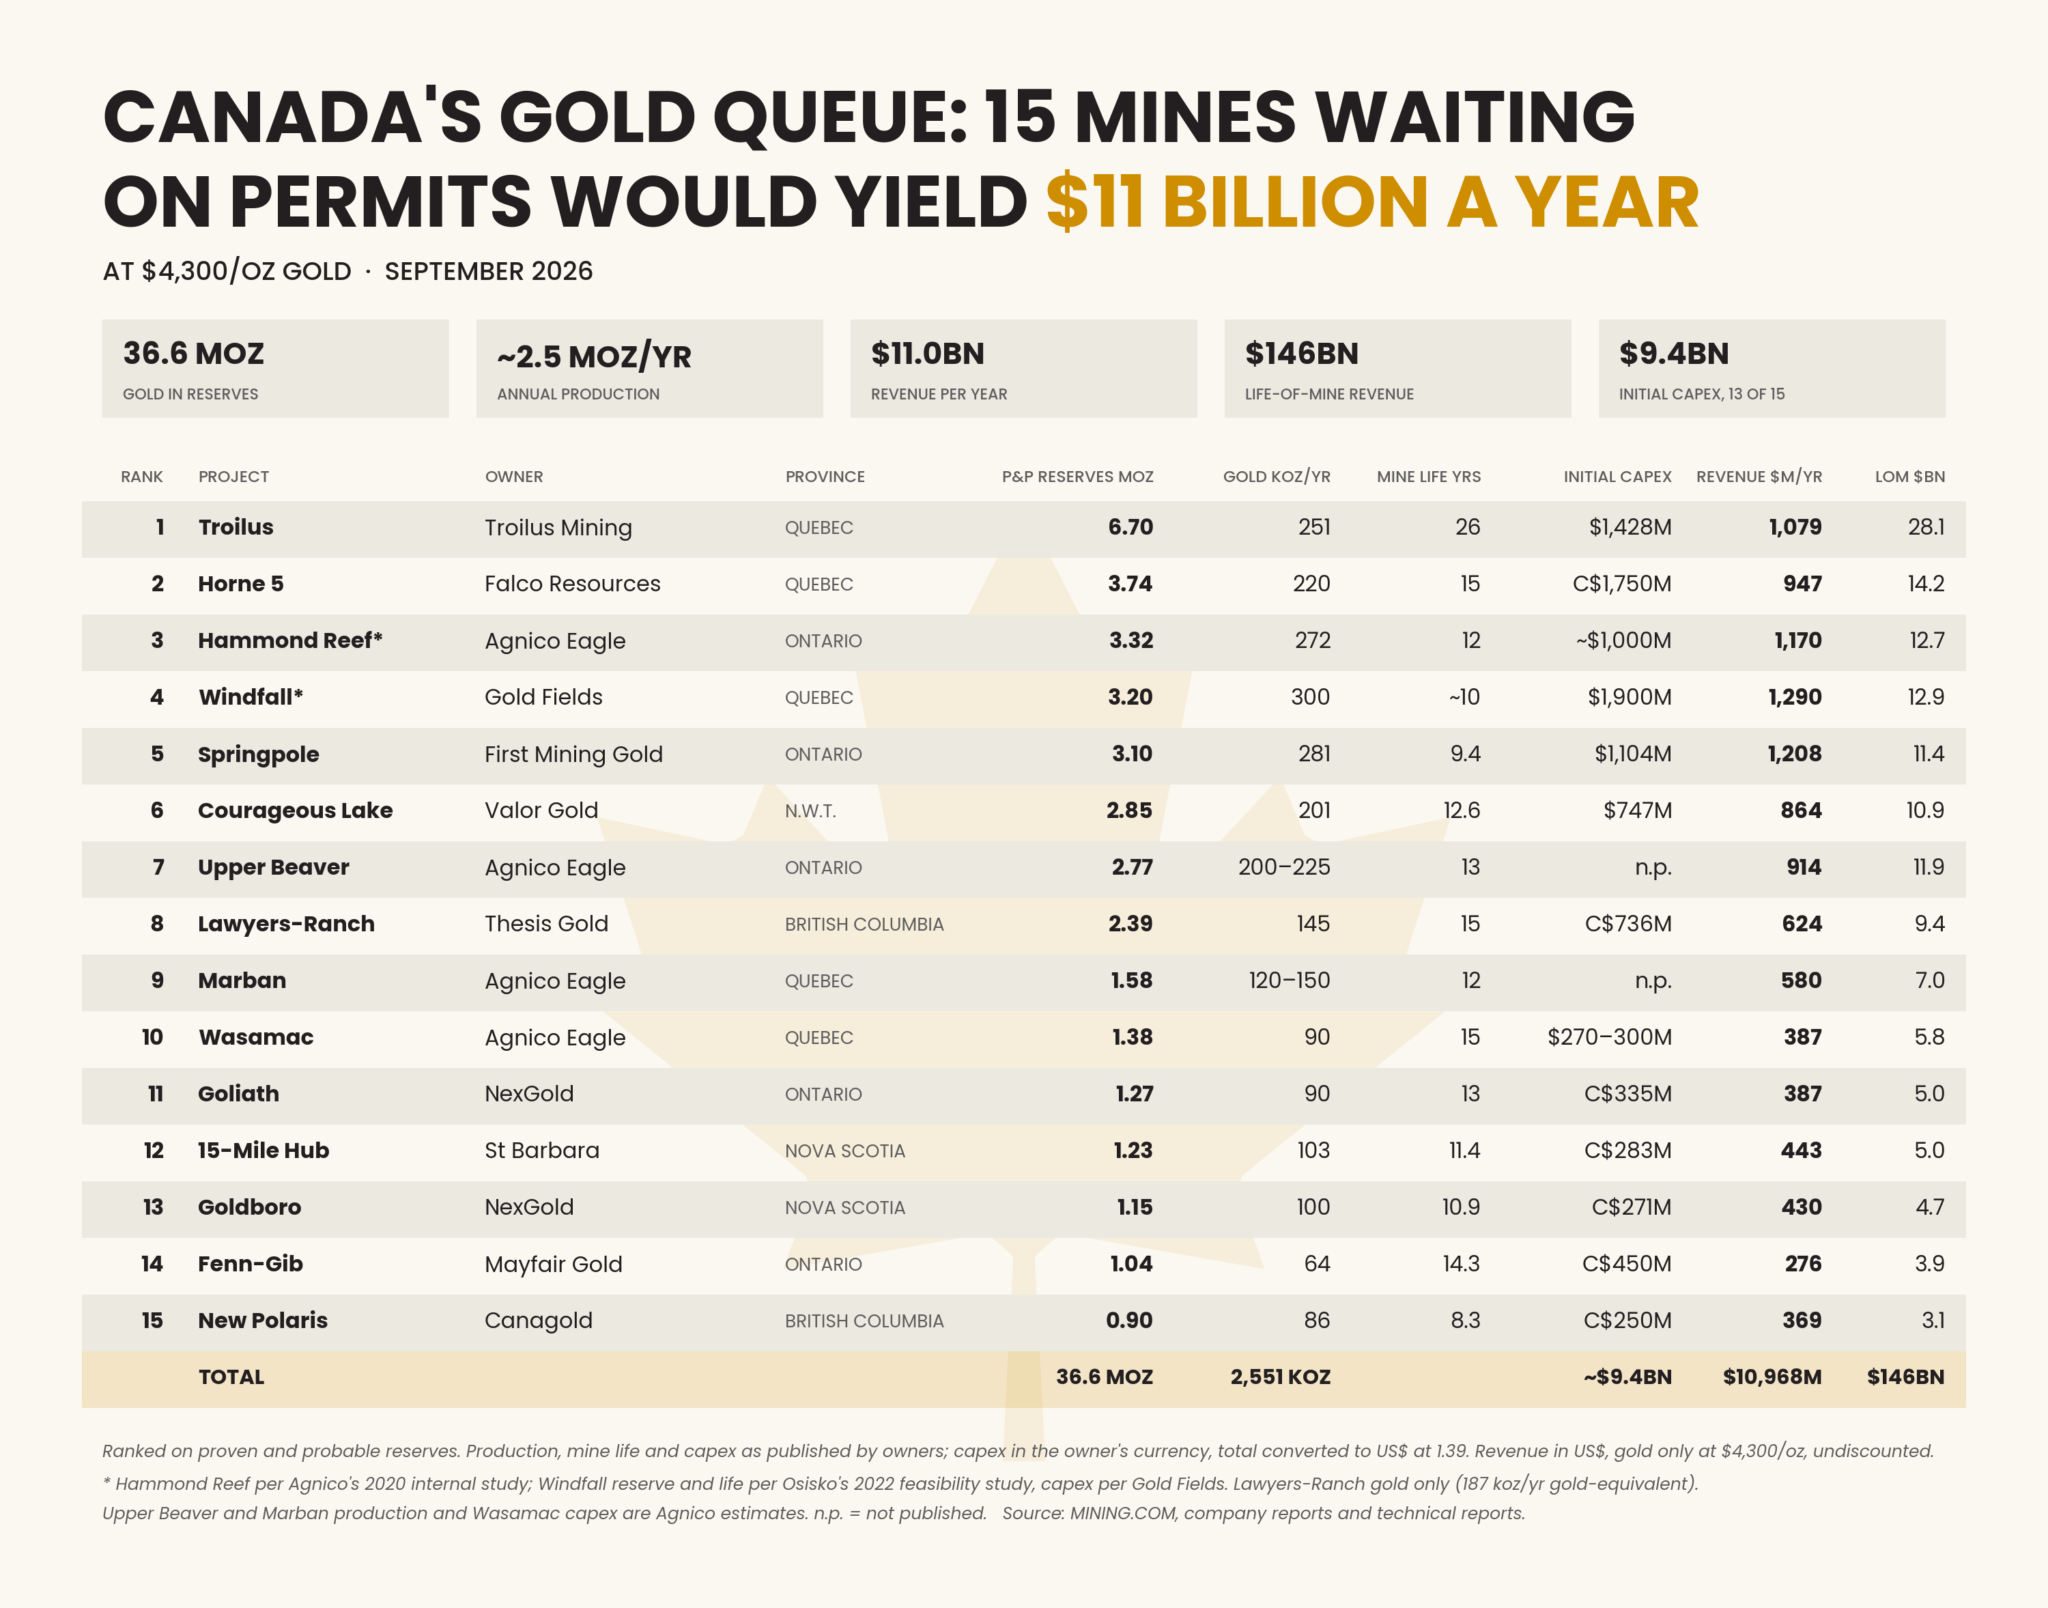
При сегодняшней цене на золото такие проекты принесли бы чуть меньше 11 миллиардов долларов в год при первоначальном капитале 9,4 миллиарда долларов — расчёт основан на тринадцати опубликованных цифрах и оценке более миллиарда для оставшихся двух.
Эти средства были бы достаточны, чтобы, например, купить почти 50 средних ледоколов‑эскортов, подключить треть гондол для первой фазы Wind West (в зависимости от цен на редкоземельные элементы) и покрыть многолетние бюрократические процедуры по ESG и судебные споры по трубопроводу.
Золото — один из ключевых экспортных товаров Канады, для которого американский рынок не обязателен: слитки ввозятся в США беспошлинно, и этот статус был подтверждён указом Трампа в сентябре прошлого года, когда на швейцарские слитки была наложена 39%-ная пошлина после таможенного нарушения.
Канада перерабатывает dore на месте; рафинированное золото часто продают в Лондон и Цюрих по одной цене в тот же день, так что ориентация на рынок США для этих поставок не критична.
При цене около 4300 долларов за унцию канадская добыча в 2025 году составила 213 тонн, что вывело страну на четвёртое место в мире и дало примерно $30 млрд. В центре внимания этого материала — вопрос, сколько ещё проектов ожидает разрешений и как быстро их ввод мог бы пополнить казну.
Мы проверили канадские проекты по добыче золота по трём критериям: наличие предварительного или технико‑экономического обоснования (PEA или PEA‑уровня), значительных запасов и отсутствия решения о строительстве.
Последнее условие исключило некоторые из самых обсуждаемых проектов. В феврале Онтарио быстро продвинула проект «Большой Медведь» Kinross, но тот всё ещё на уровне PEA и не имеет подтверждённых запасов. В мае Agnico Eagle одобрила рудник Hope Bay стоимостью 2,4 млрд долларов. Osisko Gold Group приняла решение о строительстве Cariboo 14 сентября, утром, когда открывался саммит. Проект Fuerte’s Coffee на Юконе сооружает подъездную дорогу в преддверии технико‑экономического обоснования, ожидаемого в четвёртом квартале.
В итоговом списке осталось пятнадцать проектов — они ранжированы по содержанию золота в доказанных и вероятных запасах: New Polaris — с 9,94 г/т на нижней границе, Hammond Reef — около 0,84 г/т на верхней.
Совокупно эти проекты обладают 36,6 млн унций запасов. По опубликованным профилям производства или внутренним оценкам владельцев они могли бы давать порядка 2,5 млн унций в год в стабильном состоянии (примерно 78 тонн), что на 35–40% выше текущего уровня добычи в Канаде. При цене $4 300 это эквивалент $146 млрд ожидаемой выручки за срок службы шахт.
Достижение короны.
Для страны, считающей потери от тарифов, быстрые выигрыши до того, как внешние условия изменятся, должны быть приоритетом. Золотодобывающие предприятия являются серьёзными налогоплательщиками: помимо корпоративного налога в 26,5%, шахты платят провинциальные рудничные налоги или пошлины на прибыль, в результате чего совокупная доля правительства в операционной ренте составляет примерно 34% в Онтарио, 37% в Британской Колумбии и на Северо‑Западных территориях, 40% в Новой Шотландии и 42% в Квебеке.
При средней отраслевой себестоимости $1 800 за унцию и цене $4 300 пятнадцать проектов могли бы перечислять порядка $2,4 млрд в год в федеральный и провинциальные бюджеты, а суммарно — около $33 млрд за весь срок службы — приблизительно половина этой суммы пришлась бы на Квебек. Это оценки для «зрелого» года; в первые годы нового рудника из‑за амортизации строительных затрат поступления будут значительно ниже.
Сумма в $2,4 млрд в год — сопоставима с тем, что Министерство финансов Канады могло бы получить от встречных тарифов: другими словами, это объём средств, на которые канадцы в этом году лишились из‑за торгового конфликта.
Самые продуманные планы.
Первые потоки добычи у большинства проектов прогнозируются в конце десятилетия: Windfall при одобрении в Квебеке может начать приносить доход в 2029 году; Troilus, Springpole, Upper Beaver и Fenn‑Gib — примерно в 2030 году; Goldboro — уже в 2028 году; Marban и Wasamac — в 2033–2034 годах. Эти сроки в основном отражают целевые ориентиры руководства компаний, а не жёсткие графики.
Строительство у большинства проектов короткое — от одного до трёх лет — но реальные сроки в Канаде остаются длинными. Исследование S&P Global показало, что среднее время от открытия проекта до первой добычи для рудников, запущенных в 2020–2023 годах, составило 17,9 года, что на пять лет больше, чем десять лет назад; основная задержка приходится на получение разрешений и ожидание между технико‑экономическим обоснованием и началом строительства. Золотые рудники были самыми быстрыми — в среднем 15 лет.
По небольшой выборке S&P Канада оказалась среди самых медленных стран — на 27‑м месте.
В отчёте PwC «Рудник 2026» канадский показатель составляет около 20 лет на согласование и строительство, что на шесть лет дольше, чем в Австралии. Там же общие тарифы ограничены 12,5%, и премьер‑министр Альбанезе отказался от возмездных тарифных мер.
Зал ожидания.
Некоторые проекты в нашем списке уже прошли десятилетний цикл согласований.
Windfall у Gold Fields имеет соглашение с Cree, 12 км подземных выработок и бюджет $1,9 млрд; с первого квартала он ждёт решения COMEX. Falco Horne 5 имеет недавнее технико‑экономическое обоснование и соседствующий плавильный завод Glencore, но ожидает указа Квебека. Springpole компании First Mining получил одобрение на федеральную проверку в июне после восьмилетнего процесса и теперь ожидает рассмотрения в Онтарио.
Hammond Reef компании Agnico Eagle имеет федеральные и провинциальные экологические разрешения и, по данным Agnico на 2020 год, прогнозируется производить 272 000 унций в год; компания указывает, что проект ещё не одобрен к разработке. Upper Beaver, Marban и Wasamac ориентированы на 2033 год и позже.
Насколько последовательны временные планы Agnico и сколько ещё времени займёт получение оставшихся разрешений, покажет только практика. Цифры указывают, что одна компания занимает значительную долю очереди, при этом её ранние проекты всё ещё не имеют конкретной даты пуска.
Мёртвые в воде.
Хотя 15 проектов могут сравнительно быстро перейти в фазу строительства, у Канады есть и примеры затяжных споров по разрешениям и нормативам.
Так, медно‑золотое месторождение Fish Lake компании Taseko — одно из крупнейших неосвоенных — получило провинциальный экологический сертификат Британской Колумбии в январе 2010 года. В ноябре того же года федеральные власти отклонили проект из‑за плана использовать озеро под названием Fish Lake для хвостохранилищ .
Taseko изменила проект, представив его как «New Prosperity», но получила отказ в феврале 2014 года. Через четыре месяца «Нация Тшилькотин» добилась победы в деле о правах на землю в Верховном суде, что изменило правила для региона.
За этим последовало десятилетие судебных разбирательств, завершившихся в июне 2025 года. В итоге Taseko отказалась от проекта, и Британская Колумбия выплатила более 75 млн канадских долларов. Через шестнадцать лет после провинциального одобрения месторождение остаётся неразработанным.
Не всё потеряно.
Goldboro компании NexGold — полностью разрешённый проект с договором аренды Кроны и соглашением о налоговых льготах с микмаками — сейчас ожидает финансирования, а не разрешений; на объект уже вывезены экскаваторы и бульдозеры. Тем не менее, юниорам с биржи TSX Venture по‑прежнему придётся привлекать капитал на строительство.
Инициативы саммита, включая так называемый Maple Fund с канадским капиталом в $50 млрд, созданный CPP Investments и Brookfield, ориентированы на крупные проекты, но требуют больших чеков и высокой минимальной суммы для вхождения.
Фонд ищет проекты с капиталом на проект более 5 млрд канадских долларов. Ни один из пятнадцати золотых проектов не достигает этой границы; шести из них требуется менее 500 млн канадских долларов — суммы, которые такой фонд вряд ли станет финансировать в одиночку.
Даже самый дорогой когда‑либо построенный в Канаде золотой рудник, Côté компании Iamgold и Sumitomo, обошёлся дешевле — он стоил на миллиард меньше требуемой планки, и при этом испытывал перерасход бюджета в размере 2,3 млрд канадских долларов.
Остальные проекты уже проходили экологическую экспертизу: в прошлом году это были Lawyers‑Ranch (Thesis Gold), Fenn‑Gib (Mayfair), 15‑Mile Hub (St‑Barbara) и New Polaris (Canagold).
Встаньте в очередь.
В Канаде существуют четыре механизма ускоренного рассмотрения: федеральное управление крупных проектов, программа One Project One Process в Онтарио, новый поток Filon в Квебеке и приоритетный список Британской Колумбии. Два из пятнадцати проектов — Troilus и New Polaris — участвуют сразу в двух ускоренных треках; остальные тринадцать, включая Windfall, Horne 5, Hammond Reef и Springpole, идут по стандартной процедуре.
После саммита Карни заявил журналистам о намерении сделать стандартом «один проект, один обзор, один год». Однако ключевые полномочия по выдаче разрешений остаются у провинций, и именно на них в значительной мере ложится ответственность за ускорение процессов; устранение межпровинциальных барьеров, о которых говорил Карни, остаётся задачей, требующей согласия субъектов федерации.
Провинции контролируют большую часть обзора: Квебек принимает решения по Windfall и Horne 5, Онтарио — по Springpole, а четыре проекта Agnico задействованы в обеих юрисдикциях. Проекты известны, изучены и в ряде случаев уже имеют одобрения на одном уровне власти.
Прогнозы цен на золото разнятся. Банки и аналитики руководствуются разными сценариями: исследовательский отдел J.P. Morgan прогнозирует среднюю цену $5 400 к концу 2027 года и называет $6 000 реалистичной долгосрочной целью; Wells Fargo ожидает $5 800–$6 000 к концу 2027 года; Goldman Sachs после снижения прогноза оставляет целевой ориентир около $4 900.
Оттава, вы можете посчитать.


Добавить комментарий