 00:01
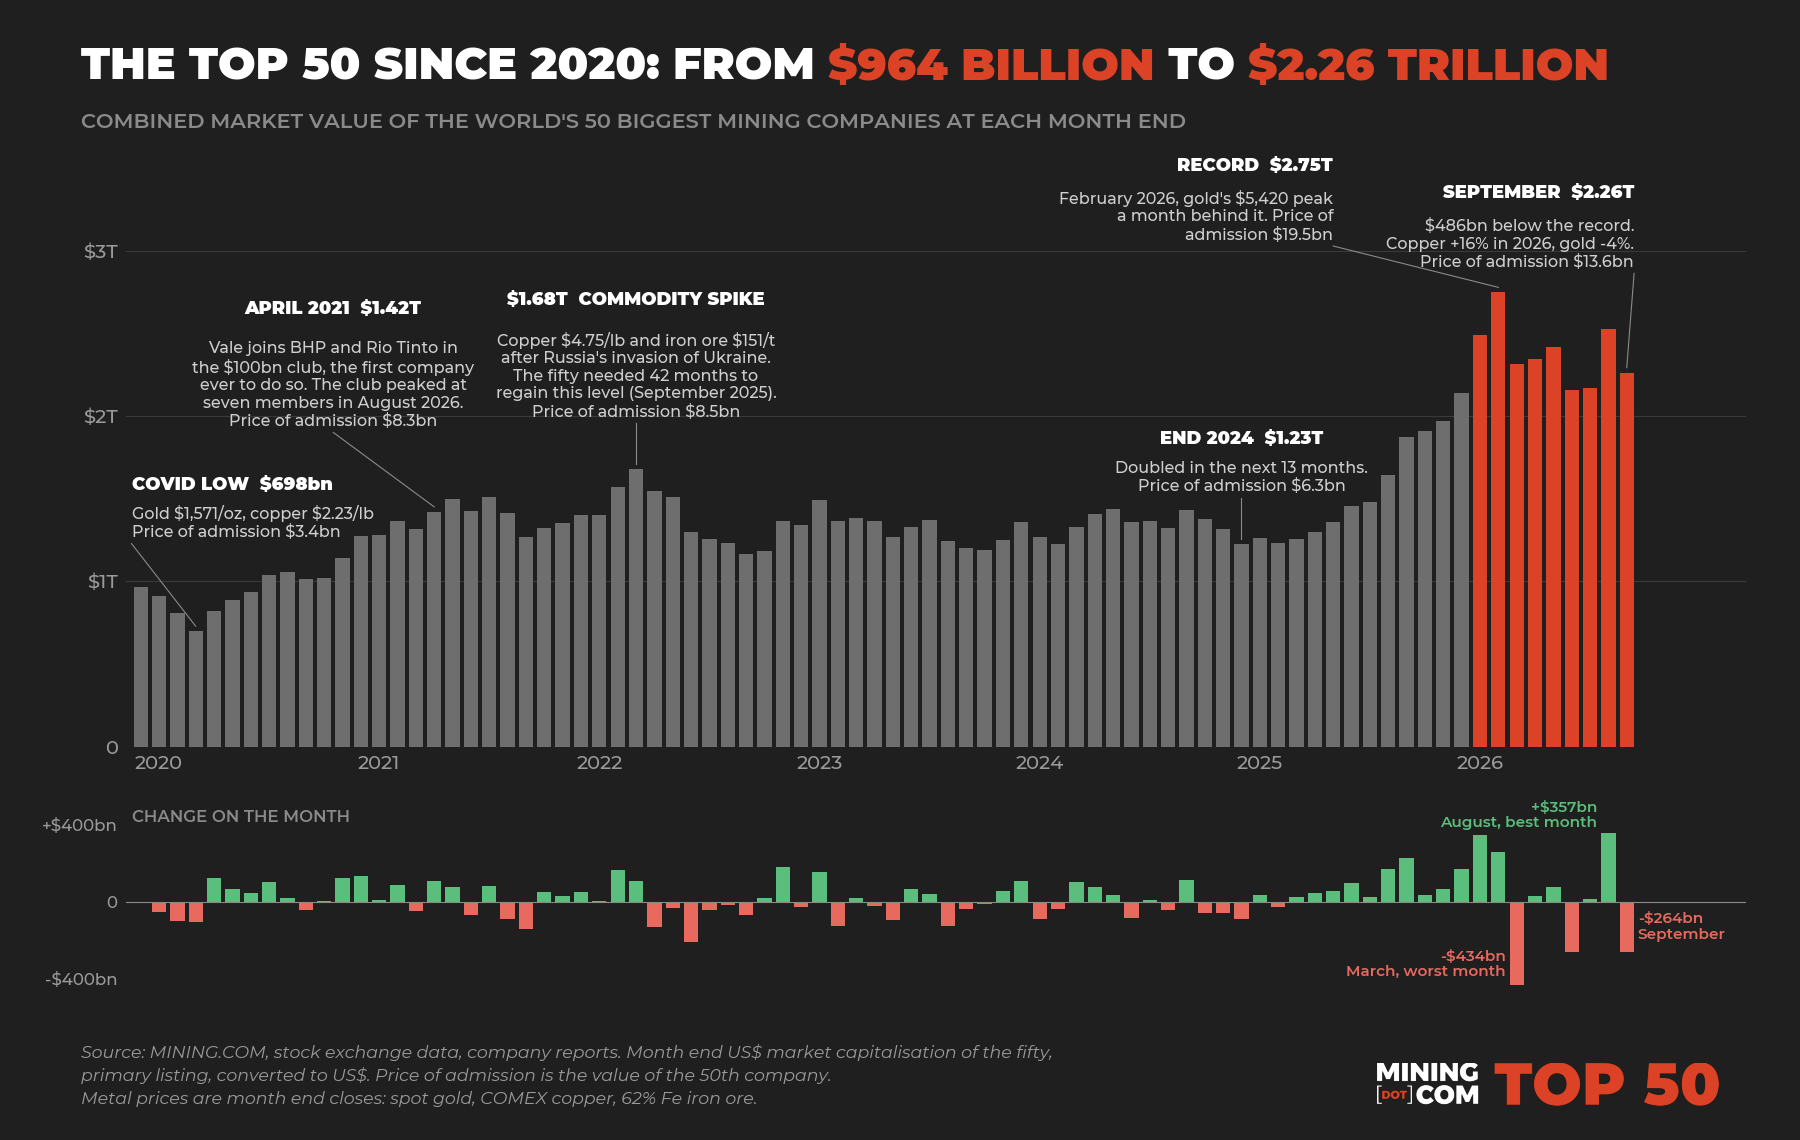
На конец сентября суммарная капитализация 50 самых дорогих горнодобывающих компаний мира составила $2,26 трлн — это второе по величине месячное снижение в истории рейтинга.
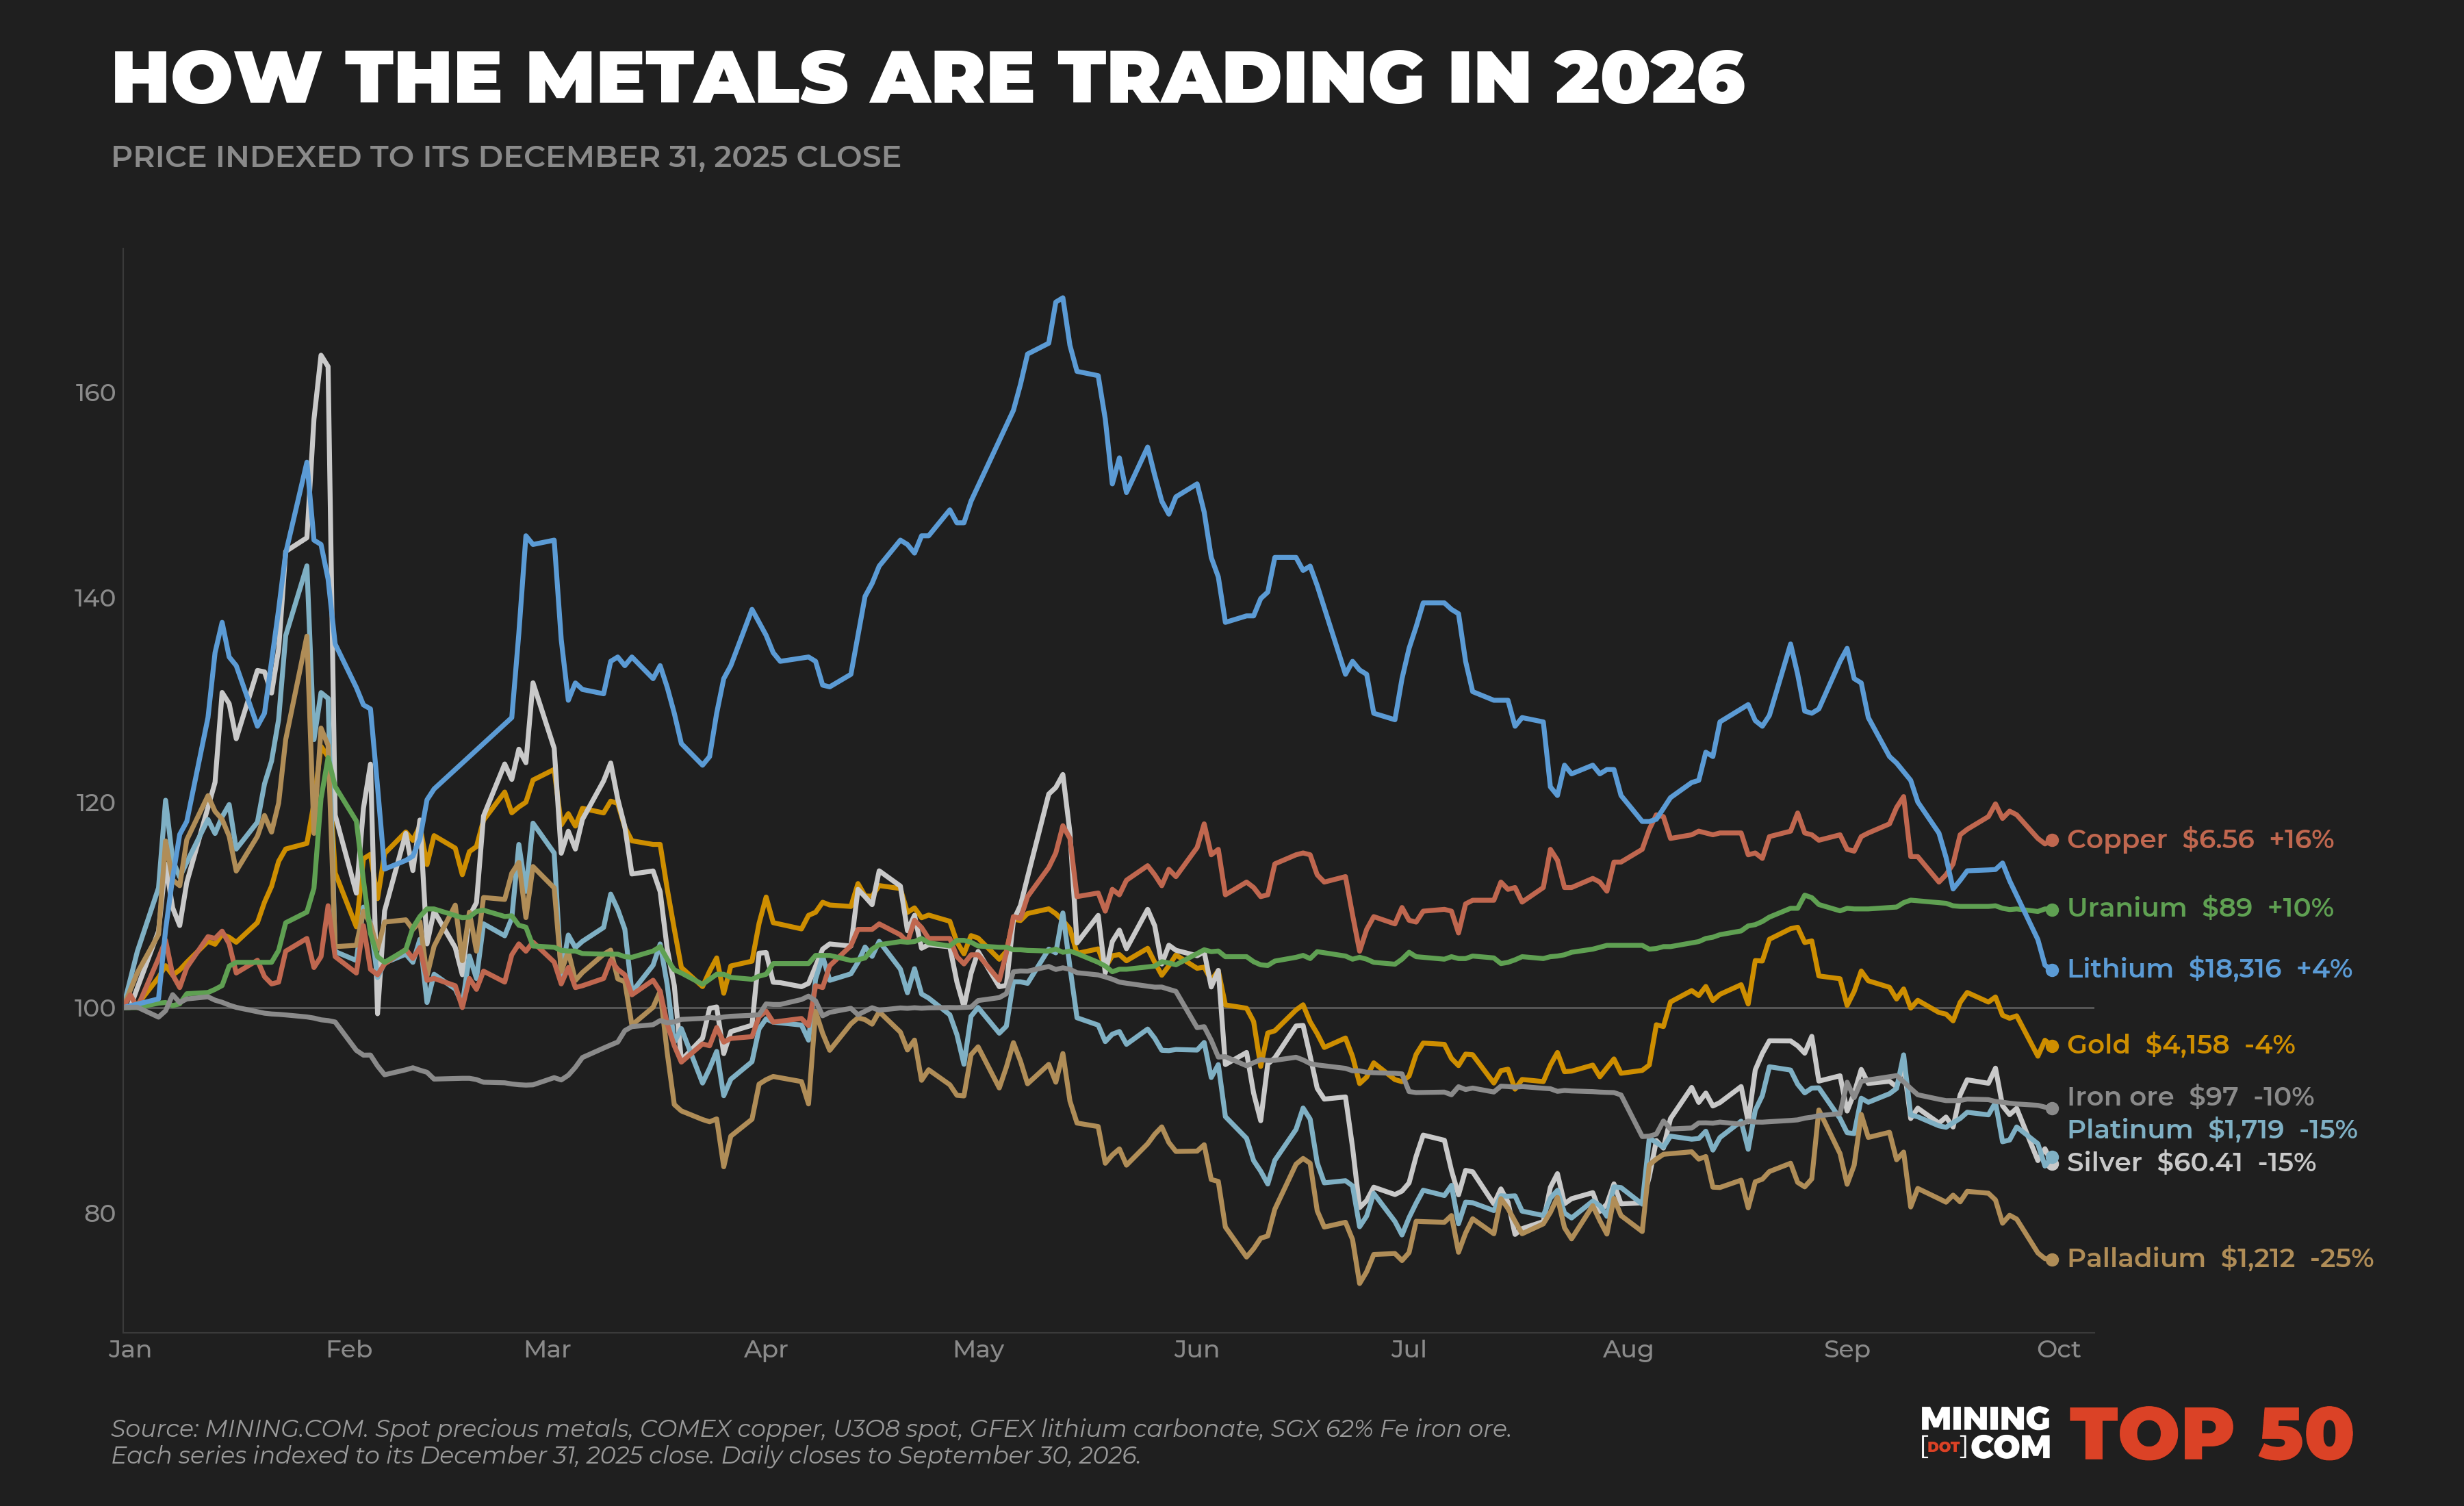
Сентябрь «отдал» три четверти рекордного роста августа в $357 млрд — по той же причине, что и прирост: падение золота. Фьючерсы на золото в Нью-Йорке опустились с $4 441 за унцию в конце августа до $4 158 в конце сентября, что означает снижение на 6,4% и возвращает металл ниже уровня начала года.
Макроэкономическая конъюнктура работала против золота, которое в основном зависит от роста цены для генерации дохода инвесторов: Федеральная резервная система повысила ставки впервые с 2023 года 16 сентября, мировая распродажа облигаций подтолкнула доходности к максимумам с 2008 года, а доллар укрепился. Как обычно, серебро упало сильнее — на 9% за месяц, а платиновые металлы остались в отрицательной зоне.
Медь и железная руда, два ключевых для верхней части рейтинга металла, завершили месяц практически на тех же уровнях, где начали. Литий, казалось, только набирал ход несколько месяцев назад, но в сентябре потерял более пятой части стоимости и пока показывает лишь небольшой рост в 2026 году.
Золото возвращает его
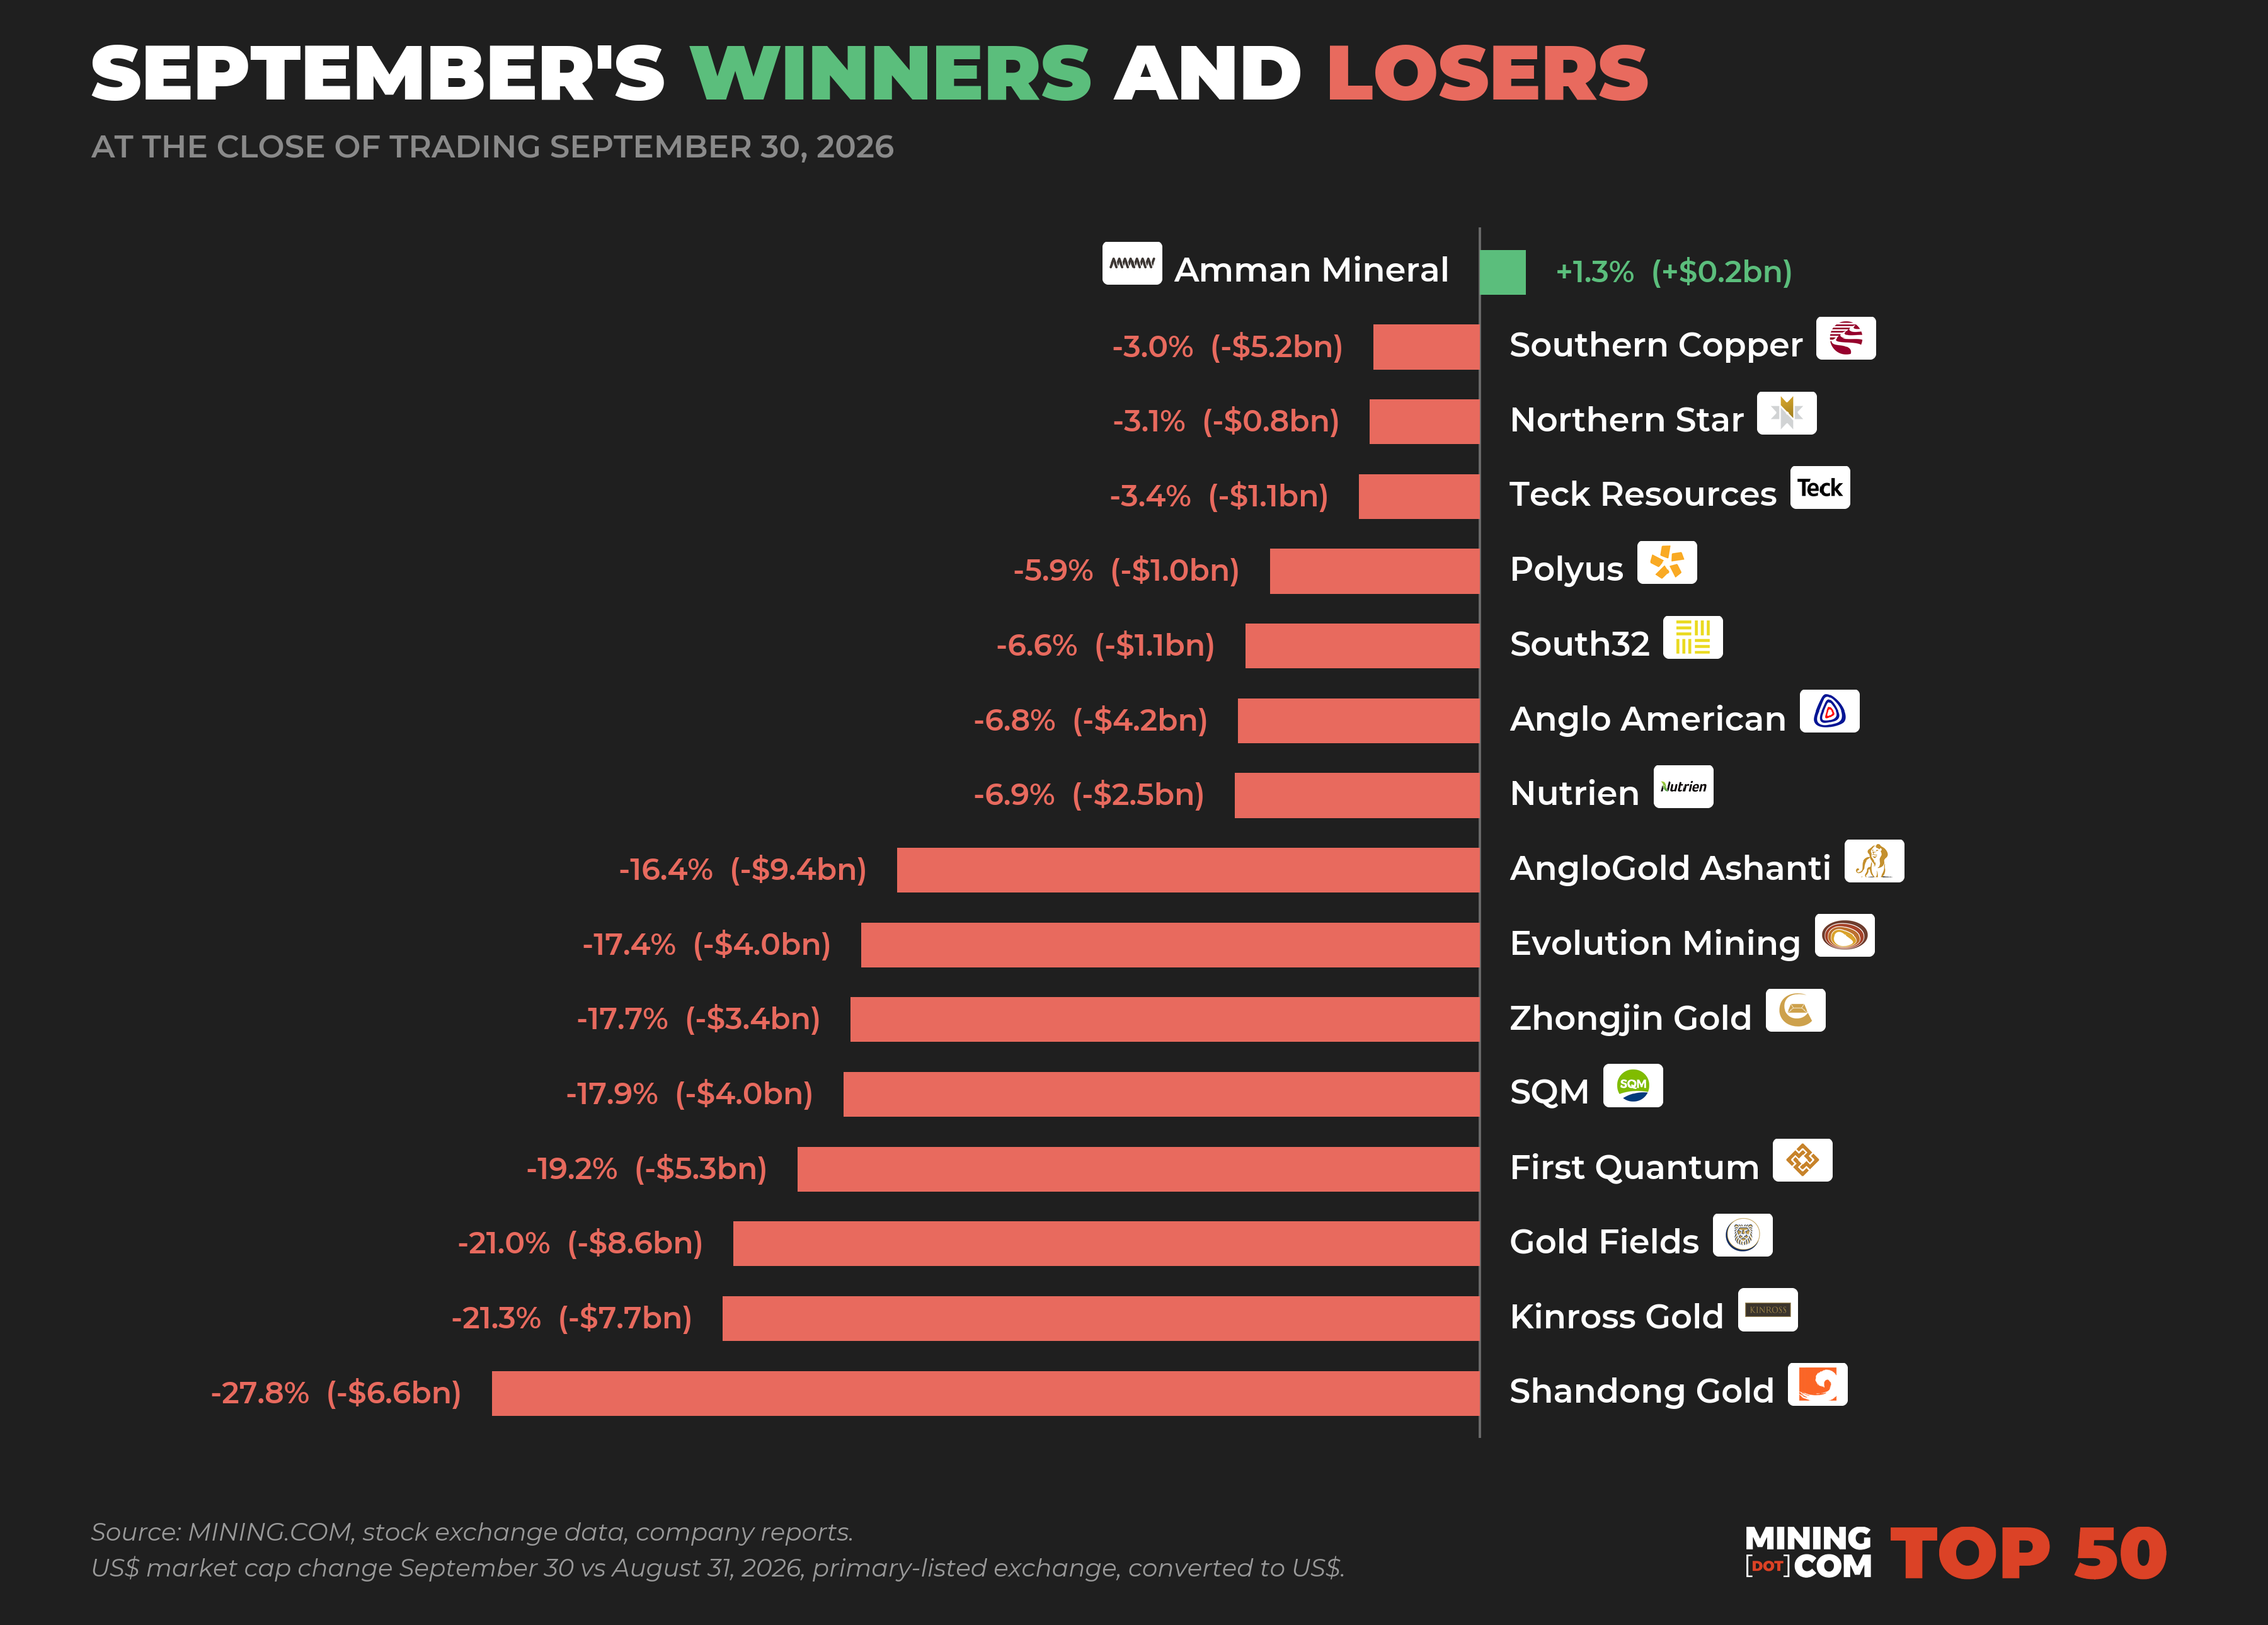
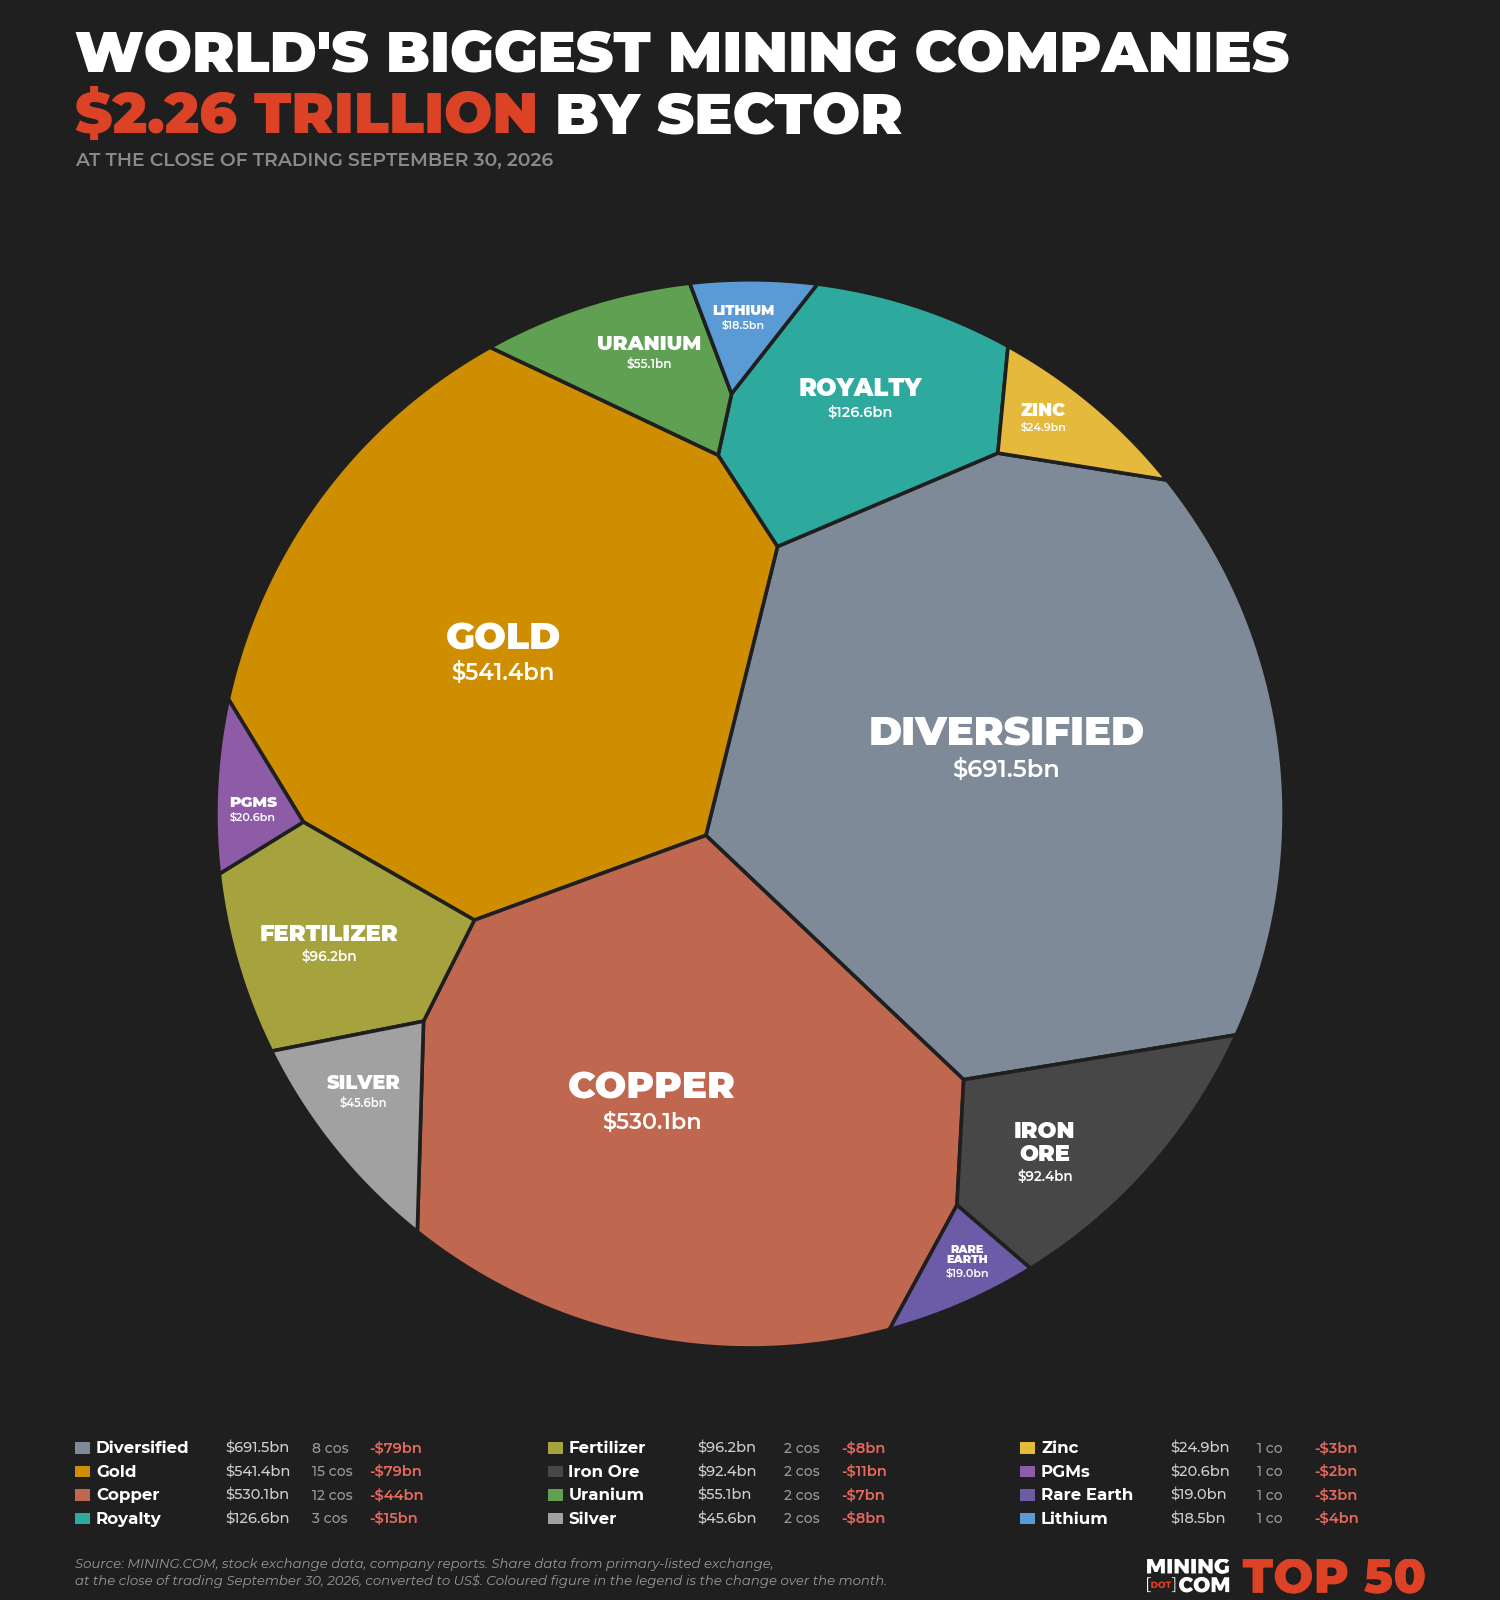
Золотодобывающие компании, обеспечившие $138 млрд августовской прибыли, вернули $79 млрд в сентябре: сектор сократился на 12,7%, сейчас в нём насчитывается пятнадцать компаний и ни одна не показала рост за месяц. Newmont и Agnico Eagle понесли двузначные миллиардные потери; у Agnico капитализация опустилась ниже $100 млрд, тогда как AngloGold Ashanti упала на 16,4% и потеряла $9,4 млрд.
Самые резкие падения частично объяснялись проблемами отдельных компаний. Акции Kinross просели на 21,3% после снижения прогнозов производства на 2026 и 2027 годы примерно на 8% от среднего значения: компания указала в качестве причин серию зимних штормов на Ла‑Койпе в Чили и более низкие сорта руды в Раунд‑Маунтин в Неваде. В одну торговую сессию её бумаги упали более чем на десятую часть.
Shandong Gold показала худшую динамику в рейтинге, упав на 27,8% после того, как совет директоров понизил целевой показатель добычи на 2026 год до 1,16–1,22 млн унций с прежнего плана не менее 1,58 млн унций. Акции Zhongjin Gold (Пекин) потеряли 17,7%.
Gold Fields платит за свои амбиции
Самое дорогое решение месяца принял Gold Fields. Незапрошенное предложение горнодобывающей компании из Йоханнесбурга на сумму 38,7 млрд австралийских долларов (примерно $27 млрд) по приобретению Northern Star — которое могло бы создать второго по величине производителя золота в мире — было отклонено советом директоров австралийской компании 28 сентября как «весьма оппортунистическое». В то же время Gold Fields, по сообщениям, рассматривает возможность увеличения денежной составляющей, чтобы вернуть цель за стол переговоров. Ценные бумаги Northern Star подешевели на 3,1%, а премия в предложении ослабила её котировки по отношению к металлу.
Рекорд меди затем исчезает
Производители меди вместе потеряли $44 млрд, или 7,6%, что выглядит умеренно на фоне падения в секторе золота на 12,7%. Сам металл закончил месяц около $6,56 за фунт ($14 500 за тонну), что на три цента ниже начальной отметки. При этом в течение месяца медь установила новый рекорд, когда застопорившееся тарифное предложение США опустошило склады в Лондоне и Шанхае, а затем прибыль была возвращена в ожидании решений Белого дома.
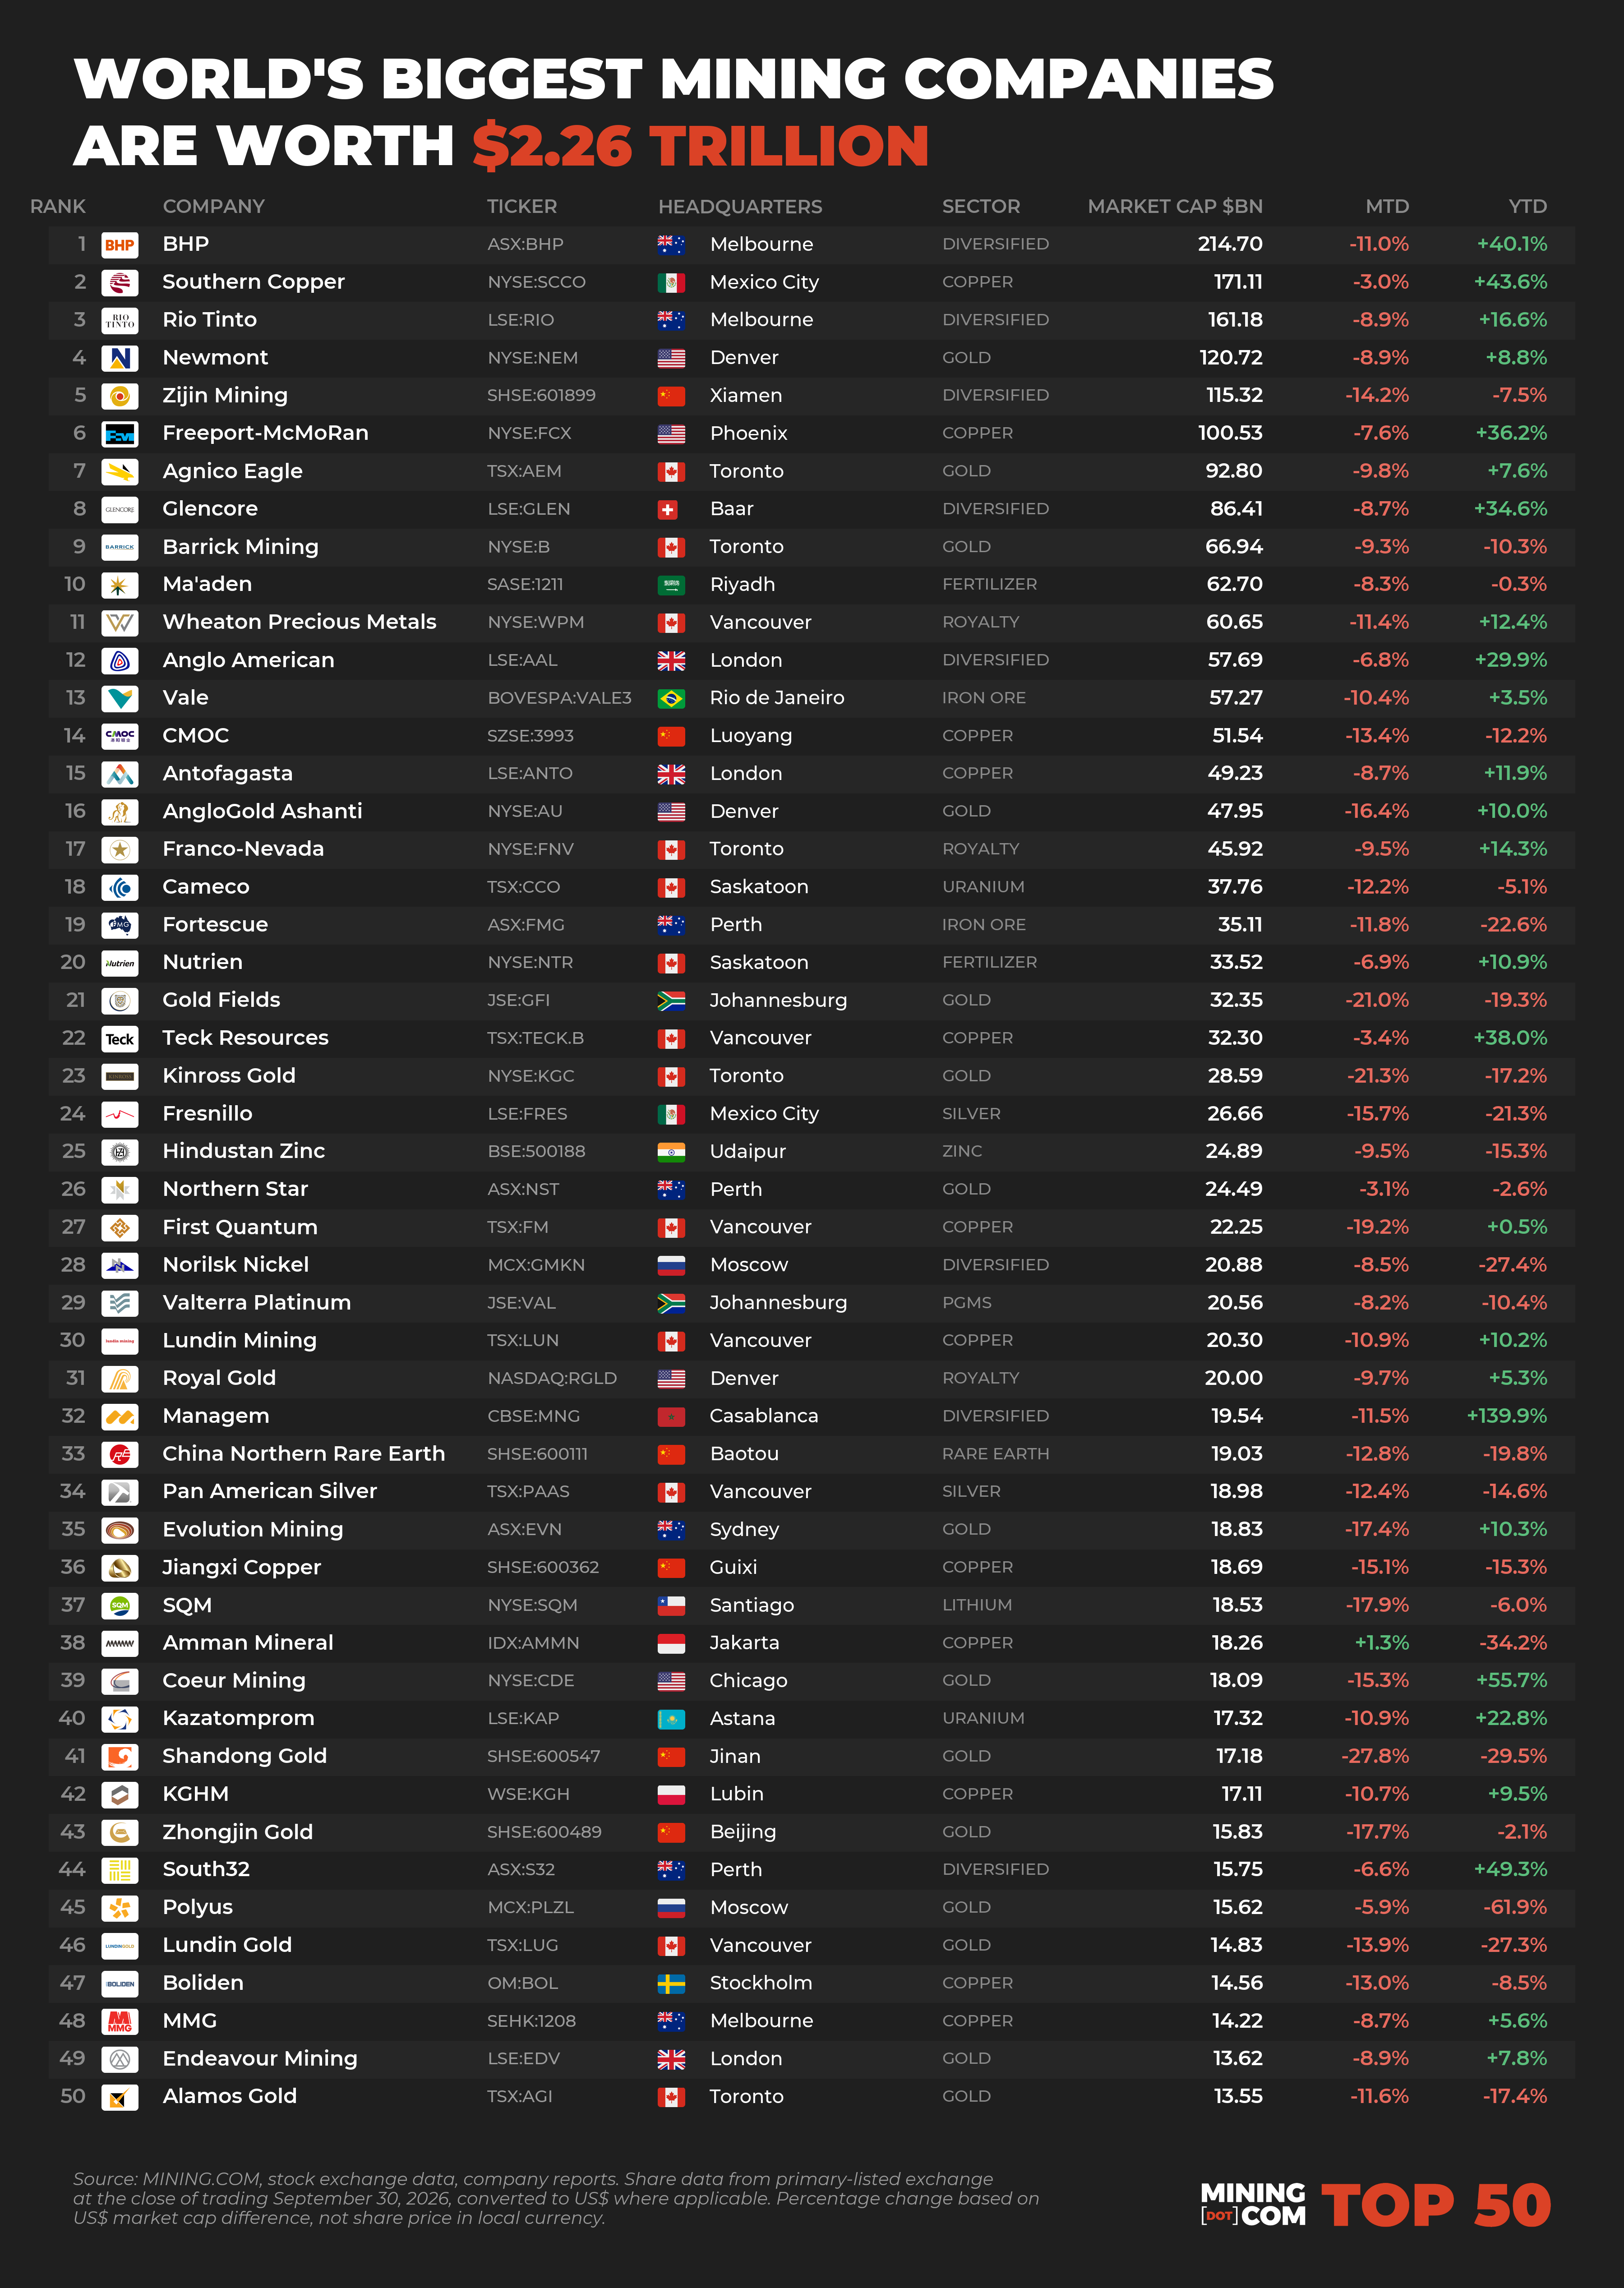
Southern Copper снизилась на 3,0% до $171 млрд и впервые завершила квартал на второй строке рейтинга. Мексикано‑перуанский производитель впервые сместил Rio Tinto со второй позиции в январе, затем вновь уступил в ходе мартовской распродажи, ненадолго опережал Rio в августе и в этом месяце снова сократил отставание до $9,9 млрд. Акции Rio Tinto упали на 8,9% и потеряли $15,8 млрд на фоне того, что железная руда осталась ниже $100 за тонну.
Teck Resources удержала позиции хуже — её бумаги упали на 3,4% в ожидании окончательных решений регулирующих органов в Китае и Южной Корее по сделке Anglo Teck. BHP понесла наибольшие долларовые потери в рейтинге — $26,4 млрд или 11% — после того как 23 сентября на руднике Эскондидо погиб рабочий и добыча была приостановлена, а в той же неделе руководители проголосовали за забастовку. Freeport‑McMoRan снизился на 7,6% до $100,5 млрд, сохранив за собой место в «клубе» компаний с капитализацией свыше $100 млрд: их стало шесть против семи в августе.
Лишь одна компания из пятидесяти закончила месяц в плюсе: акции индонезийского производителя меди и золота Amman Mineral, который в этом году планирует удвоить производство катодной меди на реконструированном заводе, выросли на 1,3%.
Quantum Mechanical
Акции First Quantum потеряли в сентябре 19,2%, причём основная часть снижения пришлась на последний торговый день месяца. Комиссия из трёх министров в Панаме рекомендовала правительству вести переговоры о перезапуске рудника Cobre Panama на условиях, позволяющих оплатить возможное закрытие без государственной поддержки — это одна из 17 рекомендаций, подготовленных швейцарскими консультантами. В отчёте указано, что прекращение нерешённых арбитражных исков на сумму $27 млрд рассматривается как условие любого соглашения и, что несколько неожиданно, исключает продление срока эксплуатации или расширение предприятия. План First Quantum по расширению Cobre Panama до 100 млн тонн в год, который мог бы вывести рудник в тройку крупнейших мира, был разработан задолго до остановки. Решение теперь остаётся за президентом Хосе Раулем Мулино.
Акции, зарегистрированные в Торонто, рухнули на 36% в ходе сессии 30 сентября, после чего торги были приостановлены; по итогам дня бумаги закрылись с падением 15%. Аналитики Scotiabank и BMO заявили, что распродажа была преувеличена: Орест Вовкодо из Scotia назвал ситуацию возможностью для покупки, а Мэтью Мерфи из BMO отметил, что судебное решение 2023 года отменяло контракт, а не саму добычу, что оставляет пространство для многолетних переговоров о перезапуске. До закрытия в 2023 году Cobre Panama давал около 40% выручки First Quantum и примерно 1,5% мировой добычи меди. Компания перерабатывает накопленную руду по утверждённому правительством плану и ожидает в этом году получить от 30 000 до 40 000 тонн меди.
Запасы лития нанесли ущерб литиевым акциям
Литий, металл для аккумуляторов, стал худшим сектором месяца. Фьючерсы на карбонат лития в Гуанчжоу упали на 22,5% до 122 800 юаней (примерно $18 300) за тонну — это самое низкое закрытие с первой недели января и на 39% ниже двухлетнего максимума выше 200 000 юаней ($29 500), зафиксированного в середине мая. Производитель CATL (под обозначением Цзянсяво в тексте) вернулся к остановкам и техническому обслуживанию в начале месяца после того, как регуляторы отозвали экологическое одобрение.
Разворот рынка ускорил пересмотр методологии китайского ценового агентства, из‑за чего заявленные запасы лития более чем удвоились до 175 000 тонн, что привело к падению цены на 14% за три дня и продолжившимся распродажам. Металл, который за год ранее показывал рост почти на 70%, теперь демонстрирует прирост менее 4%. С бумагами ситуация хуже: Albemarle и Ganfeng Lithium потеряли более пятой части стоимости в сентябре и торгуются ниже половины своих 52‑недельных максимумов — Albemarle провёл 2026 год с падением на 25%, Ganfeng — на 32%. В рейтинге в конце августа фигурировали три производителя лития; SQM, снизившаяся на 17,9% и на 36% ниже своего максимума, осталась единственной представленной компанией в сентябре.
Места литиевых компаний заняли две золотодобывающие: Endeavour Mining вошла на 49‑ю позицию, а Alamos Gold — на 50‑ю, вернувшись в рейтинг спустя месяц после выпадения. Порог вхождения опустился до $13,6 млрд с $15,6 млрд в августе — это самый низкий уровень с июня и значительно ниже $19,5 млрд, требовавшихся для попадания в топ‑50 в пике февраля.
Чтобы понять, как далеко смещалась нижняя часть таблицы: пятидесятая компания стоила $3,4 млрд в минимуме Covid в марте 2020 года и $6,3 млрд совсем недавно, в конце 2024 года.
Zijin не в духе
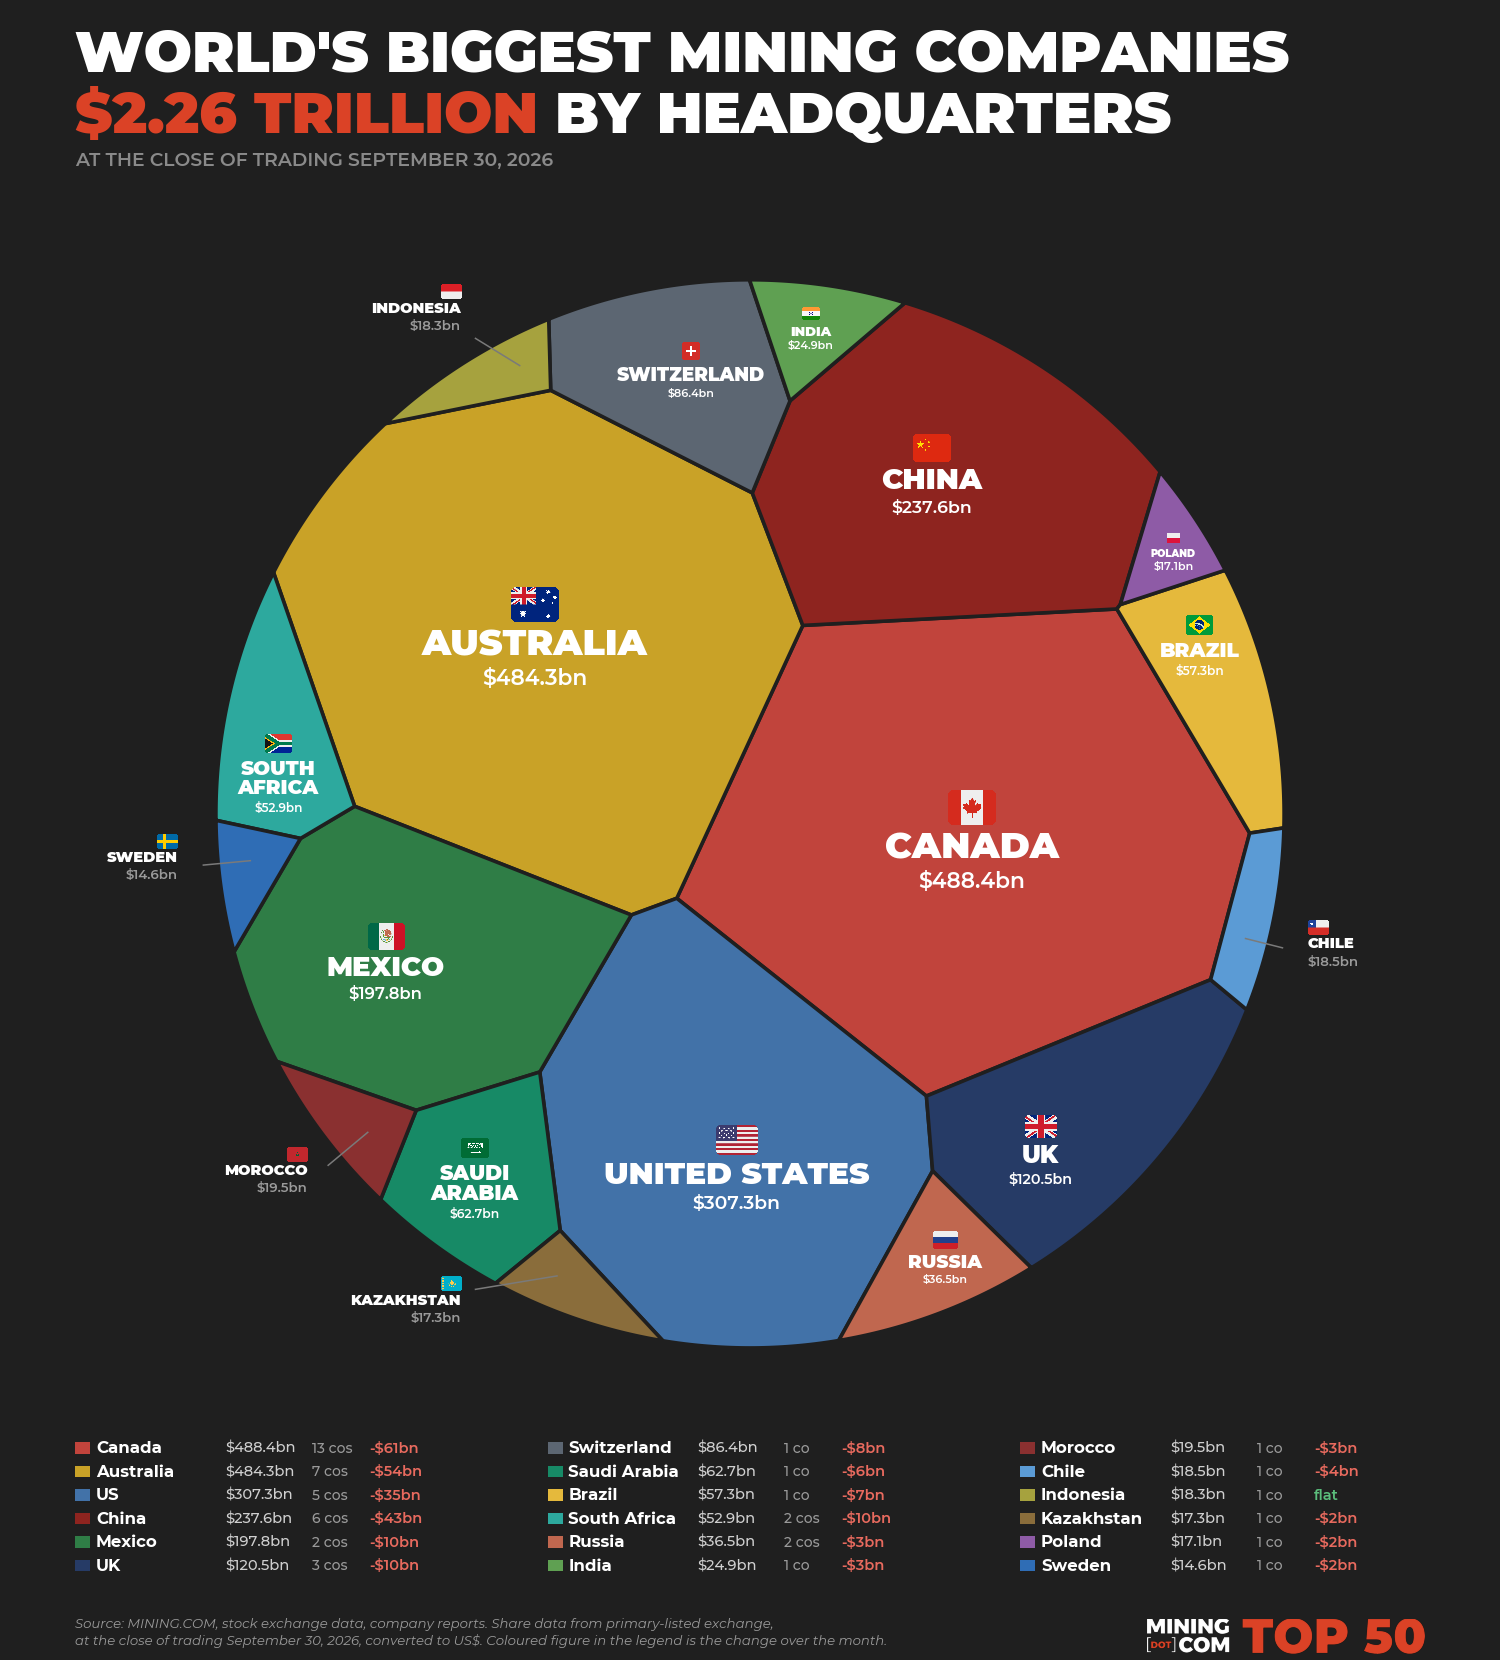
Все майнинговые регионы снизились в сентябре, причём крупнейшие потери понёс Китай. Шесть китайских компаний в рейтинге суммарно потеряли $43 млрд, или 15% своей стоимости; на Zijin Mining пришлось $19 млрд снижения.
Акции Zijin упали на 14,2% до $115 млрд. Компания из провинции Фуцзянь следовала за китайскими аналогами на фоне падения цен на золото: Shandong Gold снизилась на 27,8%, Zhongjin Gold — на 17,7%, CMOC — на 13,4%. Zijin теперь представляет собой комбинированный запас меди и золота: производство золота в первом полугодии выросло на 15% до чуть более 1,5 млн унций, производство меди упало на 6%, а листинговое подразделение по добыче золота увеличило риск, приобретя Chifeng Gold в сделке на $2,6 млрд. Годовое падение акций Zijin составило 7,5%, они примерно на треть ниже 52‑недельного максимума.
По странам Канада снова опередила Австралию как самый ценный горнодобывающий регион — $488 млрд против $484 млрд, изменив августовский «фотофиниш»: падение BHP перевесило все колебания в канадском сегменте. США занимают третье место с $307 млрд.
Низкий месяц в эффектном году
Убытки сентября в $264 млрд стали вторым по величине ежемесячным падением в серии, начавшейся в конце 2019 года, уступив только марту, когда исчезли $434 млрд в результате падения золота со своего рекорда. Тем не менее третий квартал закрылся на $107 млрд выше уровня начала года, а рейтинг всё ещё превышает показатель конца прошлого года на $118 млрд.
В долгосрочной перспективе картина остаётся позитивной: стоимость этих пятидесяти компаний составляла $698 млрд на минимуме Covid в марте 2020 года; потребовалось 42 месяца, чтобы восстановить пик $1,68 трлн, достигнутый во время скачка сырьевых цен в 2022 году, а затем суммарная стоимость удвоилась за 13 месяцев до января 2026 года. Текущие $2,26 трлн — это на $486 млрд, или на 18%, ниже февральского рекорда.
Расстояние до максимумов ещё больше на уровне отдельных компаний: если бы все 50 закрыли сентябрь на своих 52‑недельных максимумах, суммарная стоимость составила бы $2,97 трлн — на $709 млрд, или на 31%, больше текущей. Многие из этих пиков были относительно недавними: 33 из 47 компаний с полным годом торгов установили 52‑недельные максимумы в первом квартале, когда золото достигало $5 420 за унцию, а ещё десять — в конце августа или в первую неделю сентября, среди них BHP, Southern Copper, Newmont, Freeport‑McMoRan, Glencore и Anglo American.
Больше трети участников рейтинга устанавливали свои рекорды в этом году; вероятно, в какой‑то момент 2026 года многие вернутся к историческим максимумам. Китайским компаниям предстоит более длительный путь восстановления: Shandong Gold отстаёт от своего пика на 58%, а Zhongjin Gold, Amman Mineral, China Northern Rare Earth и Jiangxi Copper — более чем на 40%; South32, Anglo American и Teck находятся в пределах 8% от своих максимумов.
METHODOLOGY

Source: MINING.COM, stock exchange data, company reports. Share data from primary-listed exchange at the close of trading September 30, 2026, converted to US$ where applicable. Percentage change based on US$ market cap difference, not share price change in local currency.

As with any ranking, criteria for inclusion are contentious. We decided to exclude unlisted and state-owned enterprises at the outset due to a lack of information. That, of course, excludes giants like Chile's Codelco, Uzbekistan's Navoi Mining, which owns the world's largest gold mine and is in the process of readying an IPO, Eurochem, a major potash firm, and a number of entities in China and developing countries around the world.

Another consideration is ersified companies such as Anglo American with separately listed majority-owned subsidiaries. Anglo has interests in platinum (Valterra), and in the past diamonds (De Beers) and iron ore (Kumba), but the listed subsidiaries are excluded when consolidated on the parent's books. The same principle sees Hindustan Zinc enter the ranking in place of the slimmed-down Vedanta following the Indian group's demerger. Where mining arms are separately listed like Grupo Mexico's Southern Copper or Penoles' Fresnillo, those are added to the ranking and not the holding company.

Each company is assigned a single sector, and judgment calls abound. Vale appears under iron ore rather than ersified: the Brazilian company's fortunes remain overwhelmingly tied to the steelmaking ingredient, and its plans to separately list its base metals unit in Toronto (copper and nickel assets responsible for roughly a quarter of revenue) only sharpen the distinction. Rio Tinto, by contrast, stays ersified: iron ore may pay the bills, but the breadth of the portfolio, from aluminium and copper to lithium and titanium, is the company's defining feature. As a general rule we classify a company as ersified if no single commodity brings in more than 1.5 times the revenue of its next biggest earner, but as always there are exceptions.

Where the numbers are too close to call, history can settle it. Fresnillo now earns roughly as much from gold as from silver, but the Mexico City-based company is the world's largest primary silver producer and has been mining the metal at its namesake district in Zacatecas since the 1550s, so it stays under silver. Pan American Silver, where gold has come to dominate the revenue mix following the Yamana and MAG deals, keeps its silver classification on the same grounds. The company itself chose to keep the moniker after all.

Royalty and streaming companies Franco-Nevada, Royal Gold, Wheaton Precious Metals and Triple Flag are included on the basis of their deep involvement and funding role in the industry, but pure smelting and refining companies, as well as steelmakers with large mining assets, are excluded. Conglomerates and trading houses like Japan's sōgō shōsha are also excluded, which means well-known names like Marubeni, Mitsui, Sumitomo, Itochu and Mitsubishi, with their prominent stakes in mines and mining companies, do not qualify either.

Vedanta Aluminium, despite being India's largest producer of the metal, is excluded as a smelter without captive mining, and Sumitomo Metal Mining and JX Advanced Metals do not make the ranking on the same test, with smelting and refining the vast majority of their business despite attributable primary production in the hundreds of thousands of tonnes. On the flipside, rare earth miners are included. Rare earth specialists tend to aim for vertical integration (and companies like MP Materials are far along) and the refining, metalization and ultimately magnet making isions are where the income and margins lie.

While earlier rankings included coal miners, the monthly series covers mined metals and minerals only. We exclude coal companies based on the fact that many derive most of their revenue from utilities, power generation and transport rather than mining, and, as with the steelmakers, their inclusion would crowd out the industry the ranking is meant to capture. That means no Coal India, despite the Kolkata company's standing as the world's largest coal producer. For comparability, previous rankings have been recalculated on the same basis.

Head office refers to a company's operational base where applicable (BHP and Rio Tinto both appear under Melbourne), but Antofagasta is the exception that proves the rule: we place the copper miner in London, where it has been listed since the late 1800s, rather than Chile where it mines.

Norilsk Nickel and Polyus, thanks to captive investors on the MCX, maintain their standing in the ranking despite sanctions and trading restrictions, and are valued on Moscow Exchange pricing converted to US dollars.

Please let us know of any errors, omissions, deletions or additions to the ranking, or suggest a different methodology: email Frik Els at fels@mining.com with Top 50 in the subject line.


Добавить комментарий