 23:25
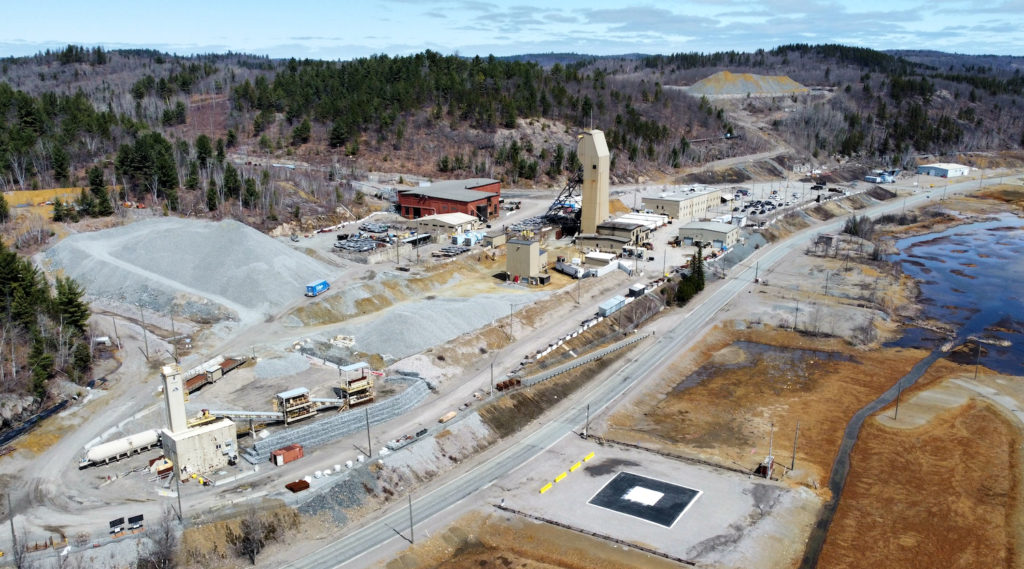
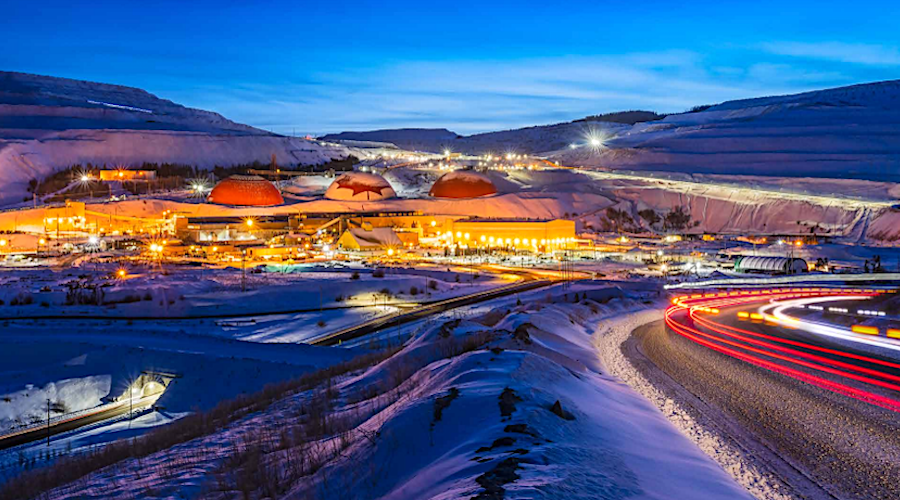
Компания Magna Mining (TSX: NICU; US-OTC: MGMNF) одобрила перезапуск никель-медного рудника Левак вблизи Садбери, Онтарио, с оценочной стоимостью C$70 млн (US$49 млн) и целью выйти на коммерческое производство к середине 2028 года.
В опубликованной в четверг предварительной экономической оценке (PEA) после уплаты налогов при ставке дисконтирования 7% чистая приведённая стоимость Левака составляет $227 млн. Рудник расположен примерно в 400 км к северу от Торонто. Эта оценка существенно ниже вердикта аналитика Desjardins Брайса Адамса, который при сопоставимых ценах на металлы оценивал проект в $497 млн, при этом отмечая более агрессивный план добычи для контактных никелевых зон.
«План контактной зоны сильнее, чем мы смоделировали, но PEA исключает R2, который мы рассматриваем как сильную будущую опциональность», — написал Адамс в заметке в четверг. R2 — месторождение меди и драгоценных металлов, пока не включённое в оценку запасов.
Левак присоединится к добывающему руднику McCreedy West компании Magna в рамках стратегии создания портфеля рудников, опирающегося на существующую инфраструктуру Садбери. Адамс рассматривает решение о перезапуске как положительный шаг, несмотря на расхождение в оценках. Риск исполнения остаётся: Magna одобрила инвестиции без технико-экономического обоснования и без запасов полезных ископаемых, подтверждающих экономическую жизнеспособность.
Акции Magna на Торонто выросли в ходе торгов в четверг на 0,4% до $2,42; за последние 12 месяцев они колебались между $1,88 и $3,94. Рыночная капитализация компании составляет примерно $758 млн.
Capital Bridge
Первоначальный капитал по проекту оценивается в $70,1 млн, что выше прогноза Адамса в $44 млн. В документе указано, что смета охватывает расходы с января по июнь 2028 года и включает $12,6 млн на непредвиденные расходы.
Magna ожидает $55,9 млн операционного денежного притока до начала коммерческого производства и дополнительно $5,6 млн в виде возмещаемых налоговых льгот, что позволит сократить чистые денежные затраты к концу периода наращивания до $8,6 млн. Эти налоговые возмещения не уменьшают величину первоначального капитала, а привлечение кредитных средств остаётся зависимым от выполнения квалификационных требований.
Компания закрыла июнь с $40 млн наличными и их эквивалентами, до инвестиций Alpayana в размере $140 млн за 20% акций, совершённых в прошлом месяце. По мнению Адамса, Magna способна профинансировать первоначальный капитал Левака за счёт собственного баланса.
PEA прогнозирует внутреннюю норму прибыли (IRR) после уплаты налогов на уровне 92%. Адамс сохранил спекулятивную рекомендацию «покупать» и целевую цену акций на уровне $5.
Производственный план
По плану Левак будет в среднем давать 12,9 млн фунтов меди к оплате, 10,9 млн фунтов никеля и 21 400 унций объединённой продукции платины, палладия и золота за прогнозный срок в 7,3 года.
В модели заложена добыча 5,75 млн коротких тонн при производительности примерно 2 140 тонн в сутки. Операционные расходы оцениваются в среднем $157,80 на переработанную тонну, а поддерживающий капитал за период коммерческой эксплуатации — в $168 млн.
Базовые допущения по ценам составляют $5,10 за фунт меди, $8,00 за фунт никеля и $3 600 за унцию золота. Применение средних сентябрьских цен на металлы повышает чистую приведённую стоимость после уплаты налогов до $313,6 млн.
Старые месторождения
Рудник Левак в последний раз работал в 2018 году. Компания отмечает, что большая часть инфраструктуры сохранена и рудник обеспечивает вспомогательный доступ к McCreedy West и соседним шахтам.
Работы по перезапуску включают восстановление подземных выработок и оборудования, ремонт производственного подъёмника и погрузочного кармана, а также создание подъездных и буровых площадок. Magna планирует поставлять руду на переработку на сторонние заводы в Садбери.
Зоны с более высоким содержанием меди и драгоценных металлов должны обеспечить ранний приток продукции и поддержать прогнозируемое улучшение денежного потока.
Ресурсный риск
Обновлённые прогнозные ресурсы Левака включают 7,8 млн тонн с содержанием меди 1,12% и никеля 1,48%, что эквивалентно примерно 175 млн фунтов меди и 231 млн фунтов никеля. Дополнительно оценено 5,83 млн тонн с содержанием меди 1,27% и никеля 1,41%, что даёт около 148 млн фунтов меди и 164 млн фунтов никеля.
PEA использует лишь часть этих ресурсов, в том числе 2,1 млн тонн, классифицированных как предполагаемые. По данным Magna, запуск без предварительного технико-экономического обоснования повышает риск технических и экономических неудач.
Три подземные буровые установки сейчас тестируют участок R2. По словам Адамса, дальнейшее бурение и переработка результатов позволят продлить срок службы рудника и улучшить его экономику.
Magna ожидает ускорения подземных работ и наземного строительства в ближайшие месяцы. В этом месяце планируется подготовить предварительное технико-экономическое обоснование для Крин Хилл — ещё одного запланированного перезапуска в районе Садбери.


Добавить комментарий