 23:25
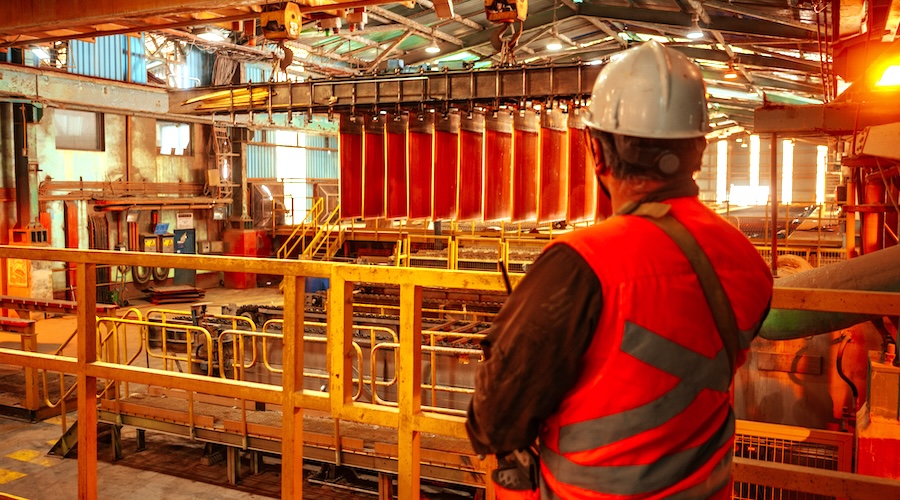
Цены на медь выросли в понедельник, частично компенсировав самое сильное недельное падение с марта. Поддержку котировкам оказали ослабление доллара и опасения из-за нехватки металла в Китае — крупнейшем его потребителе.
На Нью-Йоркской товарной бирже фьючерсы на медь с поставкой в декабре подорожали на 1,9%, до $6,355 за фунт, или примерно $14 010 за тонну. С начала 2026 года цена прибавила около 13%. На Лондонской бирже металлов трёхмесячный контракт вырос на 0,9%, до $13 890 за тонну; за прошлую неделю он подешевел на 2,7%. В Шанхае наиболее активно торгуемый контракт прибавил 0,5%, достигнув 107 430 юаней ($16 096) за тонну.
Напряжённость с поставками в Китае отражается в премиях за металл. Премия Yangshan, показатель спроса на импортную медь, в понедельник достигла рекордных $230 за тонну. Запасы на складах, отслеживаемых Шанхайской фьючерсной биржей, за прошлую неделю сократились более чем на 24%, до 33 848 тонн — минимума почти за три года. По оценке Джона Гросса из The Copper Journal, этого объёма хватило бы Китаю менее чем на сутки потребления.
Спотовые премии в Шанхае за две недели утроились и достигли рекордных 2 615 юаней ($392) за тонну, сообщила Shanghai Metals Market. Премии на импортную медь, которые отслеживает Fastmarkets, выросли более чем на 40% — до $195–210 за тонну, максимума за всю историю наблюдений с 2017 года. Разница между декабрьским и январским контрактами на Шанхайской бирже в пятницу превысила 1 200 юаней за тонну — это самый большой разрыв с 2005 года.
«Медь восстанавливается, поскольку настроения на рынках стабилизировались, а ограниченное предложение физического металла в Китае снова оказалось в центре внимания», — сказала Reuters стратег ING по сырьевым рынкам Эва Манти. По её словам, рост спотовых премий показывает, что покупателям по-прежнему трудно найти металл.
Китайские плавильные предприятия испытывают нехватку медного концентрата и лома. Дополнительный риск для поставок создаёт борьба с незаконной добычей в Демократической Республике Конго — крупнейшем поставщике рафинированной меди в Китай. Власти страны изъяли более 500 грузовиков и несколько тысяч тонн меди и кобальта.
Аналитик Morgan Stanley Эми Гауэр назвала одной из главных причин дефицита замедление роста производства рафинированной меди на фоне трудностей с сырьём. При этом, по её оценке, показатели спроса остаются слабыми, что указывает на проблемы именно со стороны предложения.
Запасы в США и риск тарифов
На складах биржи Comex находится 732 943 тонны меди — более чем вдвое больше, чем год назад. В последние два года добывающие компании и трейдеры направляли поставки в США в ожидании возможных пошлин на импорт. Теперь разница в ценах и премиях формально позволяет покрыть расходы на перевозку американской меди обратно в Китай. Однако участники рынка, на которых ссылается Bloomberg, отмечают: если пошлины введут, этот металл будет выгоднее продавать в США.
«Чтобы такие поставки состоялись, пошлины, на мой взгляд, должны быть окончательно исключены», — сказала Гауэр. По её базовому сценарию, американские запасы будут сокращаться медленно — в том числе из-за снижения объёмов импорта.
Рост котировок может оказаться недолгим. Манти предупредила, что «сегодняшнее движение не обязательно означает конец коррекции»: цены могут вновь снизиться, если ухудшатся настроения на рынках. Итоги промежуточных выборов в США на прошлой неделе уменьшили вероятность введения администрацией Дональда Трампа пошлин на рафинированную медь. Это ставит под вопрос один из факторов, поддерживавших цены и накопление запасов в США.
В понедельник на фоне роста меди подорожали и акции горнодобывающих компаний. Бумаги Freeport-McMoRan прибавили 5,8% после того, как менее недели назад совет директоров компании одобрил расширение рудника Багдад в Аризоне стоимостью $4,5 млрд. После завершения проекта, запланированного на середину 2030 года, производство на предприятии должно превысить 400 млн фунтов меди в год и более чем вдвое превысить нынешний уровень. Акции Southern Copper выросли на 6%, Teck Resources — на 5,9%.
The top 50 biggest mining companies in the world
В октябре совокупная стоимость 50 крупнейших горнодобывающих компаний мира, входящих в рейтинг MINING.COM, сократилась на $226 млрд после падения на $264 млрд в сентябре. Сейчас она на $712 млрд ниже февральского пика.
Оригинал этой публикации впервые появился на steelland.ru.


Добавить комментарий