 15:00
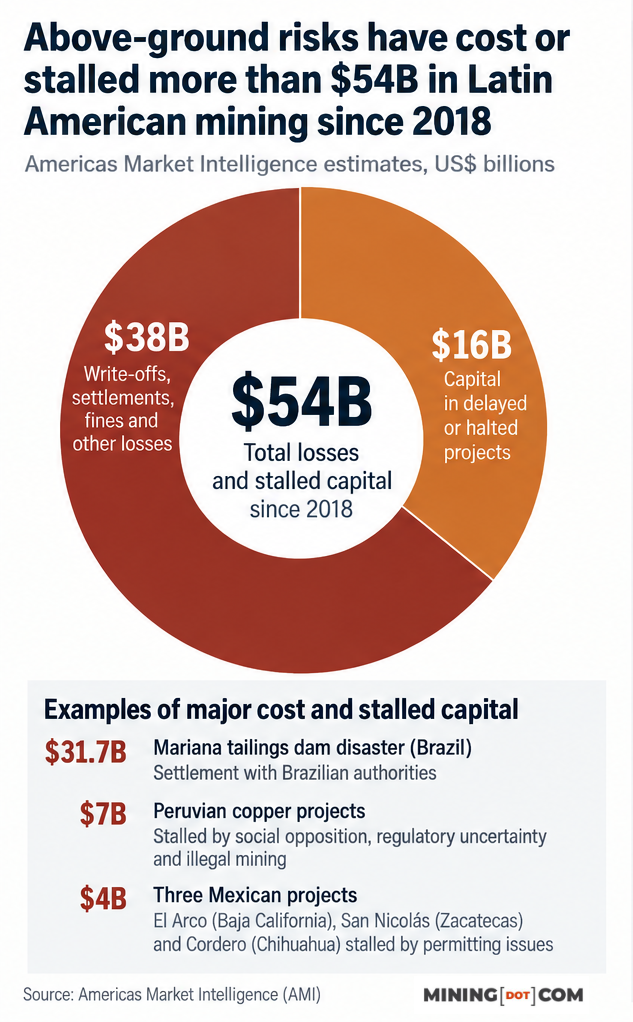
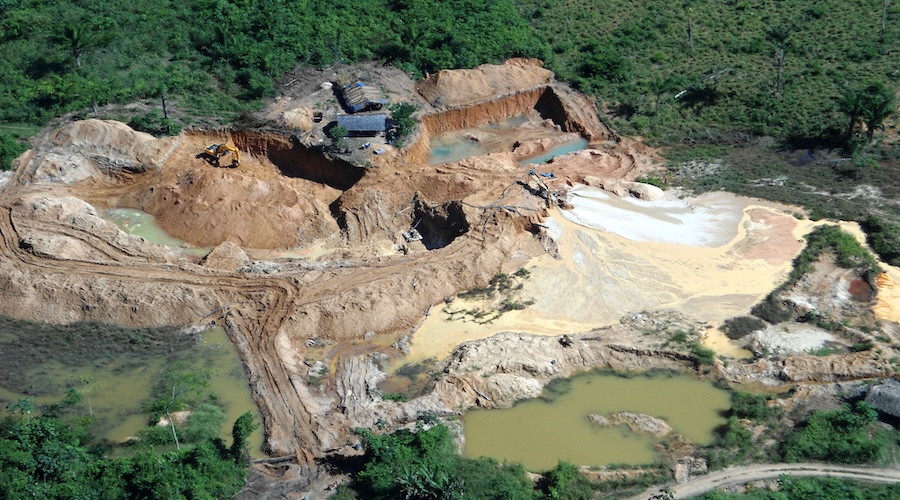
С 2018 года надземные риски обошлись или привели к заморозке проектов горнодобывающей отрасли Латинской Америки на сумму более 54 миллиардов долларов, что показывает, насколько вопросы разрешений, общественных конфликтов и безопасности влияют на возможность разработки минеральных ресурсов региона.
По оценке America Market Intelligence (AMI), примерно 38 миллиардов долларов связаны с уже подтверждёнными потерями — списаниями, судебными разбирательствами, штрафами и прочими документально зафиксированными расходами, ещё около 16 миллиардов представляют собой капитал, замороженный в отложенных или остановленных проектах. В эту сумму входят примерно 7 миллиардов долларов в медных проектах Перу и около 4 миллиардов — в трёх проектах в Мексике, приостановленных из‑за проблем с разрешениями, сообщил во время вебинара Себастьян Перес‑Феррейро, содиректор практики горнодобывающей промышленности и управления рисками AMI. Об этом также рассказали в Plusmining Consulting MINING.COM. «Важно отличать уже понесённые убытки от капитала, вложенного в отложенные проекты».
Эксперты по геополитике горнодобывающей отрасли Эдуардо Заманильо и Марта Ривера предостерегают от восприятия оценки в 54 миллиарда долларов как единого показателя инвестиционной привлекательности региона: страны Латинской Америки существенно различаются по зрелости отрасли, инфраструктуре, институтам, безопасности и регулирующей практике.
«Мы видим, что регион вступает в потенциально важный новый цикл добычи полезных ископаемых, а не становится менее привлекательным», — отметили Заманильо и Ривера в комментарии для MINING.COM.
Это важно на фоне поиска инвестиций для наращивания производства меди, золота, лития и других полезных ископаемых. По данным AMI, Обсерватория горнодобывающих конфликтов, некоммерческая организация, отслеживающая проекты, фиксирует 284 конфликта, затрагивающих 301 проект в регионе.
Аналитик Гуахардо подчеркнул, что общая сумма в 54 миллиарда долларов не обязательно означает рост риска в динамике: скорее инвесторы стали придавать большее значение этим рискам при оценке того, можно ли реализовать проекты экономично и в срок.
По словам Хуана Игнасио Гусмана, генерального директора GEM Mining Consulting, задержки могут иметь большее влияние, чем прямые юридические или расходы на безопасность, поскольку они откладывают денежные потоки и снижают экономическую привлекательность проекта.
Уверенность в исполнении
Наибольшая потеря в подсчётах AMI относится к 2015 году: катастрофа на хвостохранилище Мариана в Бразилии. BHP, Vale и Samarco согласовали с бразильскими властями урегулирование, которое AMI оценил в 31,7 миллиарда долларов для устранения экологических, социальных и юридических последствий катастрофы.
Регуляторные споры также связывают миллиарды планируемых инвестиций. AMI отмечает, что перуанские медные проекты примерно на 7 миллиардов долларов застопорены из‑за социальной оппозиции, регуляторной неопределённости и незаконной добычи. В Мексике проекты Эль‑Арко в Нижней Калифорнии, Сан‑Николас в Сакатекасе и Кордеро в Чиуауа составляют около 4 миллиардов долларов инвестиций, удерживаемых проблемами с разрешениями, указывает AMI.
По мнению Заманильо и Риверы, ключевым ограничением на региональном уровне является «уверенность в исполнении» — предсказуемость и продолжительность процессов выдачи разрешений; в некоторых юрисдикциях не менее значимыми являются проблемы безопасности и незаконной добычи.
Они уточняют, что уверенность в исполнении не сводится только к административным срокам: проектам нужна институциональная и социальная легитимность, которая может сохраняться десятилетиями. «Технически обоснованный и экономически привлекательный проект может оставаться структурно уязвимым, если его легитимность не может быть построена и устойчива».
Эта оценка резонирует с замечаниями Гуахардо и Гусмана, которые называют неопределённость разрешительных процедур главным барьером для инвестиций. Инвесторы готовы учитывать требовательные экологические стандарты и известные обязательства, но неустойчивые или непредсказуемые процессы одобрения, особенно после значительных вложений, создают серьёзные риски.
Картина различается по юрисдикциям: в Чили длительные и сложные разрешительные процедуры тормозят новые шахты и расширения, тогда как в Перу значительную роль играют общественные отношения, территориальные споры и незаконная добыча, которые могут конкурировать с официальными разрешениями как препятствия, отметил Гуахардо.
AMI приводит пример расширения рудника Коллахуаси в Чили: второй экологический суд страны в мае аннулировал ключевое разрешение на расширение шестого по величине медного рудника в мире стоимостью 3,2 миллиарда долларов после выявления недостатков в учёте замечаний сообществ, требующих дополнительного рассмотрения экологических и социальных вопросов.
Более крайний пример — Cobre Panamá компании First Quantum Minerals. Медный рудник стоимостью 6,8 миллиарда долларов был распоряжением закрыть после того, как в конце 2023 года Верховный суд Панамы признал неконституционным закон, утверждавший концессионный контракт. По данным AMI, рудник обеспечивал около 5% ВВП Панамы и 75% её экспорта полезных ископаемых и создавал примерно 54 000 прямых и косвенных рабочих мест; проект застопорился с 2021 года, а к 2027 году планируется новая оценка воздействия на окружающую среду.
Проблема безопасности также остаётся актуальной: в 2024 году Zijin Mining заявила о потере контроля над 60% туннелей своего золотого рудника Буритика в Колумбии в пользу нелегальных горняков, поддерживаемых кланом Персидского залива.
Заманильо и Ривера предупреждают, что ослабление официальной легальной добычи там, где государственные возможности ограничены, может открыть пространство для незаконной или «аномной» добычи, делая безопасность частью более широкой структурной проблемы, а не просто операционным риском.
Инвестиционные сдвиги
Надземные риски не обязательно вынуждают горнодобывающие компании покидать Латинскую Америку, но заставляют их быть избирательнее в размещении капитала: правительства по всему миру конкурируют за создание цепочек поставок полезных ископаемых.
По словам Гуахардо, компании всё чаще предпочитают расширять имеющиеся предприятия, где уже налажены инфраструктура и общественные отношения, вместо запуска крупных новых проектов с более длительными и менее предсказуемыми маршрутами развития.
Заманильо и Ривера считают эту тенденцию не «оттоком» капитала из региона, а усилением глобальной конкуренции за инвестиции в минеральные ресурсы. Ряд стран предпринимают шаги по улучшению условий: Аргентина — через режим стимулирования крупных инвестиций (RIGI), Чили — через реформу разрешений, Бразилия — разрабатывает стратегию по критически важным полезным ископаемым, а Эквадор возобновляет доступ к горнодобывающим концессиям.
США вкладывают 1 миллиард долларов в критически важные полезные ископаемые Латинской Америки.
Аргентина продолжает интегрировать проекты в рамках RIGI, который должен обеспечить большую инвестиционную уверенность и стимулы для крупных проектов. В этом году режиму был одобрен проект «Викунья — медь‑золото‑серебро», а также обновлены правила инвестирования в горнодобывающую отрасль с целью упрощения процедур и повышения предсказуемости.
Перу отражает ситуацию с компромиссом: геология и перспективы разработки меди остаются привлекательными, но социальные конфликты и проблемы безопасности могут влиять на сроки и риски проектов. Чили по‑прежнему привлекает основной объём медного капитала, хотя сроки утверждения проектов влияют на приоритеты развития.
Общественные конфликты превращаются в эксплуатационные издержки. По данным AMI, перуанский медный рудник Лас‑Бамбас с момента начала коммерческого производства в 2016 году столкнулся с блокадой транспортного коридора на более чем 700 дней; по оценкам горнодобывающего профсоюзного консалтинга Перу, такие остановки обходятся примерно в 9,5 миллионов долларов в день.
Содиректор горнодобывающей практики и управления рисками AMI Джон Прайс отчасти связывает конфликт с первоначальным планом по транспортировке медного концентрата по трубопроводу в Куско: после отказа от этой идеи и передачи Лас‑Бамбас компании MMG концентрат стал перевозиться грузовиками через населённые пункты вдоль маршрута.
«Если вы не найдёте времени для реального взаимодействия с сообществом и не выполните данные вами обещания, это аукнется вам», — предупредил Прайс.
AMI утверждает, что более ранний мониторинг общественных, политических, регуляторных и угроз безопасности может снизить расходы, поскольку эти риски всё чаще пересекаются и плохо поддаются изолированному управлению.
Заманильо и Ривера остаются в целом оптимистичны относительно долгосрочных перспектив региона, но подчёркивают: геология сама по себе не определит, кто привлечёт следующую волну инвестиций. Инфраструктура, уверенность в исполнении, безопасность, финансирование и легитимность будут играть всё более решающую роль в том, станут ли минеральные ресурсы действующими рудниками и перерабатывающими мощностями.
«В регионе нет недостатка в минеральных ресурсах, — сказал Гуахардо. — Его задача состоит в том, чтобы обеспечить надёжный путь для их разработки».
В этом году Латинская Америка оказалась в центре усилившейся глобальной борьбы за контроль над критически важными полезными ископаемыми и сопутствующими цепочками поставок.
Если регион важен для вас, не пропустите Региональную серию MINING.COM , в которой отслеживаются геополитические силы, меняющие регион, почему рынки всё чаще управляются глобальными союзами и как местная политика влияет на эти процессы.
Страны в серии:
- Аргентина
- Боливия
- Бразилия
- Колумбия
- Чили
- Венесуэла


Добавить комментарий