 18:00
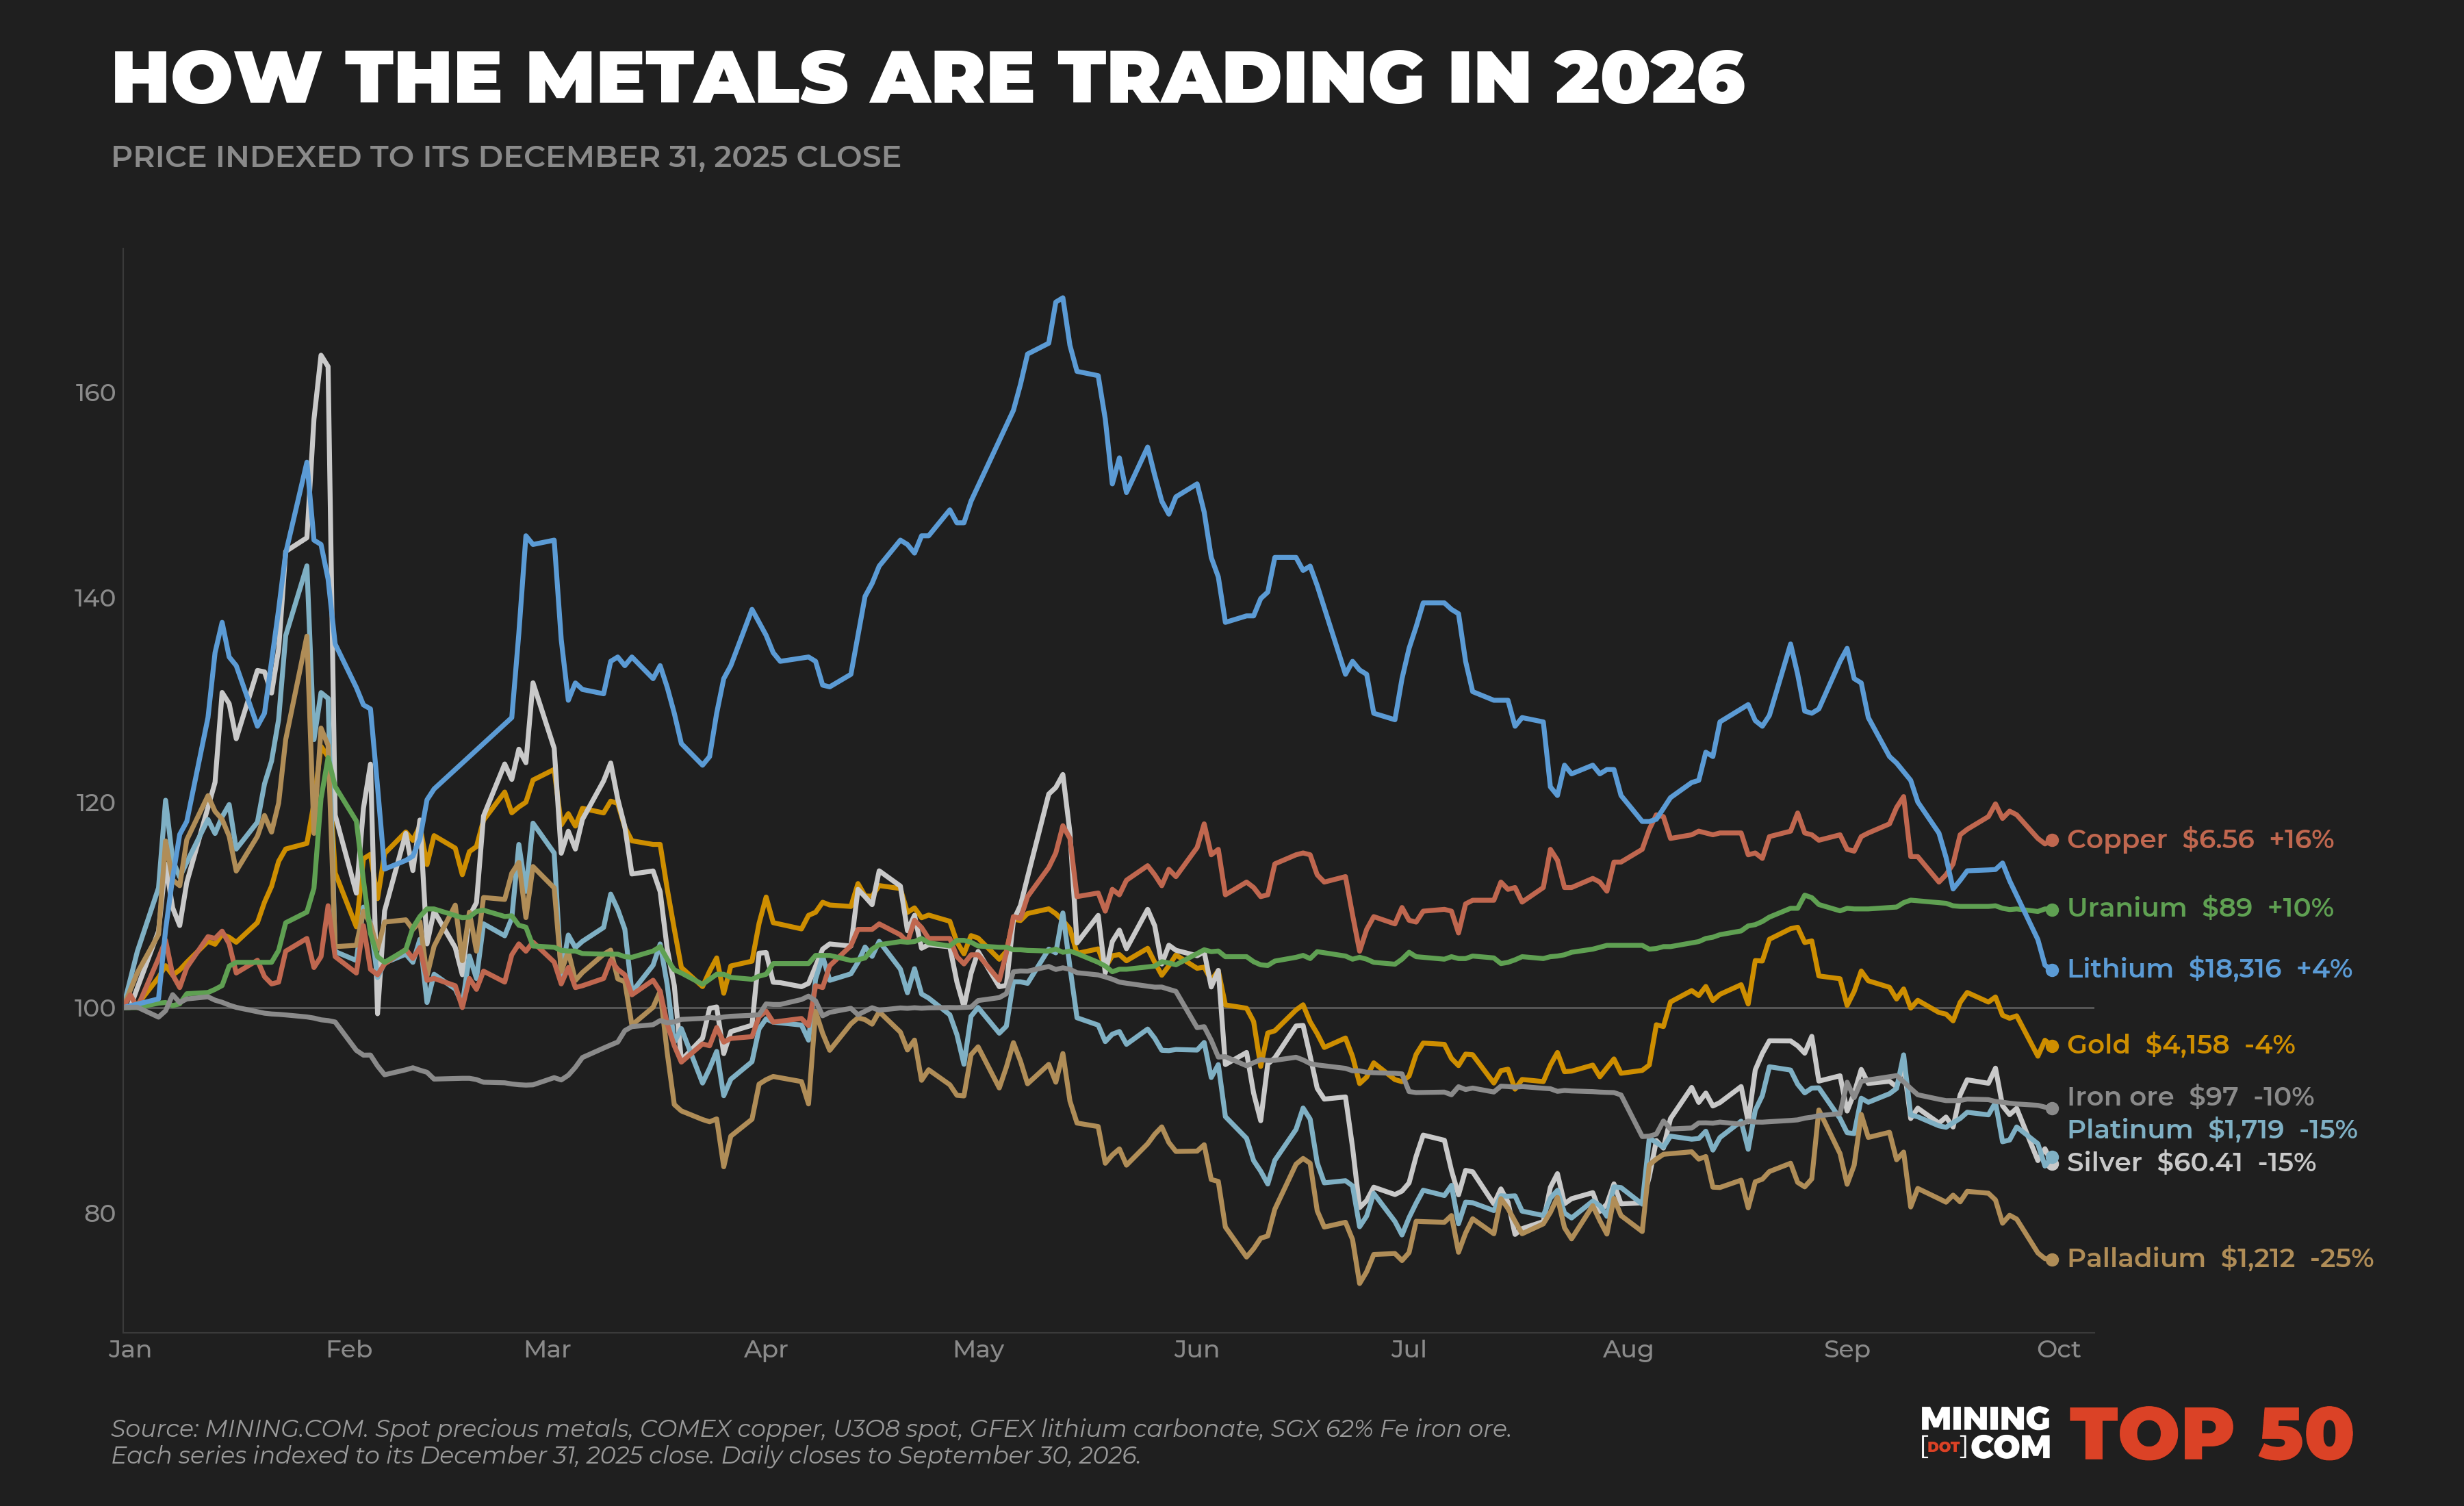
Глобальная финансовая компания Coface предупреждает, что цены на медь и никель могут удвоиться в течение следующего десятилетия из‑за роста спроса в строительстве, в процессе энергетического перехода и при электрификации.
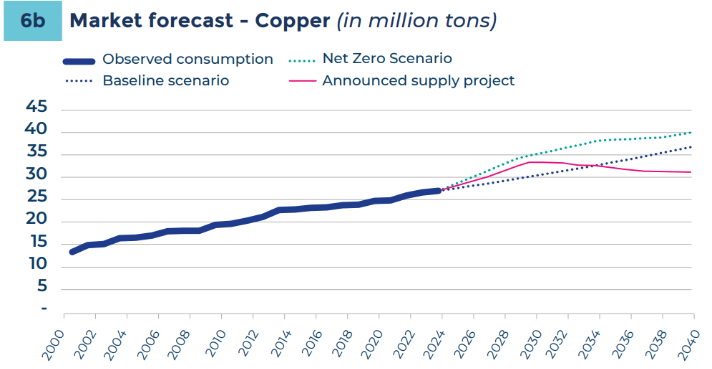
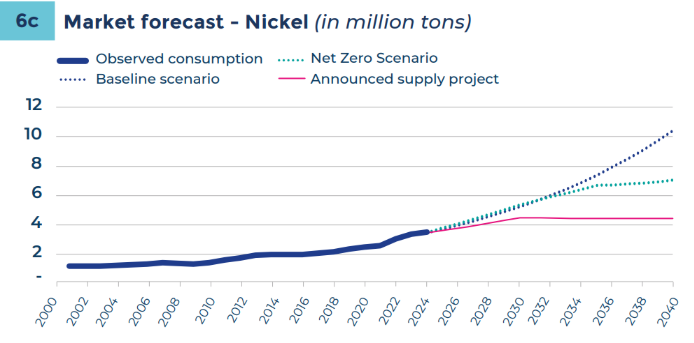
По оценке отчёта, алюминий, медь и никель к 2035 году могут столкнуться с дефицитом предложения в среднем около 10% от спроса, поскольку горнодобывающим компаниям трудно ввести в эксплуатацию достаточные объёмы нового производства.
«Пошлины США являются частью гораздо более масштабного изменения в торговле металлами, — сказал Маркос Кариас, экономист Coface по Северной Америке. — Правительства ограничивали торговлю металлами в течение многих лет, и меры США усиливают это давление в то время, когда предложение уже отстаёт от спроса».
По мнению авторов отчёта, такой дисбаланс может породить продолжительный бычий рынок промышленных металлов: экологически чистые энергетические технологии, центры обработки данных, электромобили, аккумуляторные системы и расширение электрических сетей потребляют всё больше материалов, а горнодобывающие компании не успевают вывести новые мощности на рынок. Coface подчёркивает, что речь идёт не о краткосрочном сырьевом цикле, а о структурных ограничениях, которые повышение цен не может быстро разрешить.
Сокращение предложения
Coface ожидает, что к 2035 году предложение вырастет в среднем на 1% в год по меди, на 1,5% по никелю и лишь на 0,4% по алюминию. Для сравнения, при сохранении средних темпов потребления последнего десятилетия спрос на все три металла будет расти примерно на 1,8% в год. В сценарии «чистого нуля» темпы роста ускоряются до примерно 2,2% по меди и алюминию и до 4,5% по никелю.
Отчёт Coface о промышленных металлах основан на анализе данных о производстве, потреблении и ценах Лондонской биржи металлов, Геологической службы США, Всемирного банка и МЭА.
По мере роста спроса из‑за энергетического перехода, инфраструктуры центров обработки данных, электромобилей и аккумуляторных систем, а также расширения сетей, аналитики Coface отмечают, что предложение не успевает за спросом.
Хотя рост цен может напоминать циклическое явление, эксперты считают, что давление на рынках металлов вызвано глубокими структурными сдвигами со стороны как спроса, так и предложения, что создаёт предпосылки для нового бычьего рынка в ближайшее десятилетие.
Одной из причин дефицита Coface называет увеличение времени, необходимого для получения разрешений на разработку месторождений, что задерживает вывод новых проектов и поставок на рынок.
Торговые ограничения создают дополнительный уровень давления: Coface насчитал 1 138 действующих ограничений на импорт и экспорт полезных ископаемых против 357 ограничений, зафиксированных десять лет назад. В отчёте указывается, что тарифные меры США, введённые в прошлом году, ещё больше ужесточили ситуацию на рынке.
«Для производителей в США, Канаде и Мексике это означает планирование более высоких цен на металл в долгосрочной перспективе вместо того, чтобы ждать торговой сделки, которая приведёт к снижению цен», — добавил Кариас.
Анализ показывает также неопределённость результатов геологоразведочных работ, удлинение сроков разработки новых горнодобывающих проектов на 15–20 лет, слабые стимулы для расширения горнодобывающих мощностей и смещение прибыли в сторону переработки, а не добычи — всё это способствует долгосрочному сжатию поставок руд.
Coface отмечает, что будущие цены будут зависеть не только от роста спроса, но и от способности каждой цепочки поставок адаптироваться к возникающим ограничениям.
Недостаток
Энергетический переход усиливает существующие структурные напряжения, поскольку низкоуглеродные технологии требуют всё больших объёмов металлов.
По расчётам экспертов, к 2035 году на технологии чистой энергии может приходиться около 35% мирового спроса на медь и никель.
Coface оценивает, что дефицит меди может достигнуть 17%. Дефицит рафинированной меди в числах может вырасти с 1,5 млн до 6,5 млн тонн к 2035 году — это примерно 11% прогнозируемого спроса, а в сценарии «чистого нуля» дефицит может достигнуть 17%.
В сценарии «чистого нуля» рынок рафинированного никеля может столкнуться с дефицитом почти в 35% прогнозируемого спроса, прежде всего из‑за спроса на аккумуляторы.
По оценке Coface, дефицит алюминия может составить от 5 до 15 млн тонн, что эквивалентно примерно 10% прогнозируемого спроса; в отличие от меди и никеля, здесь ограничения связаны не с исчерпаемостью ресурсов, а с производственными и энергетическими ограничениями.
Отчёт подчёркивает, что когда ограничения предложения продиктованы производственными издержками или инвестиционной незаинтересованностью, рост цен может стимулировать дополнительные мощности и восстановить баланс. Но если ограничения вызваны ограниченной доступностью руды, повышение цен само по себе не откроет дополнительные поставки, что ведёт к длительному ценовому давлению.


Добавить комментарий