 16:25
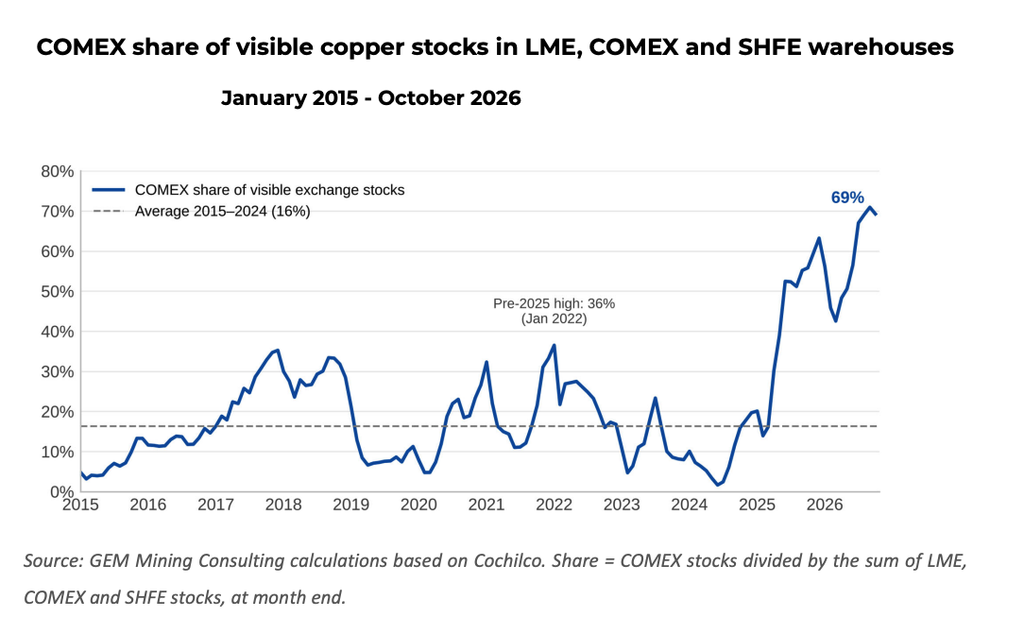
Почти 70% видимых биржевых запасов меди оказались в США, тогда как за их пределами предложение сокращается. Такая концентрация металла может объяснить, почему прогнозы глобального профицита соседствуют с признаками дефицита и ростом физических премий, говорится в исследовании GEM Mining Consulting.
В октябре мировые биржевые запасы достигли 1,04 млн тонн — на 83% больше, чем годом ранее. Однако значительная часть меди фактически недоступна покупателям на других рынках. По оценке аналитика GEM Патрисио Фаундеса, основанной на данных Чилийской комиссии по меди (Cochilco), на складах биржи COMEX в США находилось 718 тыс. тонн, или 69% видимых запасов на COMEX, Лондонской бирже металлов (LME) и Шанхайской фьючерсной бирже (SHFE).
С 2015 по 2024 год доля COMEX в среднем составляла 16% и ни разу не превышала 36%. Нынешний объем примерно вдвое больше прежнего рекорда в историческом ряду Cochilco, который ведется с 1990 года. Совокупные запасы на LME и SHFE составили 319 тыс. тонн — на 11% меньше среднего уровня за 2015–2024 годы. В эту цифру входят почти 130 тыс. тонн меди на складах LME в Новом Орлеане и Балтиморе. Без них за пределами США остается около 190 тыс. тонн видимых биржевых запасов.
Copper surplus masks looming $332B mine shortfall
Тарифная неопределенность удерживает металл в США
Переток меди ускорился после того, как в феврале 2025 года Вашингтон начал расследование импорта по разделу 232. Трейдеры стали перемещать металл в США в ожидании возможных пошлин. С февраля по июль 2025 года медь на COMEX в среднем стоила примерно на $1 120 за тонну дороже, чем на LME; в июле разница достигала $2 230.
После того как 30 июля 2025 года США исключили рафинированную медь из объявленной 50-процентной пошлины, премия резко сократилась, но поставки продолжились. По данным Фаундеса, 77% из 633 тыс. тонн, добавленных к запасам COMEX с февраля 2025 года, поступили уже после объявления об исключении. С августа 2025-го по сентябрь 2026 года разница цен в среднем составляла $156 за тонну — лишь немного выше среднего показателя за 2024 год ($151). Это указывает, что на решение хранить медь в США влияет не только текущая разница в ценах, но и неопределенность вокруг тарифов.
Вашингтон не исключил введения пошлин на рафинированную медь в размере 15% в 2027 году и 30% в 2028-м. Обновление позиции Минторга ожидалось в июне 2026 года, однако, как отмечается в исследовании, последующее решение опубликовано не было. При нынешней небольшой премии возвращать ранее ввезенную медь на зарубежные рынки трейдерам невыгодно, а возможные будущие пошлины добавляют неопределенности.
Физический рынок показывает напряженность
Разрыв между запасами и доступностью меди отражается в противоречивых прогнозах на 2026 год. Международная исследовательская группа по меди ожидает профицита рафинированного металла в 104 тыс. тонн. Goldman Sachs, напротив, прогнозирует дефицит около 950 тыс. тонн за пределами США и цену $14 700 за тонну к концу года.
Аналитики BMO Metals and Mining также отмечают расхождение между сдержанной динамикой фьючерсов и ужесточением предложения на физическом рынке. Премия на медный катод в китайском порту Яншань превысила $200 за тонну, а премии в Шанхае на катоды, не соответствующие биржевым требованиям к регистрации, достигли рекордных значений. При этом спекулятивные участники занимают осторожную позицию в преддверии промежуточных выборов в США.
Дополнительные риски для поставок возникают в Африке. BMI, подразделение Fitch Solutions, предупредила, что Демократическая Республика Конго (ДРК) и Замбия могут столкнуться с нехваткой электроэнергии из-за засухи, связанной с Эль-Ниньо, что способно повлиять на добычу в двух крупных странах-производителях.
В ДРК власти усиливают контроль над кустарной добычей: министр горной промышленности отстранил чиновника, отвечавшего за надзор в этой сфере, на фоне мер против нелегальных разработок. Ранее сообщалось об аресте сотен китайских рабочих. Эти события пока не подтверждают немедленного сокращения производства, но усиливают неопределенность. О поставках также говорит отправка 12 тыс. тонн конголезской меди в Project Vault — стратегический резерв, создаваемый в США при участии государства и частного сектора.
Исследование GEM называет следующим важным фактором для рынка решение США о пошлинах на рафинированную медь. Если их введут, запасы могут и дальше концентрироваться в американских хранилищах, поддерживая дефицит в других регионах. Отказ от тарифов, напротив, может вернуть часть металла на международный рынок и оказать давление на цены LME. В итоге глобальные данные о запасах и балансе предложения могут показывать профицит, хотя в отдельных регионах меди будет не хватать.
Global copper surplus to more than triple by 2027: ICSG


Добавить комментарий