 01:01
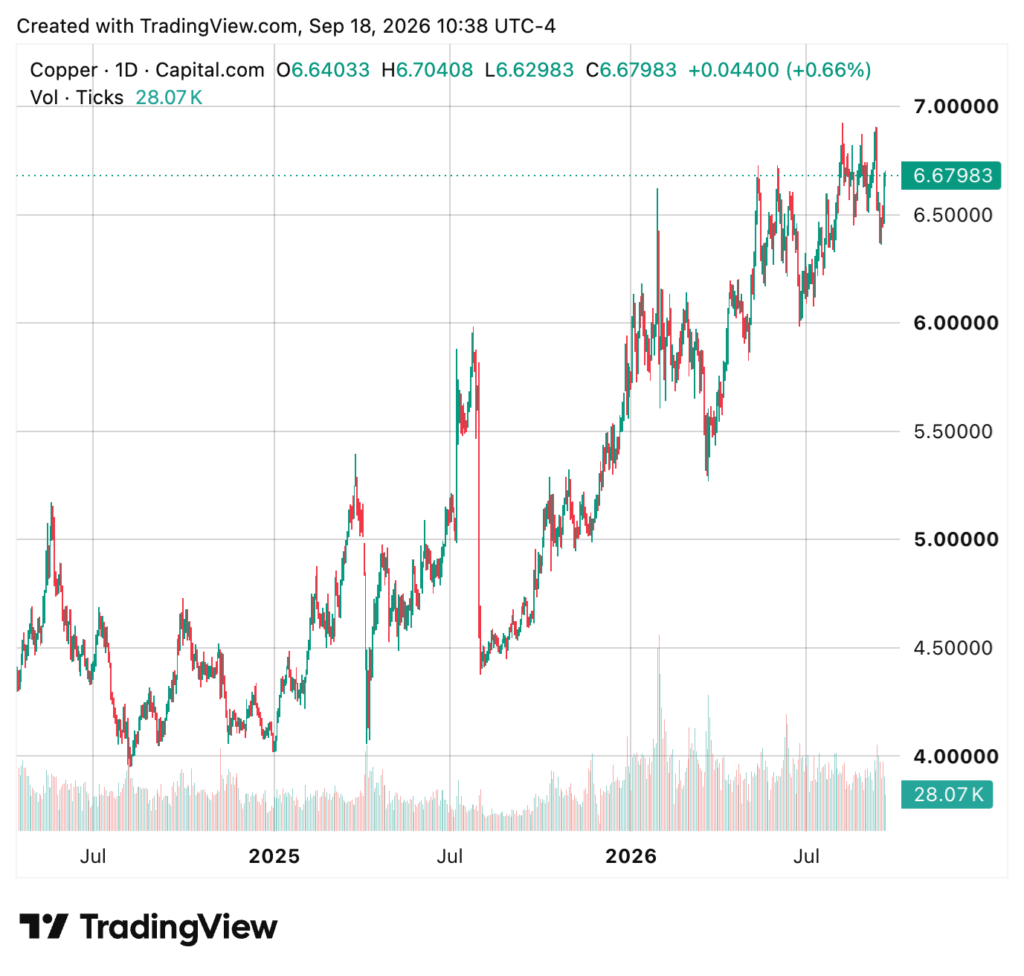
Мировое производство меди в этом году рискует сократиться впервые почти за десятилетие, несмотря на рекордные цены: перебои, падение содержания руды и слабая добыча в Чили показывают, насколько медленно отрасль может отреагировать на рост котировок, отмечает Sprott Asset Management.
В первой половине 2026 года добыча снизилась на 1,1% в годовом выражении, при этом сбои на руднике Грасберг компании Freeport-McMoRan (NYSE: FCX) в Индонезии и в комплексе Камоа-Какула компании Ivanhoe Mines (TSX: IVN; US-OTC: IVPAF) в Демократической Республике Конго исключили примерно 600 000 тонн ожидаемой добычи в 2026 году — около 2,5% годового объёма мировой добычи.
«Более высокие цены улучшают экономику проектов, но не могут сократить каждый этап разработки и быстро пополнить портфель новых месторождений», — пишет Джейкоб Уайт, директор по управлению продуктами ETF в Sprott Asset Management. По его оценке, в среднем переход проекта по меди от открытия к серийному производству занимает около 17,5 лет.
Это ограничение сталкивается с растущим спросом со стороны энергетических сетей, центров обработки данных для искусственного интеллекта и оборонной отрасли, при этом тарифная политика США переместила необычно большие объёмы рафинированного металла на американские склады. По данным Sprott из Торонто, спотовая цена меди выросла на 47% за 12 месяцев до августа. Компания управляет активами примерно на 77 млрд канадских долларов (55 млрд долларов США).
Чили остаётся главным слабым звеном.
На долю Чили в прошлом году приходилось около 23% мировой добычи, и страна продолжает тянуть мировую статистику вниз: по данным Sprott, объём производства упал на 6,6% в первом полугодии и на 9,4% в годовом исчислении в июле, что Sprott связывает, в частности, с исключительно низкой добычей на Codelco, Escondida и Spence.
Государственная горнодобывающая компания Codelco в августе отказалась от целевого показателя добычи на 2026 год после неудач, среди которых — авария со смертельным исходом на Эль-Теньенте, из‑за которой разработка участка Анды-Норте может быть приостановлена до двух лет. Сбой на Эль-Теньенте усилил обеспокоенность по поводу мирового предложения меди.
Давление распространяется и на частные компании: Antofagasta (LSE: ANTO) и Lundin Mining (TSX: LUN) снизили прогнозы на 2026 год, в сумме снизив ожидаемое производство на 35 000–55 000 тонн. Lundin понизил прогноз после второго сильного зимнего шторма, нарушившего её работу в Чили.
Даже крупнейший в мире рудник Escondida компании BHP (ASX, LSE, NYSE: BHP) демонстрирует проблему снижающегося содержания меди: несмотря на рекордную производительность горнодобывающих и обогатительных мощностей в 2026 финансовом году, BHP ожидает, что производство Escondida упадёт до 1–1,1 млн тонн в 2027 финансовом году с 1,26 млн тонн по мере снижения содержания корма.
Sprott указывает, что цена меди выросла почти в семь раз в период с 2000 по 2025 год, тогда как добыча на рудниках в Чили за тот же период увеличилась лишь на 15%, что подчёркивает сложность превращения высоких цен в дополнительные тонны.
Сжатие тарифов и распределение запасов.
Плотность месторождений не означает, что рынок рафинированной меди сейчас в дефиците: данные Международной группы по изучению меди показывают, что производство рафинированной меди выросло на 2,4% в первом полугодии, тогда как видимое использование увеличилось на 2,3%, в результате чего предварительный профицит составил 131 000 тонн (98 000 тонн с поправкой на изменения в китайских бондовых запасах).
Однако значение места хранения металла возрастает.
В США импорт катодов в июле вырос до рекордных 223 000 тонн по сравнению с типичным июльским диапазоном до 2024 года в пределах 37 000 тонн. По данным Sprott, часть импорта — около 80 000 тонн — пришлась на ввоз металла трейдерами в ожидании возможных тарифов. Запасы на COMEX выросли на 712% с февраля 2025 года по август текущего года, тогда как запасы в Лондоне и Шанхае сократились.
Ожидания, что президент США Дональд Трамп введёт 50%-ный тариф на рафинированную медь, ранее привели к тому, что цена на COMEX оказалась более чем на 30% выше лондонской. В итоге рафинированная медь была исключена, когда тарифы объявлялись в прошлом году, хотя Министерство торговли США рекомендовало пошлины в размере 15% с января 2027 года и 30% с 2028 года при условии решения президента.
Эта неопределённость продолжает удерживать металл в США, отмечает Sprott, делая его менее доступным для производителей в других регионах.
Спотовая цена меди на LME выросла на 4,4% в августе и на 16% за первые восемь месяцев года; индекс Nasdaq Sprott Copper Miners прибавил 17% в августе и 31% с начала года. Младшие горнодобывающие компании показали рост на 21% в августе.
За 12 месяцев до августа спотовая цена меди выросла на 47%, в то время как индексы медных компаний Sprott и индекс младших горнодобывающих компаний прибавили примерно по 92%.
Дефицит концентрата резко увеличил затраты на плавку и рафинирование в пользу горнодобывающих компаний, а длительный цикл разработки означает, что высокие цены на ранних этапах скорее стимулируют расширение существующих месторождений, партнёрства и поглощения, чем быстрое наращивание добычи. По словам Уайта, из десяти крупнейших мировых производителей меди лишь трое являются публичными компаниями, преимущественно ориентированными на медь, поэтому значительная часть рисков инвесторов по металлу остаётся связанной с диверсифицированными горнодобывающими компаниями, отмечает Sprott.


Добавить комментарий